
[post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめの決済端末”}}[/post-setting]
・キャッシュレス決済ってどんなものがあるの?
・端末の種類
・選ぶときに見ておきたい付帯機能
・比較するポイントとは
[say img=”https://wp-orend.orend.jp/wp-content/uploads/2024/10/woman-think.webp”]
キャッシュレス決済ってクレジットカード以外だとなにがあるの?
[/say]
[say img=”https://wp-orend.orend.jp/wp-content/uploads/2024/10/man-think.webp”]
手数料とかってどうなってるんだろう?
[/say]
キャッシュレス決済端末とは
キャッシュレス決済端末とは、クレジットカード決済や電子マネー決済、QRコード決済など現金以外のさまざまな決済方法に対応した端末を指します。釣銭の授受がなく支払いが簡単なこと、ポイントが付くことなど、利用客にとってのメリットが多いです。外国人観光客が増えたこともあり、導入することで集客や客単価アップなどの効果を期待できます。
かつて政府によりキャッシュレス化が推進されたこともあり、中~大規模のチェーン店だけでなく個人経営の飲食店や小売店などを含む、多くの業界で利用されるようになりました。
今回はキャッシュレス決済端末の中でも、店舗におすすめの決済端末を紹介していきます。
おすすめの関連記事はこちら
Air PAY(エアペイ)×Squareの評判・導入費用・手数料を徹底比較(スクエア)
- 決済手数料2.5%~ 月額固定費、払い戻し/振込手数料「0円」
- 入金最短「翌営業日」振込で個人おすすめ、電子マネー/タッチ決済/QRコード/持ち運び
- 振込手数料/解約費用「0円」、開封後でも30日以内返品OK、QR決済種類拡大
- 初期費用「0円」、端末代金「
39,600→0円」、手数料がさらにお得になるキャンペーン実施中 - 主要決済ブランド(30種)に対応、ワイヤレス/プリンター内蔵で持ち運びOK
- 初めてでも安心充実サポート!、お電話窓口で365日対応
- 決済手数料1.98%(税別)~の最安水準!今ならサービス利用料6か月間実質0円!
- 30種以上の決済対応!プリンタ内蔵で周辺機器不要(無料)
- 最大6回/月入金で個人もおすすめ
キャッシュレス決済の現状
NIRA総合研究開発機構の「キャッシュレス決済実態調査2023(速報)」によると、日本のキャッシュレス決済は、7割以上を占めることがわかりました。
個人の消費支出額におけるキャッシュレス決済比率は、70.6%であることが明らかになった。5年前の2018年に実施した同調査と比べると、19.3%ポイント増加している。
キャッシュレス決済実態調査2023(速報)
このようにキャッシュレス決済は、店舗においては対応必須の状況といえます。
年代別のキャッシュレス決済の利用比率

次に年代別のキャッシュレス決済の利用比率を見ていきます。
クレジットカードの利用比率については、30代以上では8割を超えています。30代以上の年齢層で利用比率が高いのは、一度クレジットカードを利用し始めると利便性のよさから利用を継続するためと考えらます。
プリペイド式電子マネーの利用比率についても同様の傾向があり、18~29歳よりも30代以上の利用比率が高いです。スーパーなどをよく利用する主婦層の利用が多いと考えられます。
一方、QRコード・バーコード決済の利用比率は逆の傾向がみられます。18~29歳で利用している人の割合が最も多く、30代以上は徐々に利用比率が下がっています。比較的新しいキャッシュレス手段であるQRコード・バーコード決済は、若い世代が利用しやすいと考えられます。
このように、各年齢層によってキャッシュレス手段の利用率が異なるため、店舗をよく利用する年代に合わせたキャッシュレス決済端末を導入するのが良いでしょう。
4種類のキャッシュレス決済
キャッシュレス決済端末には大きく分けて4つの決済方法があります。
- クレジットカード・デビットカード
- 電子マネー
- QRコード
- キャリア決済(スマホ決済)
キャッシュレス決済端末としては、これまではCAT端末が一般的な決済端末でした。
しかし、現在は電子マネーやキャリア決済・モバイル決済といった電子決済も徐々に増え、さまざまな決済手法に対応できるマルチ決済端末もあります。

1. クレジットカード・デビットカード
デビットカードとは、ものやサービスの支払いごとに、預金口座から引き落とされる即時払い方式です。一方クレジットカードとは、ものやサービスの支払いを毎月1回決まったタイミングでまとめて彦雄とされる後払い方式です。
デビットカードは一括払いのみですが、クレジットカードは分割払いやリボ払い、ボーナス払いなど複数の支払い方法があるのが特徴です。
また、クレジットカードはものやサービスの支払い時に預金口座にお金がなくても、支払いを済ませることができるのがメリットですが使い過ぎてしまいやすいのがデメリットです。ついつい使い過ぎてしまうような方には残高以上のお金を使う心配がないデビットカードがおすすめです。
クレジットカードには以下の二つの決済方法があります。
1-1. ICカード決済
ICカード決済とは、ICチップを搭載したクレジットカードでカードを決裁危機に差し込んだりスライドさせるなどしてできる決済方法のことです。ICカード決済の際には、暗証番号にて本人確認を行うことができ、利用時にサインの必要がないため、安全性だけでなく利便性が高いという利点もあります。
1-2. タッチ決済
タッチ決済とは、クレジットカードを決済端末に近づけるだけで支払いができる決済方法のことです。カードを決済機器に差し込んだりスライドさせたりといった従来の方法とは異なり、端末にカードを近づけるだけで支払いが完了します。
クレジットカード決済端末についてはこちら。
2. 電子マネー
電子マネー決済とは情報通信技術を用いられた決済サービスのことです。もともとはプリペイドカードのように事前にお金をチャージして決済を行うサービスで、現金の代わりにICカードやスマートフォンを決済端末にかざすことで決済が完了します。近年はスマートフォンのアプリやICカードとクレジットカードの情報を紐づけておくことが可能です。
電子マネー決済は、交通系電子マネー決済、流通系電子マネー決済の大きく二つに分類できます。
2-1. 交通系電子マネー
交通系電子マネーは、SuicaやPASMOなどの交通機関が発行するICカードです。事前に現金をチャージした限度額の範囲内で使うプリペイド型が多く、少額決済に向いています。電車やバスなどの運賃の支払いだけでなく、自動販売機や駅ナカにある売店などの買い物にも利用できます。近年では、アプリをインストールしてスマートフォンと連動させることで、カードを持っていなくてもスマートフォンをかざすだけで決済することも可能になっています。
2-2. 流通系電子マネー
流通系電子マネーは、WAONやnanacoなどスーパーやコンビニなどの流通系企業が店舗や通販などでの利用を前提として発行する電子マネーです。
キャッシュレスで買い物ができるだけでなく、グループや系列店で買い物をするとポイントが付与されたりと、お得な特典を受けられることが特徴です。貯まったポイントは買い物の代金支払いに充当できます。
3. QRコード決済
QRコード決済は、スマートフォンのQRコード決済専用アプリでQRコードやバーコードを使って支払う決済手段です。QRコードやバーコードの読み取りは、店舗側または顧客側のどちらかが行います。QRコードアプリとクレジットカードを連携させておくことで、お得に活用することができます。代表的なものとしてはPayPayや楽天Pay、LINE Payなどがあります。
QR・バーコード決済端末についてはこちら。
4. キャリア決済
キャリア決済とは、商品代金を各キャリアの携帯電話料金や通信料金とまとめて支払うことができる決済サービスです。キャリア決済は、支払う際にクレジットカード情報の入力を必要としないため、クレジットカードを持っていない方や、インターネット上でのクレジットカード決済に不安な方におすすめです。
キャッシュレス決済端末の種類
キャッシュレス決済端末には大きく分けて、カード情報を読み取る機能を備えたカードリーダー型決済端末と、レシートプリンタまで付いたオールインワン型決済端末の2種類があります。

1. カードリーダー型
カードリーダー型の決済端末は、決済情報を読み取るカードリーダーの機能だけを持たせた端末です。インターネット回線につながれたスマートフォンまたはタブレットとBluetoothで接続し、キャッシュレス決済を行います。安価かつ小型な端末が多い一方で、利用できるキャッシュレス決済の種類が限られるという欠点があります。
2. オールインワン型
オールインワン型の決済端末は決済端末本体にOSが搭載されており、これ1台で完結するキャッシュレス決済端末です。プリンター内蔵型であれば、別途スマートフォンまたはタブレットを用意する必要がなく、Wi-Fiや4Gなどのインターネット回線が利用できる所ならどこでも決済可能です。オールインワン型の中にも据置型とモバイル型の2種類があります。
オールインワン決済端末についてはこちら。
2-1. 据置型
据置型決済端末とは、大型スーパーや商業施設などでPOSシステムと連動したレジ横に設置されている決済端末です。有線LANで接続されているため、通信が安定していますが、持ち運びできないという特徴があります。
2-2. モバイル型
モバイル型決済端末とは、携帯会社が提供する4G回線を利用して、決済処理を行う決済端末です。そのため持ち運びが可能です。レジ横以外の屋外・座席決済・移動販売店舗などで導入されることが多いです。
キャッシュレス決済端末を導入する7つのメリット
キャッシュレス決済端末導入するのにはいくつかのメリットがあります。
- レジ会計業務の効率化
- 不正・防犯対策につながる
- 非接触で衛生的な会計業務
- 顧客単価が高くなる可能性がある
- 訪日外国人・インバウンド顧客の囲い込み
- 1つの端末でさまざまなキャッシュレス決済に対応
- POSシステムとの連携で顧客情報の蓄積
それぞれのメリットについて、解説します。
1. レジ会計業務の効率化
現金のみで支払いを行う店舗の場合は釣銭の用意や計算・お釣りの手渡しといった業務が発生します。
キャッシュレス決済端末を導入すればQRコードやICカードをかざすだけでタッチ決済ができたり、クレジットカード決済にも対応しているため会計業務を短縮できます。
そのためスタッフの業務負担が減少することでほかの業務に時間を割けるようになり、会計スピードも早くなることで顧客満足度の向上にもつながります。
2. 不正・防犯対策につながる
キャッシュレス決済端末を導入すれば現金で決済を行う必要がなくなるため、店舗で現金を扱う機会も少なくなります。
そのため仮に強盗が入ったとしても被害にあう金額は大きく減らせることができるでしょう。また店舗スタッフが現金を不正に持ち出すリスクも軽減できます。
現金の盗難や横領などのリスクも下げることができるため、キャッシュレス決済端末の導入は防犯対策の一環にもなるでしょう。
3. 非接触で衛生的な会計業務
コロナ禍により非接触の支払い方法が普及しました。2023年3月には政府によるマスク不要の呼びかけもあり、コロナ禍は実質終息したといえますが、現金で支払いを行う場合はお札や小銭に直接触れることになり、今でも少し不安だという人はいるでしょう。
キャッシュレス決済端末で支払いができれば顧客との金銭の受け渡しは発生しないため、衛生的なレジ会計業務の実現ができ、感染症対策にもつながるでしょう。
4. 顧客単価が高くなる可能性がある
キャッシュレス決済の場合は現金と比較して顧客単価が上がりやすいともいわれています。手元に現金がなければ商品を購入することはできませんが、キャッシュレスの場合は現金不要で購入ができるため購買意欲が高まりやすいといえます。人間には「将来の支出を過小評価する」という心理があり、これも客単価が高くなる理由です。
5. 訪日外国人・インバウンド顧客の囲い込み
キャッシュレス決済端末を導入することで、日本人だけでなく訪日外国人の顧客を囲い込むことも可能です。海外向けのECサイトを運営している越境ECと掛け合わせてO2Oにも効果的です。
6. 1つの端末でさまざまなキャッシュレス決済に対応
キャッシュレス決済端末の場合、クレジットカード決済や電子マネー決済など複数の決済方法をひとつの端末で済ませられます。
7. POSシステムとの連携で顧客情報の蓄積
さらにPOSレジ・POSシステムと連携をすることで顧客のデータを元に分析を行い、店舗の集客にもつながります。
【目的別】キャッシュレス決済端末の選び方
キャッシュレス決済端末には、さまざまな種類があります。目的によって最適なキャッシュレス決済端末は異なります。
ここでは目的別に、キャッシュレス決済端末の選び方を紹介します。
導入シェアの高さで選ぶなら
キャッシュレス決済導入で迷ったら、導入シェアの高い決済端末を参考にしましょう。導入シェアの高いということは、それだけ導入企業から信頼されている証拠です。例えば、国内シェアNo.1のパナソニック「stera pack」は飲食店を中心に導入実績が多く、多彩な決済サービスに対応し、操作もわかりやすく、サポート体制も充実しています。
スマートフォンやタブレットで利用できるモバイル型端末も人気です。Airペイは低コストで導入でき、持ち運びにも便利です。Squareもスタイリッシュなデザインで、決済処理速度が速く、無料プランも用意されています。料金体系もわかりやすく、安心して利用できます。
決済手数料の安さで選ぶなら
クレジットカード決済の最安値は「stera pack」で、2.70%~です。ただし、月額利用料が発生します。「スマレジ・PAYGATE」も2.90%~と安価な手数料で利用できます。2024年11月1日からは、「Square」がVISAとMastercardの決済手数料を3.25%から2.5%に引き下げる予定です。
電子マネー決済では、「STORES 決済」が1.98%と最も低い手数料率です。QRコード決済では、「Airペイ」が2.95%で最も安くなっています。
入金サイクルで選ぶなら
入金サイクルは、キャッシュレス決済事業者によって異なります。短いサイクルでは、日次や週次で入金されるものもあれば、長いサイクルでは月次や隔月次で入金されるものもあります。資金繰りの観点から、なるべく早く入金される方が助かるという場合は、入金サイクルの短いキャッシュレス決済端末を選ぶと良いでしょう。
最短で翌日に入金されるサービスとしては、「Square」と「楽天ペイ」が挙げられます。「Square」は、三井住友銀行またはみずほ銀行を振込先に指定した場合、0:00から23:59までの決済分が翌営業日に振り込まれます。
導入審査スピードで選ぶなら
一般的に、キャッシュレス決済端末を導入するには、申し込みから審査、端末の設置、運用開始まである程度の時間を要します。しかし、ビジネスチャンスを逃さないためには、迅速な導入が求められるケースもあります。例えば、イベント出店や期間限定ショップなど、短期間で集中的に売上を上げたい場合、導入審査スピードが速い決済端末を選ぶことが重要にです。
導入審査スピードは、決済事業者によって異なります。審査期間が短い事業者を選べば、最短で数日で導入が完了するケースもあります。具体的には、「Square」と「STORES 決済」は、導入審査のスピードが早いことで有名です。「Square」は最短即日で審査が完了し、「STORES 決済」も最短翌2営業日と、どちらも迅速な導入が可能です。
ポータブルなキャッシュレス決済端末を選ぶなら
従来の据え置き型の端末とは異なり、ポータブルなキャッシュレス決済端末は、小型軽量で持ち運びが容易なものが多く、場所を選ばずに決済を受け付けることができます。飲食店でのテーブル会計や、イベント会場での物販など、レジカウンターから離れた場所で決済を行う必要がある場合に便利です。
屋外イベントや移動販売で使えるポータブルなマルチ決済端末としては、「Airペイ」「スクエアターミナル」「スクエアリーダー」「STORES決済」「アルファポータブル」「楽天ペイターミナル」などが挙げられます。これらの端末は、持ち運びに便利で、かつ月額0円で利用できるというメリットがあります。
レシート出力機能内蔵のもので選ぶなら
レシート出力機能付きオールインワン決済端末には、「据え置き型」と「ポータブル型」の2種類があります。据え置き型の代表例が「stera pack」です。月額費用にレシート用紙代が含まれており、ランニングコストを抑えられるのが特徴です。
ポータブル型の「スマレジ・PAYGATE」「スクエアターミナル」「アルファポータブル」「楽天ペイターミナル」は、店内のあらゆる場所やイベント会場で使用できる柔軟性があり、テーブル決済にも対応可能です。
実店舗とネットショップを連携できる機器で選ぶなら
実店舗とネットショップを連携したいなら、「Square」「STORES 決済」「スマレジ・PAYGATE」がおすすめです。「Square」はSquare オンラインビジネスと簡単に連携し、実店舗とネットショップの在庫を一元管理できます。
「STORES 決済」はSTORESと在庫を連携できます。「スマレジ・PAYGATE」はスマレジを通じて、BASE、カラーミーショップ、makeshop、Shopifyなどの人気ECカートとも連携し、実店舗とネット店舗の在庫を同期できます。
月額・継続課金に対応したサービスを選ぶなら
月額・継続課金に対応したサービスを選ぶなら、クレジットカードや口座振替など自社のサービスに合った決済方法に対応しているか、顧客の決済情報を安全に管理できる高いセキュリティ対策が施されているかなどを確認しましょう。
例えば、Squareは継続課金機能を標準搭載しており、クレジットカードによる自動引き落としに対応しています。「アルファポータブル」は継続課金の審査に不安がある事業者や他社の審査に落ちた事業者にも対応可能です。StripeはAPI連携でさまざまな決済端末と組み合わせることができ、継続課金にも対応できます。
キャッシュレス決済端末の4つの比較ポイント

キャッシュレス決済端末の導入を検討している方は決済端末の形式、導入・運用費用、決済手数料、対応している決済方法の4点を確認しましょう。
1.決済端末の形式
前述のとおり、キャッシュレス決済端末には大きく分けてカードリーダー型とオールインワン型の2種類があります。また、オールインワン型の中にも店舗に設置するタイプの据置型と、持ち運びができるモバイル型の2種類があります。
安価かつ小型がよい場合はカードリーダー型、移動の必要がない店舗の場合はオールインワン型の中でも据置型、キッチンカーやイベント会場など持ち運びをしたい場合はモバイル型、というように各端末の形式を把握して店舗に合ったものを導入するのが良いでしょう。
2.導入・運用費用
| 費用の種類 | 概要 |
| 初期費用 | サービス導入時に発生する費用 |
| 月額料金 | 決済サービス・システムの利用にかかる月額料金 |
| 決済手数料 | 決済利用時の取引額に応じて発生する費用取引額の数%ほどであることが多く、支払い方法ごとに割合が決まっている |
| トランザクション費用 | 決済データ処理を行う際に発生する費用で、取引回数ごとに発生 |
| 振込手数料 | クレジットカード決済による売上が、クレジット会社や決済代行会社から自社口座に振り込まれる際にかかる手数料 |
固定の初期費用や運用費用だけでなく、決済のたびにかかる手数料にも注目することが大切です。特に、キャッシュレス決済の受付回数が多くなるほど手数料がかさむため注意が必要です。
3.決済手数料
| 決済方法 | クレジットカード決済 | 電子マネー決済 | QRコード決済 | キャリア決済 |
| 決済手数料 | 3~5% | 3~4% | 0~3% | 5~10% |
上述でも触れたようにクレジットカード決済と同様にキャッシュレス決済も利用する度に、購入金額に応じて店舗側が手数料を負担することになります。
決済手数料は提供している企業によって異なる場合もあるため、各社の手数料を比較しながら検討を進めましょう。
4.対応している決済方法
| 決済方法 | 利用者の状況 | 導入におすすめな店舗 |
| クレジットカード決済 | 30代以上の富裕層 | クレジットカード決済になじみのある世代をターゲットとした小売店、客単価の高い飲食店、美容室 |
| 交通系電子マネー決済 | 電車・バスをよく利用する10~20代 | 客単価が低い駅近くのコンビニなどの小売店 |
| 流通系電子マネー決済 | 30~50代の主婦層 | スーパーやコンビニなどの日用品を取り扱う小売店、ショッピングモール内の店舗 |
| QRコード決済 | 18~29歳の若者・学生 | 客単価が比較的低い若者向けの飲食店、美容室 |
| キャリア決済 | クレジットカードを持たない10~20代 | 無形商品を取り扱うネットショップ |
通勤経路やオフィス街の店舗であれば交通系電子マネー、ショッピングモール内の店舗、スーパー、日用品などを扱うお店などであれば流通系電子マネーに対応しているものにするなど、店舗の顧客層を見ながらどの決済方法に対応しているのが良いかを考えることが重要です。決済端末の中には、クレジットカードやICカード・QRコード決済などさまざまな決済方法に対応しているマルチ決済端末もあります。対応している決済方法が多いほどターゲットにできる顧客層は広がるため、事前にどのような決済方法に対応しているかを確認しておきましょう。
キャッシュレス決済端末にあると便利な5つの付帯機能
ここでは、キャッシュレス端末にあると便利な付帯機能を5つご紹介します。
1.POSレジ
POSレジとはPOS機能を備えたレジのことであり、会計作業と同時に在庫管理、オーダーエントリーシステムとの連携を行うことができます。
POSレジ機能のメリットは、POSレジの販売金額を決済端末へスムーズに受け渡しができることです。
金額情報の二度打ちで煩雑であったレジの会計業務が早くなるだけでなく、金額の打ち間違いを防ぎ、正確に効率良く会計処理を行うことができます。
2.定期課金(サブスク)
定期課金(サブスク)とは、月額制のサービスや定期購入などの定額プランの引き落としなど、一定間隔で継続的に発生する料金の徴収に利用する決済方法のことです。この機能があると、顧客がお店に訪れた際にクレジットカード決済端末機で初回決済(クレジットカード決済の登録)を行ってもらうことで、2回目以降は店舗側の作業のみで継続的な課金ができます。定期的に商品サービスを販売したい店舗、月謝制のお教室や会員制サービスなどの集金をしたい店舗におすすめです。
3.オンライン決済
オンライン決済は、キャッシュレス決済の一つでECサイト等でクレジットカード情報を入力したり様々な決済を選択できます。電話などで注文を受けて商品を発送する場合にこの機能があると便利です。
4.ネットショップ
実店舗での商品やサービスの販売だけでなく、ネットショップやECサイトで自社商品の販売を考えている場合は、ネットショップでの決済も一緒に管理できる決済端末が便利です。
5.予約の受付・管理
飲食店・美容院などのサロンや、音楽や塾などの教室の場合、予約の受付・管理機能があると便利です。キャッシュレス決済サービス会社によっては、アカウントひとつで予約システムも構築できるキャッシュレス決済サービスもあります。
キャッシュレス決済端末の導入に使える補助金・助成金
キャッシュレス決済端末の導入には、補助金・助成金の利用がおすすめです。ここでは3つの補助金・助成金を紹介します。
IT導入補助金
IT導入補助金は、中小企業・小規模事業者などが、自社の課題やニーズに合ったITツールを導入する費用の一部を補助する制度です。対象となるのは、従業員数が20人以下の企業や個人事業主です。
IT導入補助金にはさまざまな種類がありますが、キャッシュレス決済機器の導入に関わるのは次の2つです。
- 通常枠
- インボイス枠(インボイス対応類型)
ソフトウェアの導入だけなら通常枠、レジなどハードウェアの導入も必要ならインボイス枠(インボイス対応類型)の申請になるでしょう。補助率はどちらも最大で1/2です。
小規模事業者持続化補助金
小規模事業者持続化補助金は、売上アップや生産性向上のための取り組みを支援する補助金です。
対象となるのは、従業員数が20人以下の企業や個人事業主です。補助率は「通常枠」の場合、補助対象経費の2/3で、補助上限額は50万円です。
業務改善助成金
業務改善助成金は、中小企業・小規模事業者が従業員の賃金を引き上げながら、生産性向上に取り組むことを支援する助成金です。
業務改善助成金は賃金の引き上げ額によって分類されます。助成上限額は引き上げ額と対象の労働者数によって変わります。

キャッシュレス端末の主要5社を比較
ここでは、主要なキャッシュレス決済端末5社それぞれの特徴をピックアップしてご紹介します。
Square
- 決済の入金は最短翌営業日!入金サイクルが短い
- 月額固定費・振込手数料が無料
- 最短当日から利用開始可能
Squareの決済サービスはSquare決済と呼び、店舗決済を中心とするキャッシュレス決済のサービスです。Squareは初期費用は0円で固定費もかからないため導入コストを極力抑えて手軽に始めることができます。
stera pack
- キャッシュレス決済方法30種類以上に対応
- 無料プランとスタンダードプランの選択が可能
- 会員証アプリでお客様のリピート来訪を促進可能
stera packはstera terminalという決済端末を利用したキャッシュレス決済サービスです。決済種類は30種類以上あるので、希望の決済手段に対応することが出来ます。VISAとMasterCardのクレジットカードの決済手数料はこの5社の中で最も安いです。ただし月額利用料が3,300円かかります。
STORES決済
- 医療、理容室・床屋、クリーニング等一部業種はクレジットカード決済が特別料率に
- 初期費用・固定費0円
- 自動入金または売上10万円以上で入金時の振込手数料が無料
STORES決済は、業界最安水準の決済手数料でキャッシュレス決済が利用可能です。特に交通系ICカードの決済手数料が業界最安水準である1.98%です。また、一部の業種は専用フォームから申請するとクレジットカード決済が特別料率で利用できます。
Airペイ
- 3.24%の手数料
- Apple Payにも対応
- 振込手数料はどの銀行でも0円
Airペイはさまざまな決済をiPadまたはiPhoneとカードリーダー1台で決済可能です。また、決済手数料は業界最安水準の3.24%、かつ月額固定費・振込手数料は0円です。この五社の中では唯一Apple Payにも対応しています。
スマレジ・PAYGATE POS
- プリンター内蔵のためプリンターが不要
- 充電式でコードレスのため端末の持ち運びが可能
- iPad、iPhoneのクラウドPOS連携でレジ金額の二度打ち不要
スマレジ・PAYGATEは端末一台のみでキャッシュレスに対応可能です。スマホのような簡単な操作のためレジでのオペレーション作業もスムーズになります。現在は、通常30,800円の決済端末機器が0円になるキャンペーンが開催されています。
キャッシュレス決済端末11選の導入費用・手数料を比較
ここではキャッシュレス決済端末の導入費用・手数料を比較します。特徴や対応している決済方法なども異なるため、導入する際には確認をしてください。
| サービス名 | イメージ | 初期費用 | 月額費用 | 決済手数料 | 周辺機器 | 入金サイクル | 導入目安 | 電子マネー | QRコード | 対応OS | 屋外決済 |
| Square決済(スマホでタッチ決済) |  | 無料~ | 0円 ※無料 | 3.25%→2.5% | お持ちのスマホ (iPhone・android) | 最短翌日 | 最短翌日 |
交通系ICカード Apple Pay iD QUICPay タッチ決済 |
決済可能な種類多数追加! PayPay/ d払い 楽天ペイ/ au PAY メルペイ/ WeChat Pay/ Alipay | iOS Android | 〇 |
| Square Terminal |
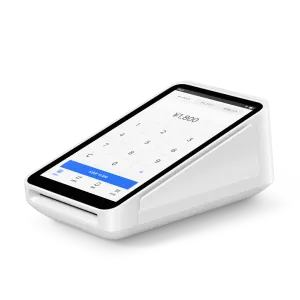
| 無料~ ※30日返品OK | 0円 ※無料 | 3.25%→2.5% |
タブレット不要 レシートプリンター内蔵 電子サイン対応 電子レシート発行 | 最短翌日 | 最短翌日 |
交通系ICカード Apple Pay iD QUICPay タッチ決済 |
決済可能な種類多数追加! PayPay/ d払い 楽天ペイ/ au PAY メルペイ/ WeChat Pay/ Alipay | iOS Android | 〇 |
| stera pack |
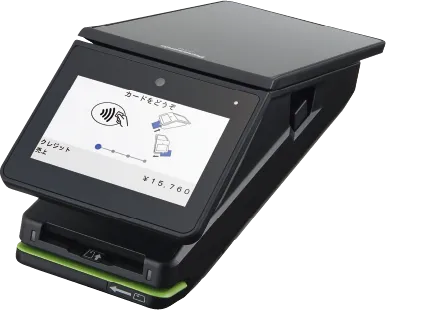
| 0円 ※無料 |
お試し:0円 ※13か月目まで無料 ※14か月目以降 スタンダードに切替 スタンダード:3,300円(税込) |
スモールビジネス:1.98%~ お試し:3.24% スタンダード:2.70% |
レシートプリンター内蔵 電子サイン対応 | ・月6回 ・月2回 | 1ヶ月~ |
交通系ICカード iD/楽天Edy nanaco/WAON QUICPay タッチ決済 |
PayPay d払い/au PAY 楽天ペイ メルペイ/ゆうちょPay | iOS Android | ✕ |
| スマレジ・PAYGATE POS | 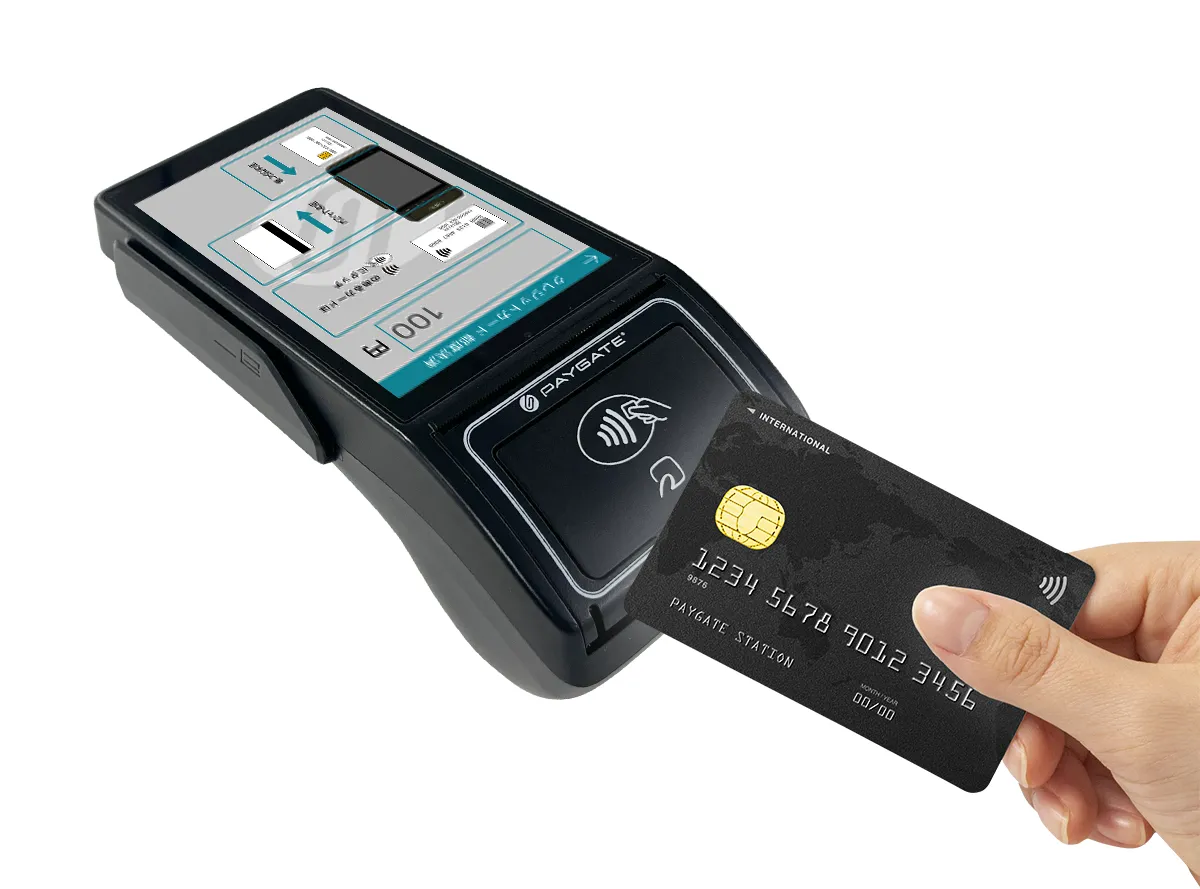 | 0円 ※無料 通常 39,600円 | 3,300円(税込) ※その他プランあり | 1.98%~ ※割引キャンペーンはこちら |
不要 レシートプリンター内蔵 | ・月2回 末締め翌15日払い 15日締め当月末払い | 1~1.5か月 | 交通系ICカード iD/楽天Edy WAON/nanaco QUICPay |
PayPay 楽天ペイ d払い/au PAY メルペイ/LINE Pay AliPay/WeChat Pay | Android | 〇 |
| 楽天ペイターミナル |
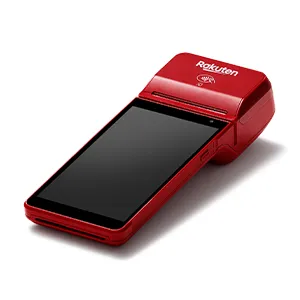
|
34,800円→0円 ※無料キャンペーン中 | 0円 ※無料 | 2.95%~ | レシートプリンター内蔵 電子サイン対応 | 最短翌日 ※入金先が楽天銀行の場合 | 最短6日 | 交通系ICカード Apple Pay 楽天Edy WAON/nanaco 主要6ブランドの クジットカード QUICPay | 楽天ペイ au PAY | Android | 〇 |
| PayCAS Mobile |
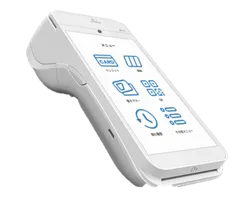
| 0円※無料 通常 78,800円 | →1,980円 | PayPay:2.8% カード決済:2.8%〜3.24% |
不要 レシートプリンター内蔵 Android™ OS採用で 業務アプリ搭載可能 | ・月2回 15日締め当月末払い 当月末締め翌月15日払い | 1カ月 |
交通系ICカード Apple Pay/Google Pay iD Waon/nanaco QUICPay |
PayPay d払い/au PAY 楽天ペイ メルペイ/J-Coin Pay AliPay/WeChat Pay ユニオン(銀聯)ペイ/JKOPAY | iOS Android | 〇 |
| squareレジスター |
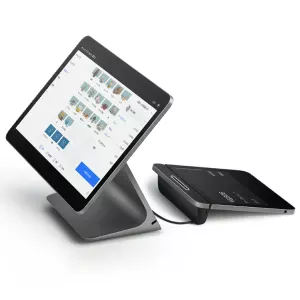
| 端末費用のみ | 0円※無料 | 3.25%→2.5% | POSレジ内蔵 スタッフとお客様用の2画面 | 最短翌日 | 最短即日 | 交通系ICカード (PiTaPaを除く) QUICPay |
決済可能な種類多数追加! PayPay/ d払い 楽天ペイ/ au PAY メルペイ/ WeChat Pay/ Alipay | iOS Android | ✕ |
| JMS おまかせサービス Webプラン |
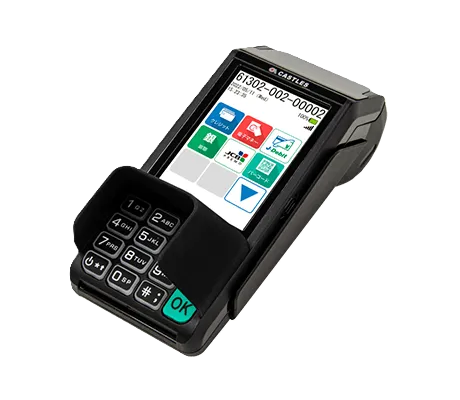
| 0円 ※無料 | 0円 ※無料 ※端末機により 異なる | 3.24%~ | タブレット不要 | ・月2回 無料 ・月6回 198円(税込)/振込毎 | 約4~6週間 |
交通系ICカード Apple Pay/Google Pay iD/楽天Edy nanaco/WAON QUICPay タッチ決済 |
PayPay d払い 楽天ペイ Alipay+/WeChat Pay Smart code | iOS ※J-Mups II Pocket | 〇 |
| CASHIER PAYMENT A920 |
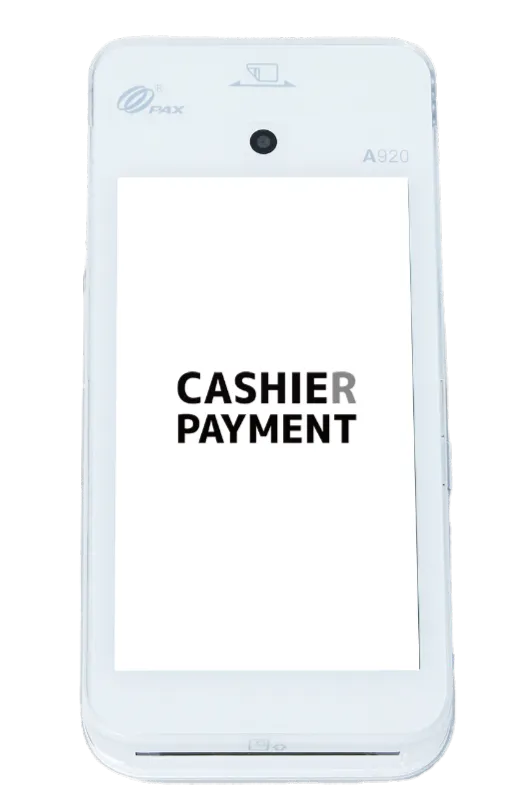
| 0円 | 2,000円 | 2.8%~ |
ドロアー クレードル 無線スキャナー 自動釣銭機(新紙幣対応) | 問合せ | 問合せ | 交通系ICカード iD/楽天Edy nanaco/WAON タッチ決済 |
PayPay d払い/au PAY 楽天ペイ メルペイ/ゆうちょPay Alipay/We Chat Pay | Android | 〇 |
| Airペイ(エアペイ) |
| 0円 無料 ※通常19,800円 | 0円 ※無料 | 3.24% |
iPad:0円 カードリーダー:0円 ※条件を満たすと0円 レシートプリンター:別売 ※2万円~ | ・月6回 ・月3回 | 1週間~1ヶ月 |
交通系ICカード Apple Pay iD QUICPay タッチ決済 |
PayPay d払い/au PAY LINE Pay/J-Coin Pay Alipay/WeChat Pay ユニオン(銀聯)ペイ | iOS | △ 申請時に 書類必要 |
選択したサービスをよく比較しましょう!
[orend-service]{“condition”:{“categoryId”:”00002″},”display”:{“type”:”price”}}[/orend-service]
QRコード・スマホ決済端末おすすめ2選の導入費用・手数料を比較
ここではQRコード決済アプリの導入費用・手数料をで比較して紹介します。クレジットカード決済や電子マネー決済の次に多くなっているアプリを使った決済方法を利用する顧客も増加しているため、導入を検討してみてください。
[orend-service]{“condition”:{“idList”:”01hkp68a19g31zk4v9ytcs7k52,01hjq9e1g97nh4v3b9xsb9z3wx”},”display”:{“type”:”price”}}[/orend-service]
キャッシュレス決済端末を導入する3つの注意点
キャッシュレス決済端末を導入するのにはさまざまなメリットがある反面、デメリットや注意点があるのも事実です。
1.スタッフに操作方法を覚えてもらう必要がある
キャッシュレス決済端末を導入する場合は操作方法を覚えてもらう必要もあり、それぞれの支払い方法に合わせた操作方法を理解してもらう必要があります。
スタッフによっては決済端末の操作方法を覚えるのも時間がかかるため、事前にマニュアルなども整備し従業員が理解できる状態を作っておきましょう。
2.現金管理・決済手数料は店舗負担になる
キャッシュレス決済端末の導入を行うと現金管理だけでなくキャッシュレスの管理も行う必要が出てきます。入金サイクルも支払い方法によって異なるため、現金とは別でキャッシュレス決済の管理も行う必要があり、やや手間が増えてしまうかもしれません。
またキャッシュレス決済端末の導入には初期費用だけでなく、決済手数料(2~3.5%前後)が発生します。この決済手数料は店舗側の負担となるため、店舗利益に影響します。
月間の売上がいくらでどれくらいの手数料が発生するのかは、事前に想定しておきましょう。
3.売上は即時入金されないことが多い
キャッシュレス決済で支払いを行った場合には現金とは異なり、売上は即日反映はされません。
一般的な入金サイクルは月に2回前後、サービスによっては翌日入金といった場合もありますが、資金がないと店舗側の支払いが滞る可能性もあります。
そのためキャッシュフローの流れは正確に把握するようにしておきましょう。
キャッシュレス決済端末の導入方法
キャッシュレス決済端末の導入は比較的簡単です。一般的な流れは次のとおりです。
- 2種類の契約方法を検討する
- 申し込みする
- 審査が行われる
- キャッシュレス決済端末を店舗に導入する
- キャッシュレス決済の運用を開始する
ここではそれぞれのステップを詳しく解説します。
2種類の契約方法を検討する
キャッシュレス決済端末の導入には、直接契約と決済代行会社を利用する方法があります。直接契約は仲介手数料がかからない一方、導入したい決済手段ごとに個別に契約する必要があるため、事務処理の負担が大きくなります。
決済代行会社を利用する場合、手数料がかかるものの、複数のキャッシュレス決済手段を一括で導入できます。クレジットカード会社や電子マネー、QRコード決済の提供会社と個別に契約する必要がないため、手続きや審査の手間が省けます。また、入金タイミングも統一されるため、経理処理の負担を軽減できるというメリットがあります。
申し込みする
申し込み方法は、契約先によって異なります。クレジットカード会社や決済代行会社と直接契約する場合、それぞれの会社のウェブサイトや窓口で申し込みを行います。近年では、オンラインで手続きが可能な場合も多いので事前に確認しておきましょう。
申し込みの際には、いくつかの書類を提出する必要があります。提出が必要な書類は、契約先によって異なりますが、一般的には以下のものが挙げられます。
- 事業主の身分証(個人事業主の場合)
- 商業登記簿謄本(法人の場合)
- 許可証(飲食店や酒類販売など、必要な業種の場合)
- 内観・外観写真
- 登記簿
- 店舗情報
上記の書類をあらかじめ用意しておくと、申し込み手続きをスムーズに進めることができます。
審査が行われる
キャッシュレス決済端末の導入には、申し込み手続きの後、必ず審査が行われます。クレジットカード会社や決済代行会社が、加盟店として適切かどうかを判断するためです。
審査期間は、通常1週間から1ヶ月程度ですが、提出書類に不備があったり、追加で情報提供を求められたりすると、さらに時間がかかる場合があります。迅速な導入を希望するなら、余裕をもって手続きを始めるのがおすすめです。
審査に通れば晴れてキャッシュレス決済端末を導入し、運用を開始することができます。
キャッシュレス決済端末を店舗に導入する
審査が完了すると、契約した会社からキャッシュレス決済端末機が届きます。導入方法は、契約先や選んだ端末の種類によって異なりますが、基本的には届いた端末を設置マニュアルや取扱説明書に従って設置します。
固定式の端末の場合、設置場所を決め、電源やインターネット回線に接続する必要があります。POSレジと連携させる場合は、レジシステムとの接続設定も行います。モバイル型の端末であれば、比較的簡単に導入できます。充電を行い、必要な設定を済ませれば、すぐに利用可能です。
キャッシュレス決済の運用を開始する
運用開始にあたっては、まず従業員への使用方法の周知徹底が重要です。端末の操作方法、決済処理の手順、エラー発生時の対応などを、事前に研修やマニュアルを通してしっかりと教育しておきましょう。
研修と併せて、実務に役立つマニュアルを作成しておくことも有効です。マニュアルには端末の操作方法だけでなく、よくある質問やトラブルシューティングなどを盛り込み、従業員がいつでも参照できるようにしておきましょう。
キャッシュレス決済端末導入までの流れ

最後に、キャッシュレス決済端末を導入するまでの流れを説明します。
1.決済サービスへの申し込み
決済サービスへの申し込みは各社の公式サイトで行います。手順は必要情報の入力と必要書類の提出の二つです。
2.加盟店審査
加盟店審査では、申込内容をもとに事業者としての信頼性や安全性の確認が行われます。審査にかかる期間はサービスやブランドによって異なります。
3.端末の受け取り
審査に通過すると、端末の配送が行われます。モバイル決済端末は審査後2営業日程度で行われるものが多く、オールインワン決済端末は数週間かかるものもあります。
4.初期設定
端末を受け取ったら、マニュアルに従って初期設定を行います。5~10分で完了します。
5.利用開始
初期設定が完了すると、決済処理が可能になります。対応可能な決済手段が多いものの場合、利用開始直後は一部の決済ブランドのみ使用でき、他の決済ブランドは順次利用できるようになるものもあります。


キャッシュレス決済端末は自店の客層や目的軸に選ぼう
2021年の東京オリンピックやコロナ禍などにより、日本でもキャッシュレス決済が急速に普及・定着しました。
現在は、新型コロナウィルスの感染拡大がやや落ち着きをみせ、海外からの観光客数もコロナ前の水準まで復活してきました。キャッシュレス決済は、インバウンド需要で今後も拡大していくことが予想されています。
これから導入するという方は、自店の客層、自店で獲得したい客層を明確にし、それに合ったキャッシュレス端末を選ぶのが良いでしょう。