カテゴリー: 店舗・飲食店

  • 予約システムとは?導入する3つの方法と料金目安、メリットや選び方を解説

    予約システムとは?導入する3つの方法と料金目安、メリットや選び方を解説

    予約システムとは?

    予約システムとは顧客からの予約を主にWebから受け付けたり、Webや電話などあらゆるチャネルからの予約を一元管理したりするシステムです。主に宿泊施設やレストラン、サロンなど、予約が必要な実店舗で利用されています。

    予約システムの主な機能

    予約システムにはさまざまな機能がありますが、その代表例として次のようなものが挙げられます。

    機能概要
    予約受付顧客からの予約を受け付けるための
    オンラインフォームや予約画面を提供
    予約管理予約状況や一つひとつの予約情報の管理、
    予約の変更やキャンセル処理などを行う機能
    予約確認通知予約確定時の予約内容の通知や、
    変更やキャンセルの連絡などを自動送信
    予約集計・レポート予約データの集計や分析、売上の把握などを行う機能

    これらのデータを経営判断の材料として活用しやすいよう、
    見やすい状態に可視化することも可能
    顧客情報の管理顧客の予約履歴や連絡先情報などを管理する機能
    これらの情報は顧客対応やマーケティング活動に活用できる
    予約システムの機能例

    予約システムを導入する3つの方法と料金目安

    予約システムを導入する方法には、自社専用のシステムを開発する方法と、既存システムを導入する方法に分けられます。自社専用システムを開発する方法は2通りあり、ゼロからシステムを構築するスクラッチ開発と、既存ツールを使って開発する方法の2つです。

    この3つの方法はかかる料金も異なり、それぞれにメリット・デメリットがあります。自社のニーズや予算に合わせて適切な方法を選びましょう。

    スクラッチ開発

    スクラッチ開発とは、自社専用の予約システムをゼロから開発する方法です。自社の要件に合わせたカスタマイズや機能追加ができる、柔軟性が最も高い選択肢です。

    しかし、開発には時間と費用がかかるため、開発リソースや予算に余裕のある事業者向けの方法といえます。

    また、専門知識や技術力が必要となるため、開発チームやエンジニアの確保が必要です。基本的には外部の開発会社に依頼することになるでしょう。

    スクラッチ開発の料金は、開発にかかる工数やカスタマイズの内容によって異なりますが、数十万~数百万円はかかると思った方がいいでしょう。

    ツールを使って開発

    既存ツールを使って自社用に予約システムを開発する方法もあります。既存の予約システム開発ツールやテンプレートを利用することで、自社にとって使いやすいシステムを、短期間で導入できる方法です。コストとカスタマイズ性のバランスが取れた方法といえます。

    自社用のシステムを開発するという点ではスクラッチ開発と同じですが、開発にかかる費用や時間を大幅に削減できるでしょう。

    ただし、柔軟性やカスタマイズ性はスクラッチ開発に比べて低いです。また、開発用のツール選定にもそれなりの知識が求められます。予約機能以外の要件や将来の機能拡張なども考慮し、開発ツールを選定しましょう。

    この方法も外部の開発会社に依頼するのが一般的で、料金は数十万~100万円ほどになることが多いです。

    既存システムの導入

    コストが最もかからない方法が既存の予約システムを導入する方法です。市場にはさまざまな予約システムがあり、これをそのまま導入するだけで、予約機能や管理機能を利用できます。

    ほかの方法に比べてカスタマイズ性や柔軟性は低いものの、既存システムはどんな会社でも扱いやすいよう、試行錯誤をくり返しながら開発されています。特にクラウド型のシステムは導入後も機能改善が行われるため、どんどん使いやすくなっていくことも多いです。

    料金に関しては、近年主流のクラウド型のサービスで月数万円ほどを目安にしておくといいでしょう。中には機能は簡素なものの無料で利用できるシステムもあります。

    予約システムを導入するメリット

    予約システムを導入することは業務効率化だけでなく、顧客満足度の向上や集客強化にもつながります。

    それはなぜなのか、顧客にとってのメリットと、事業者にとっての4つのメリットと併せて解説します。

    顧客にとってメリットが多い

    まず、予約システムを導入することで、顧客の利便性が向上します。

    顧客は24時間365日、スマホやPCなどからいつでも予約が取れるようになります。店舗(カウンター)が混雑していて予約の電話を受けられない、ということも起こりません。

    次から紹介する事業者側のメリットにより事業者のリソースに余裕ができ、顧客サービスの向上を図りやすくなるのも、顧客にとってのメリットといえるかもしれません。

    予約の取りこぼしが減らせる

    事業者が予約システムを導入する1つ目のメリットは、「予約の取りこぼしが減らせる」ことです。

    先述の通り、予約システムの導入により、顧客はいつでもどこからでも予約が取れるようになります。顧客の予約忘れや、予約が面倒くさいという気持ちから申し込みを控えることは少なくなり、予約数増加が期待できるでしょう。

    予約システムの導入は顧客にとってのメリットも多いため、これを導入しないことは、競争力の低下にもつながりかねません。

    人的ミスを防ぎやすくなる

    事業者が予約システムを導入する2つ目のメリットは、「人的ミスを防ぎやすくなる」ことです。

    予約システムは自動的にデータを管理し、予約状況やスケジュールの調整を効率的に行うことができます。従業員が予約の管理やスケジュール調整を行う必要がなくなり、人為的なエラーやミスのリスクが少なくなるでしょう。

    業務効率化と会計の待ち時間削減

    事業者が予約システムを導入する3つ目のメリットは、「業務効率化と会計の待ち時間削減」です。

    予約システムを導入することで、予約や支払いをオンラインで受け付けられるようになります。これらの情報はシステムで一元管理され、予約確認の通知をはじめとする一部業務も自動化されます。

    従業員にかかる負荷は軽くなり、業務効率化や顧客対応の品質向上などを目指しやすい環境をつくれるでしょう。予約システムから事前決済を済ませる顧客が増えれば、店舗での会計は減り、その分待ち時間も少なくなります。

    事前決済のメリットや導入時の注意点、事前決済を活用して売上アップを図るコツなどはこちらの記事で解説しています。

    事前決済とは?おすすめの業種やメリット、導入を売上アップにつなげるコツ

    顧客情報を管理しやすくなる

    事業者が予約システムを導入する4つ目のメリットは、「顧客情報を管理しやすくなる」ことです。

    予約システム上で顧客の予約履歴や個人情報をデータベース化し、必要なときに簡単にアクセスできるようになります。これらのデータを活かし、顧客に対する個別のサービス提供やマーケティング活動をすることもできます。

    顧客の嗜好や来店頻度などのデータを活用して、顧客満足度の向上やリピート率の向上につなげていけるでしょう。

    予約システムの選び方ポイント6つ

    予約システムは自社の要件に合ったものを選ぶことで、業務効率化や集客強化などの効果を最大化できるでしょう。

    予約数は足りるか

    まずは、自社の(想定)予約数を把握しましょう。予約数が多い場合は大規模な予約システムが必要になりますが、少ない場合は小規模なシステムでも十分な場合があります。

    予約システムの料金は月間の予約数に応じて変わってくることも多いです。自社の規模に合ったシステムを選ぶことで、コストの無駄を抑えられるでしょう。

    機能に不足はないか

    予約の受付と管理ができるのは当然として、機能が充実した予約システムを選ぶといいでしょう。たとえば予約の自動確認メールやキャンセル待ちリスト、スケジュール管理機能などがあると便利です。

    ほかにも予約受付時に事前決済を受け付けられるか、特定の予約条件や割引設定などのカスタマイズが可能かどうかなどをチェックしましょう。

    操作性は良いか

    予約システムは従業員や顧客が利用するため、操作のしやすさも重要です。見やすいインターフェースや直感的な操作方法のシステムを選ぶことで、スムーズな予約手続きができるでしょう。

    無料でデモやトライアルができるシステムも多いです。これらを利用して、実際の操作感を確認してみるのがおすすめです。

    カスタマイズ性は高いか

    自社の予約システムには、独自の要件やデザインを反映したいという企業もあるでしょう。そのような場合には、カスタマイズ性の高さも選定ポイントになります。

    オプションで機能の付け足しやデザインの変更はできるのか、開発やカスタマイズにかかる費用や時間と併せて確認しましょう。

    料金は適切か

    一般的に、予約システムにはいくつかのプランがあり、プランごとに料金は異なります。月額固定料金や利用者数に応じた従量課金など、さまざまな料金形態があります。追加オプションやカスタマイズ料金についてもきちんと確認しておきたいです。

    各プランの料金形態や月々かかるコストなどを比較し、自社の予算に合ったシステム・プランを選びましょう。

    セキュリティリスクはないか

    予約システムは、顧客の個人情報や予約データなど、重要な情報を扱います。そのため、セキュリティ対策がしっかりとされているシステムを選ばなければなりません。

    SSL暗号化やデータバックアップなどのセキュリティ機能の有無を確認し、情報漏えいやデータ紛失などのリスクを最小限に抑えましょう。

    予約システムの料金を抑えるには既存システムの導入がおすすめ

    予約システムを導入する方法には自社用のシステムを開発する方法と、既存システムを導入する方法があります。自社専用のシステムをゼロから構築するスクラッチ開発が最も料金が高く、既存システムを導入する方法はイニシャルコストもランニングコストも抑えやすいです。

    予約システムをはじめて導入する場合、基本的には既存システムがおすすめです。既存システムはどんな企業でも使いやすいように作られています。安価な既存システムだからといって、使いづらいということはまずありません。

    オプションで機能を追加したりデザインを変更したりできるシステムもあるので、カスタマイズしたくなったら、これらを活用するのもいいでしょう。

  • 売掛金とは?関連用語や処理の流れ、注意点をまとめて解説

    売掛金とは?関連用語や処理の流れ、注意点をまとめて解説

    売掛金とは?

    売掛金とは、商品やサービスの代金を請求したがまだ支払われていない金銭のことです。商品やサービスを先に提供し後で代金を回収する「掛売り」で、売掛金が発生します。

    掛売りは一定の信頼関係のもとで顧客に支払い猶予を与える取引形態です。これにより、顧客は商品やサービスを即座に受け取ることができ、後日指定の期限内に支払いを行います。

    売掛金は、企業の収益や資金繰りにとって重要な要素です。売掛金は回収しなければ現金が入金されず、売上(収益)が確定しません。そのため売掛金の残高を把握し、支払い期限を管理する必要があります。なお、売掛金の回収には入金消込と呼ばれる業務が伴います。未回収のリスクも存在するため、業務負荷の軽減やリスクヘッジのために、売掛金の請求代行サービスを活用することをおすすめします。

    売掛金と似た言葉・関連用語

    売掛金と似た言葉・関連用語として、「売掛」「買掛」「消込業務」などが挙げられます。これらの言葉や関連用語は、売掛金の取引や回収業務を理解するうえで重要な要素です。

    売掛(うりかけ)

    売掛は顧客に商品やサービスを提供し、代金を後日支払ってもらう取引形態を指す言葉です。顧客からの支払いを受けるべき金額として、売掛金と同義で使用されることもあります。

    買掛(かいかけ)

    売掛の逆が「買掛」です。企業が他社からの請求に対して支払いを行う債務のことで、代金後払い(売掛)で仕入れた商品やサービスの支払うべき金額を指します。

    消込業務(けしこみぎょうむ)

    売掛金の回収業務において重要な要素となるのが消込業務です。顧客からの入金を受け、その入金を売掛金と突き合わせ、残高の管理をする業務です。顧客が支払った金額を適切に帳簿上で処理し、未回収残高を減らしていきます。

    売掛金の勘定科目・仕訳について

    売掛金が発生したら帳簿に付け、入金を受けたらそれを消込していかなければなりません。この流れが仕訳です。帳簿には「資産」「純資産」「収益」「費用」「負債」の5つの勘定科目」があります。

    勘定科目概要例
    資産自社が持つ財産や、将来的に収益をもたらすであろうもの商品/現金/土地/借地権/前渡金
    純資産原則として返済不要の、出資を受けたり事業を通して蓄積したりした資産資本金/利益剰余金/自己株式/新株予約権
    収益事業を行うことで得たお金売上/売掛金/雑収入/固定資産売却益/助成金
    費用収益を得るために使ったお金仕入費用/人件費/交通費/支払利息
    負債支払いや返済をしなければならないお金買掛金/借入金/支払手形
    勘定科目の5分類

    仕訳では資産が増えるものを「借方」、負債が増えるものを「貸方」として扱います。売掛金は資産として借方に、同じ金額を売上(収益)として貸方に記帳します。

    その後、入金を受けたら勘定科目を変更。借方が普通預金(資産)、貸方が売掛金(資産)になります。

    売掛金の発生から回収までの流れ

    売掛金は、商品やサービスの提供後に顧客が支払いを行う取引形態です。通常の、その場で決済を行う取引とは異なり、売上(売掛金)の発生から回収までにはいくつかの工程があります。売掛金が発生してから回収し、記帳するまでの一連の流れについて解説します。

    売掛金(掛取引)の発生

    売掛金は顧客が商品やサービスを購入した際に、支払いを猶予してもらうことで起こります。これを掛取引といいます。

    なお、売掛金は主にBtoBの取引で発生します。飲食店や小売店の仕入れ、業務のアウトソーシングサービスなどで、売掛金が発生することの多い取引です。

    必要に応じて見積書や発注書を作成

    掛取引の内容や売掛金の金額を明記し、取引先と認識を合わせるために、見積書や発注書などの書類作成が必要です。

    見積書は、提供する商品やサービスの内容や価格を顧客に示すもの、発注書は顧客からの注文内容を確定するものです。これらの書類は、取引の明確化と後続の業務をスムーズに進めるために欠かせません。

    商品やサービスの提供

    売掛金が発生したら、商品やサービスの提供を行います。顧客への約束通りに商品を届けたり、サービスを提供したりします。

    この段階ではまだ支払いは行われていませんが、提供した価値や品質によって顧客の信頼を得ることが重要です。あまりにも品質が低いものを提供すると、トラブルにつながったり、継続発注がもらえなくなったりするかもしれません。

    売掛金の回収

    商品やサービスの提供が完了した後、売掛金の回収が行われます。顧客に対して請求書を発行し、支払いの期限や方法を明示します。顧客は指定された期限内に売掛金を支払うことになります。

    なお、期限内に支払いが行われなかった場合、顧客に支払いの催促をしなければなりません。これを「督促業務」といいます。

    督促業務ではどの顧客が未入金なのか確認し、その顧客に個別に連絡を取ることになります。支払い済みのほかの顧客に間違えて連絡をしてしまえば自社の信用低下に、未入金の見逃しがあれば自社の損失につながりかねません。

    督促業務は煩雑で、ミスの許されない業務です。事業規模が大きくなってきたら、「決済代行サービス」を活用するのもいいでしょう。

    入金消込(消込業務)

    顧客からの支払いがあった場合、それを受け取ります。入金を受けた後は、入金と売掛金を相殺し、入金消込を行います。入金消込によって、顧客ごとの売掛金の残高が確定します。

    売掛金の残高チェック

    売掛金の回収や消込が行われた後は、定期的に売掛金の残高をチェックします。残高チェックによって、未回収の売掛金の状況や顧客ごとの支払い遅延の有無を把握できるでしょう。

    貸借対照表への記載

    売掛金の回収や消込が完了したら、その情報を貸借対照表に記載します。貸借対照表は、企業の資産や負債の状況を示す重要な財務報告書であり、売掛金の情報を正確に反映させることが求められます。

    売掛金の取り扱い方や注意点について

    売掛金は企業にとって重要な資産であり、適切な取り扱いが求められます。売掛金の取り扱い方や注意点について解説するので、業務を進める際の参考にしてください。

    買掛金との相殺

    取引先が自社の顧客であると同時に仕入先でもある場合、相手方の同意を得たうえで、買掛金と売掛金の相殺ができます。

    相殺とは、売掛金と買掛金の間で相互に債権と債務を相殺することです。売掛金と買掛金が同額の場合はそれぞれが帳消しに、差額がある場合は大きい方の金額から小さい方の金額を差し引きします。

    相殺処理では、実際に資金が動くわけではありません。ただ、会計上は相殺した分の負債が減ることになります。

    売掛金の時効は5年

    売掛金には「5年間の時効」があります。未回収の売掛金(滞納)を5年放置すると、売掛金を放棄したとみなされ、請求権がなくなってしまうのです。

    この5年の時効は督促や民事裁判の提訴、差し押さえなどにより更新できます。

    売掛金の値引きについて

    掛取引で販売した商品や提供したサービスに問題があった場合、代金回収が困難な場合などには、売掛金の値引きが検討されることがあります。値引きには債権者(提供側)と債務者(支払い側)の合意が必要です。

    売掛金の支払い保留について

    売掛金の支払い保留とは、債権者が売掛金の支払いを一時的に保留することを指します。その売掛金が両者の合意のうえで保留されているのか、それとも一方的に保留(滞納)されているのかを、まずは確認しましょう。

    なお、全額の支払いを保留したうえで、売掛金の一部を先に回収することもあります。この場合、入金された分の売掛金回収として仕訳を行います。

    売掛金が回収できない場合は?

    売掛金が回収できない場合、企業は貸倒として仕訳する必要があります。貸倒が起こった場合、決算時の貸借対照表から対象の売掛金を消去します。損益計算書に損失が計上されることもあるでしょう。

    このような事態を避けるために、未回収には早めに対応すべきです。まずは督促を行いましょう。何もせず5年間放置すると、時効になり売掛金の請求権が失われてしまいます。何度督促しても回収できない場合は弁護士に相談することになるでしょう。

    未回収リスクに備えるために、あらかじめ保証ファクタリングや、未回収保証つきの決済代行サービスを活用する方法もあります。

    売掛金の未回収リスクに供え、決済代行サービスの検討も

    売掛金の未回収リスクは、企業にとって重要な課題です。長期間にわたって未回収が続くと、資金繰りや業績に悪影響を及ぼしかねません。

    未回収リスクを軽減するためには、売掛金の回収プロセスを見直すことが重要です。プロセスの中の問題点を見つけ、期限内に確実に回収するための取り組みを考えます。

    しかし、中小企業や個人事業主の場合、売掛金の管理や回収に専任スタッフを配置することが難しいかもしれません。

    そこでおすすめなのが、「決済代行(請求代行)サービス」です。専門の業者に売掛金の回収業務を委託することで、より確実でスムーズな回収が見込めます。中には未回収保証つきのサービスもあり、効果的なリスクヘッジとなるでしょう。

    決済代行サービスを活用することで、クレジット払いや電子マネー、コンビニ払いなどの多様な決済手段を導入することもできます。このメリットは、特にBtoCのビジネスで活きるでしょう。

    こちらの記事では決済代行サービスとは何か、その選び方やビジネスモデル別のおすすめサービスを紹介しています。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • Web請求書とは?導入増の背景やメリット、作り方をまとめて解説

    Web請求書とは?導入増の背景やメリット、作り方をまとめて解説

    Web請求書とは

    Web請求書とはWeb上で発行され、Webを介して送付できる電子請求書のことです。作成・発行・送付・管理などのあらゆる観点において、従来の紙の請求書と比べて利便性が高く、導入する企業が増えています。

    紙の請求書との違い

    Web請求書と紙の請求書の最大の違いは、やはり請求関連の業務効率にあるでしょう。

    請求書の作成においては、Webも紙もオフィスソフトや専用システムを使うため工数はあまり変わりません。

    しかし、Web請求書は作成後に印刷や郵送をする必要がなく、メールやシステム上から送付できます。これらにかかる手間と費用を削減でき、請求書に不備があった場合の修正や再送付もスムーズです。

    また、受け取った側も整理の手間がなく、電子データのまま請求書を保管できます。紙の請求書では必要だった物理的な保管スペースが不要となり、管理のしやすさや検索性も向上します。

    請求書をWeb化する企業が増えた背景

    Web請求書の導入が増えている主な背景には、デジタル化や効率化の推進、SDGsをはじめとする環境への配慮などがあります。

    近年、企業の業務プロセスのデジタル化が進み、紙の請求書からの移行が促進されています。これは経済産業省がDX推進を呼びかけていることからわかるように、個社にとどまらない社会全体の動きです。

    効率化に関しては先述の通りです。Web請求書は発行や送付にかかる手間や費用はもちろん、保管・管理にかかるコストも削減できます。専用システムの場合は利用料がかかるかもしれませんが、人件費を含むコスト削減効果が、かけた費用を上回るケースが多いです。

    加えて、近年ではSDGsやサステナブルなど環境への配慮が重視されています。Web請求書は紙を一切使用せず、環境に優しい選択肢といえます。そのうえ効率化により働きやすい環境をつくることは、SDGsの「働きがいも経済成長も」「すべての人に健康と福祉を」などの項目にもつながるでしょう。

    Web請求書の作り方

    Web請求書を作る場合、オフィスソフトか専用システムを使うことになるでしょう。組織の規模が小さい、請求書の枚数が少ないといった場合はオフィスソフトでも十分に対応できますが、基本的には専用システムの活用がおすすめです。

    オフィスソフトで作る

    一般的なオフィスソフト(Microsoft ExcelやGoogle スプレッドシートなど)を使う方法です。テンプレートを作成し、必要な情報を入力していくことで、決まった形式の請求書を比較的簡単に作れます。

    オフィスソフトは費用をかけずに簡単に導入できますが、大量の請求書を作成する場合や自動化を求める場合には限界があるでしょう。

    Web請求書システムで作る

    Web請求書専用のシステムやアプリケーションを使い、電子請求書の作成や管理をする方法です。これらのシステムは請求業務に必要な多くの機能を備えており、請求書の作成・管理・送付を効率化できます。

    自動で請求書を作成する機能やクラウドにデータを保管する機能も備えているため、請求業務にかかわる人数が多い、毎月たくさんの請求書を発行しなければならないといった場合に有効です。

    請求書を含むさまざまな帳票に対応したシステム、送付や受取まで代行するサービスなど、優れたシステムも多く登場しています。

    Web請求書のメリット

    Web請求書を導入することで、業務効率化やコスト削減などさまざまな効果を得られるでしょう。Web請求書を導入する5つのメリットを紹介します。

    印刷や郵送にかかるコスト削減

    Web請求書を導入する1つ目のメリットは、「印刷や郵送にかかるコスト削減」です。

    紙の請求書では印刷や郵送にコストと時間がかかりますが、Web請求書はデジタルで送付するため、これらのコストがかかりません。

    業務ややりとりがスムーズになる

    Web請求書を導入する2つ目のメリットは、「業務ややりとりがスムーズになる」ことです。

    Web請求書はデジタルデータでやりとりされるため、請求書の作成や受領、支払い処理などの業務がスムーズに行われます。紙の請求書では郵送や手入力が必要でしたが、Web請求書では自動化やデータの連携が可能となり、業務工数を大きく削減できるでしょう。

    請求書の送付状況はもちろん、支払い状況の確認もリアルタイムで行えるシステムも多いです。会計システムなどと連携させることで、バックオフィス全体の業務効率化を図ることもできます。

    人的ミスの防止

    Web請求書を導入する3つ目のメリットは、「人的ミスの防止」です。

    紙の請求書では手作業での計算や入力が必要であり、人的ミスが発生しやすいです。請求書の枚数が増え、従業員1人あたりの負担が増えるほど疲労も蓄積し、ミスはさらに起こりやすくなるでしょう。

    しかし、Web請求書には自動計算や事前設定など、人的ミスの防止に役立つ機能も多いです。もちろん、システムは人間と違って疲れることもありません。正確な情報で迅速な処理ができるため、取引先からの信頼向上にもつながるでしょう。

    多様な働き方の促進

    Web請求書を導入する4つ目のメリットは、「多様な働き方の促進」です。

    Web請求書はインターネットを通じて作成・送付されるため、場所や時間を問わずに業務を進められます。リモートワークやフレックスタイムなどの多様な働き方に対応し、柔軟な業務環境を実現しやすくなるでしょう。

    これは既存の従業員の負荷を軽減するだけでなく、離職率の低下、採用強化にもつながります。

    従来の働き方であれば育児や介護などの事情で離職せざるを得なかった従業員も、多様な働き方の促進により無理なく仕事を続けられるかもしれません。

    多様な働き方の導入はそれだけで福利厚生としてアピールでき、働きやすい環境をつくることで、就活市場における自社の評判も良くなります。遠隔地の人材も採用しやすくなるため、採用母数も増えるでしょう。

    セキュリティの向上

    Web請求書を導入する5つ目のメリットは、「セキュリティの向上」です。

    特にWeb請求書システムには、データの暗号化やアクセス制限などのセキュリティ対策が施されています。紙の請求書に比べて情報漏えいや紛失のリスクが低く、情報セキュリティの向上が図れるでしょう。

    ただし、紙の請求書では受けることがなかった「サイバー攻撃」のリスクはあります。システムのベンダー側の不具合によるものであっても、情報漏えいがあれば自社の信用にかかわります。強固なセキュリティのシステムを選ぶことが大切です。

    Web請求書導入時の注意点

    Web請求書を導入するメリットは多いですが、いくつか気を付けなければならないこともあります。

    法的な要件について

    Web請求書は紙の請求書と同様に法的な要件を満たす必要があります。特に電子請求書を受領したり、紙の状態で受領した請求書を電子保管したりするには細かな要件を守らなければなりません。

    ただ、これらの要件もWeb請求書システムを活用することでほぼクリアできます。詳しくはこちらの記事で解説しているので、電子化を迷っている企業や、電子化の準備を進めるよう指示された担当者の方はぜひお読みください。

    請求書受領の電子化は義務?要件や対応方法・おすすめサービス比較

    取引先が紙の請求書を希望することも

    Web請求書への移行には、取引先の理解や協力が必要です。中には紙の請求書を希望する取引先もあるかもしれません。導入を進める前に、どのくらいの取引先が協力してくれるのかを確認しておきましょう。

    Web請求書システムの選び方

    紙の請求書からWeb請求書に移行するには、専用のWeb請求書システムの導入がおすすめです。次のポイントを参考に、自社に合ったシステムを選びましょう。

    【自社の課題や規模】

    請求業務のどこに工数がかかっているのかを明確にし、課題解決につながるシステムを選びましょう。また、Web請求書システムは発行や受領の枚数などにより料金が変わるものも多く、自社の規模に合ったものを選ぶことが大切です。

    【機能の過不足】

    請求書作成や管理、自動化など、必要な機能がシステムに備わっているか確認しましょう。また、使わない機能が多すぎると操作の妨げになったり、その機能分費用が高くなったりすることもあります。

    【連携可能なシステム】

    Web請求書システムを会計システムなどと連携させることで、バックオフィス全体の効率化が図れます。

    【法改正への対応とサポート】

    電子請求書に関する法律は5~10年スパンで改正をくり返してきました。今後改正があった際、ベンダー側でそれに対応してくれるものが望ましいです。また、万が一の際に適切なサポートを受けられるかどうか、安心してシステムを導入できるかを検討しましょう。

    電子請求書サービス比較26選 │ 導入メリットや注意点、システムの選び方

    Web請求書システムを導入し、請求業務の効率化を図ろう

    紙の請求書からWeb請求書に移行することで、コスト削減や業務効率化などさまざまなメリットを享受できます。ひいてはSDGsへの取り組みや多様な働き方の推進にもつながり、自社のイメージアップとそれによる競争力強化をも図れるでしょう。

    そのためにおすすめなのが、Web請求書システムの導入です。Web請求書はオフィスソフトでも作成できますが、効率化やミス防止、管理のしやすさなどさまざまな点でWeb請求書システムが勝っています。

    先述の通り、システムの具体的な選び方は下記記事で解説しています。規模別・目的別のおすすめシステムも紹介しているので、ぜひ参考にしてみてください。

    電子請求書サービス比較26選 │ 導入メリットや注意点、システムの選び方

  • 決済代行会社にかかる手数料・費用は?内訳と目安金額、サービスの選び方を解説

    決済代行会社にかかる手数料・費用は?内訳と目安金額、サービスの選び方を解説

    決済代行会社とは

    決済代行会社とはクレジットカード払いや電子マネー、口座振込・振替、コンビニ後払いなどの決済手段をまとめて導入・管理するサービスを提供している会社です。彼らの提供するサービスを「決済代行サービス」といいます。

    決済代行会社にかかる費用・手数料の内訳と目安

    内訳内容相場・目安
    端末費用決済端末の購入やレンタルにかかる費用無料~数万円
    初期費用導入時に支払う費用数万円
    月額料金システム利用などにかかる固定費1万円未満
    決済手数料決済ごとにかかる手数料3%前後
    トランザクション費用サーバー間の決済処理ごとにかかる費用数円~数十円ほど
    振込手数料決済代行会社から自社へ、売上金を振り込む際の手数料利用する銀行のものに準じる
    取り消し手数料決済処理を取り消す際にかかる手数料1件あたり数円ほど
    決済代行会社にかかる費用・手数料の内訳と目安

    初期費用

    初期費用は決済代行会社との契約時にかかる費用です。決済・管理システムの構築や設定、導入、決済端末の購入費などがこれにあたります。

    初期費用の金額は決済代行会社により異なりますが、かかる場合は数万円ほどであることが多いです。中には無料で導入できる決済代行サービスもあり、イニシャルコストを抑えたい企業におすすめです。

    月額料金

    月額料金は月々の決済件数にかかわらず発生する固定費です。決済・管理システムや決済端末などの利用料などがこれにあたります。

    初期費用と同じく月額料金のかからない決済代行サービスもあります。かかる場合は1万円未満の金額であることが多いです。

    決済手数料

    決済手数料は、決済代行サービスで導入した決済手段(クレジットカード払いや電子マネー、コンビニ後払いなど)で支払いが行われるたびにかかる費用です。

    決済手段の種類により異なりますが、1件あたり3%前後であることが多いです。たとえば会計が1万円だった場合、決済手数料は300円となります。

    この手数料はクレジット会社をはじめとする金融会社に支払う手数料とは別途発生します。たとえば1万円の会計で決済代行会社の手数料が3%、クレジット会社への手数料が2%だった場合、決済手数料の合計は500円です。

    トランザクション費用

    トランザクション費用とは、決済データをクレジット会社や銀行などの金融機関に転送する際にかかる費用です。トランザクションフィーともいいます。

    決済手数料と同じく決済のたびにかかりますが、金額は固定です。トランザクション費用の目安は1件あたり数円~数十円ですが、会計額にかかわらず同じ金額がかかります。

    振込手数料

    振込手数料は決済代行会社から自社へ、売上を振り込む際に発生する手数料です。銀行で口座振込をすると手数料がかかりますが、これが振込手数料にあたります。

    振込手数料は利用する銀行や決済代行会社により異なりますが、無料のところもあります。振込手数料は入金のたびにかかるため、費用を抑えたい場合は入金サイクルのスパンが長いサービスを選ぶといいかもしれません。

    取り消し手数料

    取り消し手数料は決済処理を取り消す際にかかる費用です。金額は1件あたり数円で、決済処理の取り消しはそう多くはないかもしれませんが、この費用についてもきちんとチェックしておきましょう。

    決済代行会社の選び方

    決済代行会社を選ぶ際、月額料金や決済手数料などの各種費用にばかり目が向いてしまう人は多いでしょう。しかし、コストだけで決済代行会社を選ぶのはおすすめできません。

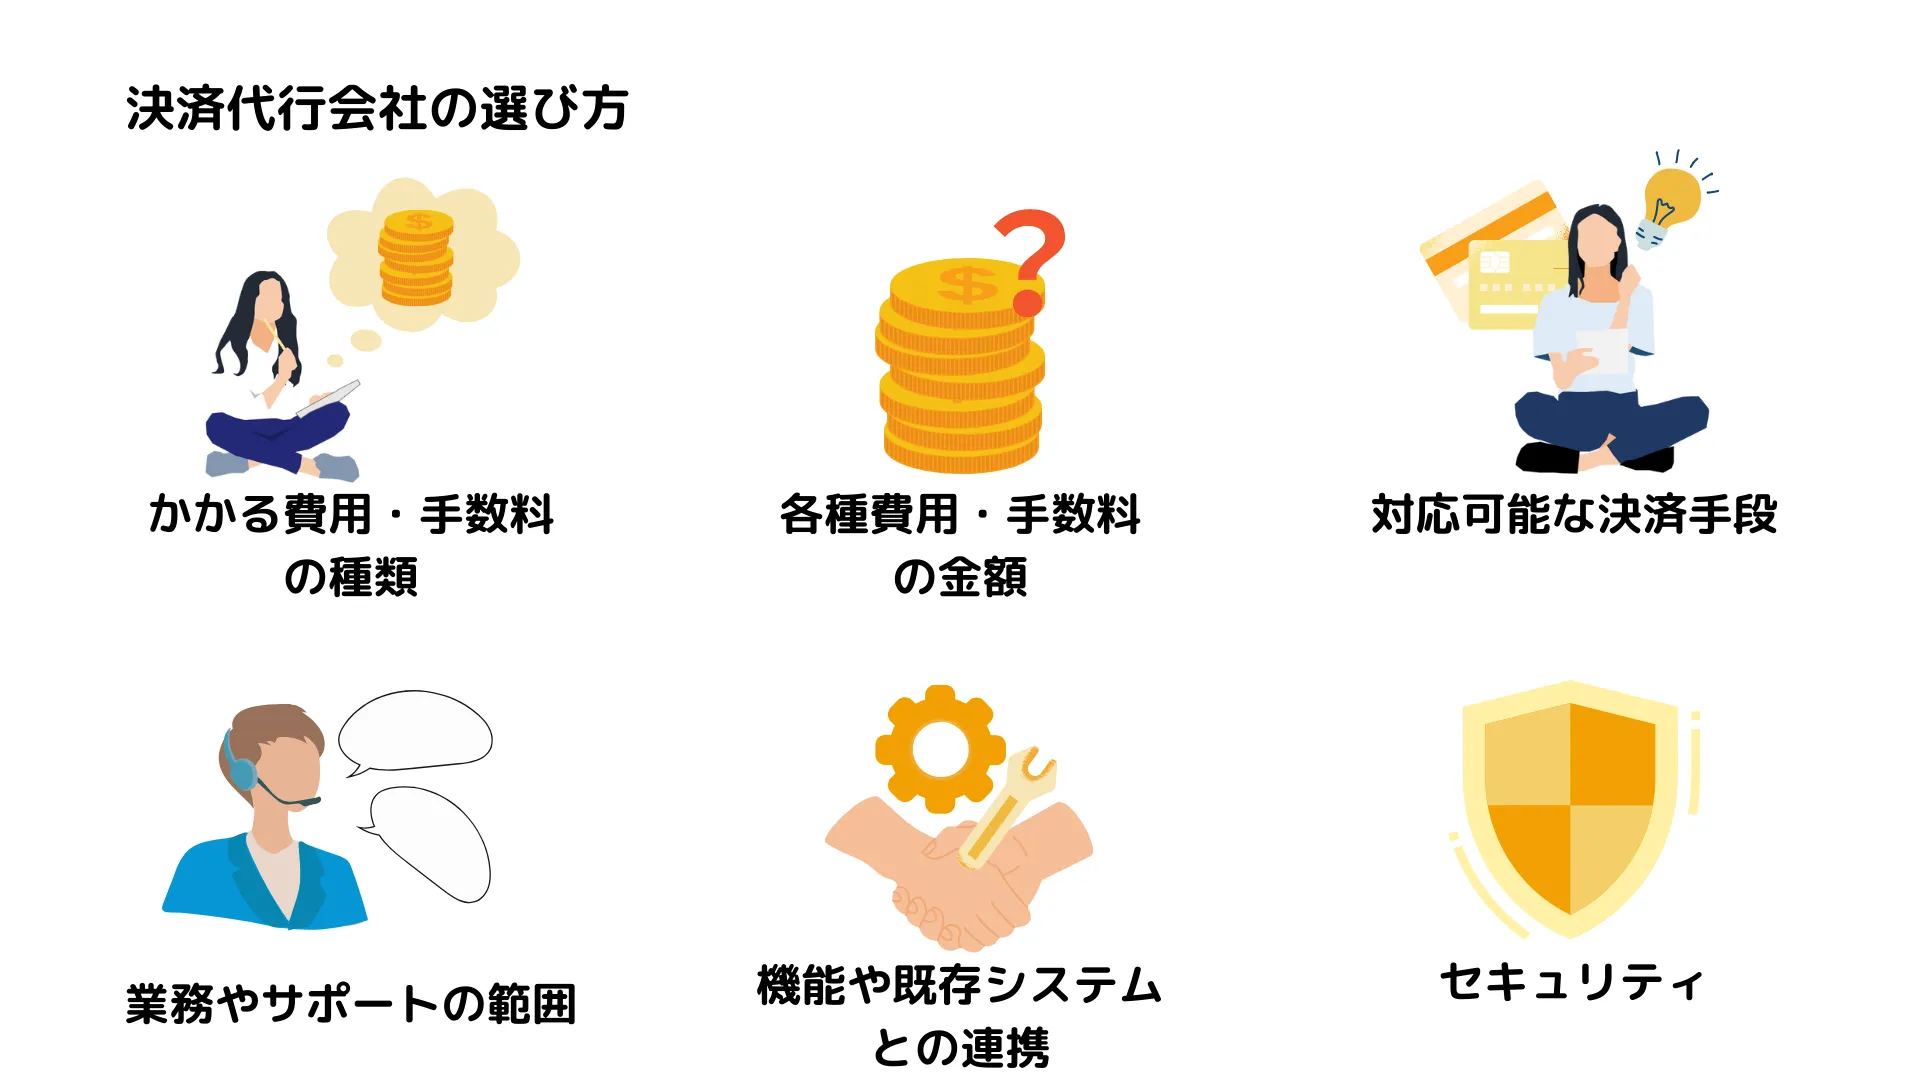
    決済代行会社を選ぶ際の基準となる6つのポイントを紹介します。

    かかる費用・手数料の種類

    決済代行会社を選ぶ1つ目のポイントは、「かかる費用・手数料の種類」です。

    先述の通り、初期費用や月額料金、振込手数料などが無料の決済代行会社もあります。これらの費用がかからない会社を選ぶことで、コスト削減を目指せるでしょう

    各種費用・手数料の金額

    決済代行会社を選ぶ2つ目のポイントは、「各種費用・手数料の金額」です。

    初期費用や月額料金などの固定費、各種手数料の金額・割合をチェックしましょう。ここで大切なのは「自社にとってお得に使える会社を選ぶこと」です。

    たとえば現金払いの割合が多いお店なら、決済手数料やトランザクション費用が多少高くとも、初期費用や月額料金が安い会社を選んだ方がいいかもしれません。その逆もまた然りです。

    対応可能な決済手段

    決済代行会社を選ぶ3つ目のポイントは、「対応可能な決済手段」です。

    クレジットカード払いや電子マネー、口座振込・振替、コンビニ後払いなどどの決済手段に対応しているのかを確認しましょう。

    また、同じクレジットカード払いや電子マネーでも、その種類はさまざまです。

    電子マネーは交通系やWAONなどのプリペイド式はもちろん、PayPayあと払いのような後払い式に対応したものにも対応できるものが好ましいです。クレジットカードは主要ブランドに加え、特に観光地では銀聯に対応しているといいでしょう。

    クレジットカード払いや電子マネーにはポイントがつくものも多いです。近年のポイ活ブームもあり、いつもの決済手段が使えるかどうかでお店を選ぶユーザーも少なくありません。

    集客への影響を考え、多様な決済手段に対応した代行会社を選びましょう。

    業務やサポートの範囲

    決済代行会社を選ぶ4つ目のポイントは、「業務やサポートの範囲」です。

    決済代行会社の中にはクレジット会社との手数料交渉や代金回収業務の代行、未回収保証など、付帯サービスつきのところも多いです。これらの業務・サポートが充実していれば、自社の管理コストを削減し、ひいては人件費カットにもつながるでしょう。

    特に、クレジット会社との手数料交渉は重要です。決済代行会社への手数料が発生することを考えると、クレジット会社側の手数料は少しでも抑えておきたいです。

    機能や既存システムとの連携

    決済代行会社を選ぶ5つ目のポイントは、「機能や既存システムとの連携」です。

    決済代行会社は複数の金融機関をまとめて管理できる「自社専用の管理システム」や、キャッシュレス決済の受付に必要な決済端末を提供してくれます。これらの機能や既存システムとの連携が充実しているほど、自社従業員の業務負荷は軽くなるでしょう。

    特に決済端末はアルバイトスタッフも使うものです。「持ち運びができるか」「POSレジと連動できるか」「操作は簡単か」などの観点で、現場にとって使いやすいかをチェックしましょう。

    セキュリティ

    決済代行会社を選ぶ6つ目のポイントは、「セキュリティ」です。

    特にEC事業などでは商品の届け先やクレジットカード情報など、重要な顧客情報を入力してもらうことが多いです。これらの情報が漏えいすると、それがたとえ決済代行会社の責任によるものでも、自社のイメージダウンや損害賠償などにつながりかねません。

    ECサイトではクレジットカードの接続方式の選び方がが重要です。こちらの記事では手軽に導入でき、セキュリティリスクの低いメールリンク型決済について解説しています。ほかの接続方式との違いについても触れているので、ぜひお読みください。

    メールリンク型決済とは?メリット・デメリットや選び方、ほかの接続方式との違い

    決済機関との直接契約と代行会社、どちらがおすすめ?

    クレジットカードや口座振込・振替などの決済手段を充実させることは、客単価アップや集客につながります。これらの決済手段を導入する方法は2つ、「決済機関との直接契約」と「決済代行会社の活用」です。

    結論としては決済代行会社の活用がおすすめなのですが、それはなぜなのか。直接契約がおすすめのケースと併せて紹介します。

    直接契約は費用を抑えやすいが管理が大変

    クレジット会社や銀行などの決済機関と直接契約すれば、決済代行会社への費用・手数料は発生しません。ただ、費用を抑えやすい反面、管理コストが膨らみやすい方法ではあります。

    クレジット払いや口座振込・振替などの決済手段を提供するのは、クレジット会社や銀行などの各種金融機関です。

    同じクレジットカード払いでも、VisaやMastercardなどのブランドごとに別途契約をしなければなりません。口座振替であれば、引き落とし先となる口座ごとに銀行と契約しなければならず、自社ですべての手続きを進めるのは大変です。

    直接契約では自社従業員の業務負荷が増え、管理コストがかさみます。導入・運用費用や手数料などは抑えられても、トータルで見ればコストが膨らみやすいでしょう。

    ただ、特定のクレジットブランドや銀行に対応できればいいというケースでは、直接契約がおすすめです。地方の実店舗・企業で、その地域に根付いている地方銀行にだけ対応できればいいようなケースです。

    たとえば「業務スーパー」を運営している株式会社オーシャンシステムは新潟の会社ですが、新潟の業務スーパー限定で、自社開発の決済アプリ「オーシャンペイ」での支払いを2%オフにしています。オーシャンペイでの支払いは7日・17日・27日締めで、締め日の次の「7が付く日」に銀行口座から引き落とされます。

    この2%オフの条件が、新潟の地方銀行「第四北越銀行」からの引き落としです。

    代行会社は手間・コストの両面からおすすめ

    異なる金融機関の手続きや管理をまとめて代行してくれるのが決済代行会社です。

    決済代行会社を活用すれば費用や決済手数料が生じますが、その分管理コストを削減できるでしょう。決済機関との手数料交渉を代行してくれる会社もあり、ベテランに交渉を任せることで、手数料を下げてもらえる可能性は高くなります。

    決済代行会社を活用すればその分費用は増えますが、トータルで見れば大きなコストカットができるケースも少なくありません。

    決済代行会社を手数料や費用だけで選ぶべきではない

    決済代行会社選びでは手数料や費用に目が向きがちですが、これらだけで契約先を選ぶべきではありません。

    どんな決済手段に対応しているかは決済代行会社ごとに異なります。決済機関との手数料交渉や未回収保証など、付帯サービスのある会社も多いです。

    コスト面とサービス内容を天秤にかけ、自社にとって使いやすい会社を選ぶことが大切です。

    もちろん、どんな決済手段を取り入れるべきなのか、どの決済方法が多いのかはお店や事業により異なります。そのため、おすすめの決済代行会社も企業により変わってきます。

    どの会社を選べばいいかわからない企業には、こちらの記事がおすすめです。おすすめの決済代行サービスをタイプ別・適したビジネスモデル別に紹介しています。

    選び方も解説しているので、自社に合ったサービスを導入し、コスト削減・業務負荷の軽減などのメリットを最大化できるでしょう。

    オンライン決済サービスおすすめ比較24選|導入費用・手数料・タイプ別の選び方・メリット

  • 口座自動振替とは?事業者・顧客別のメリット・デメリット、導入方法を解説

    口座自動振替とは?事業者・顧客別のメリット・デメリット、導入方法を解説

    口座自動振替とは?

    口座自動振替とは指定された銀行口座から、決まったタイミングで料金を自動引き落としする仕組みです。口座振替や自動振替とも呼ばれ、公共料金をはじめとする月額制の料金支払いに古くから使われてきました。

    口座振込との違い

    口座振込も、自動振込と同じく銀行口座を使った料金支払いの方法です。事業者の指定した銀行口座に現金を振り込んだり、ユーザーの銀行口座から直接お金を振り込んだりできます。

    自動振込との違いには「引き落としが自動でかかるか」「手数料の有無」などがあります。自動振替は指定したタイミングで自動で引き落としがかかりますが、口座振込では支払いのたびに、ユーザーが振込先口座や振込金額などの情報を入力しなければなりません。

    また、口座振替ではユーザー側に手数料がかかりませんが、口座振込では各銀行の定めた手数料がかかります。

    手間と手数料がかからないことからユーザーにとってのメリットが大きく、利便性の高い支払い方法として取り入れる事業者が多いです。

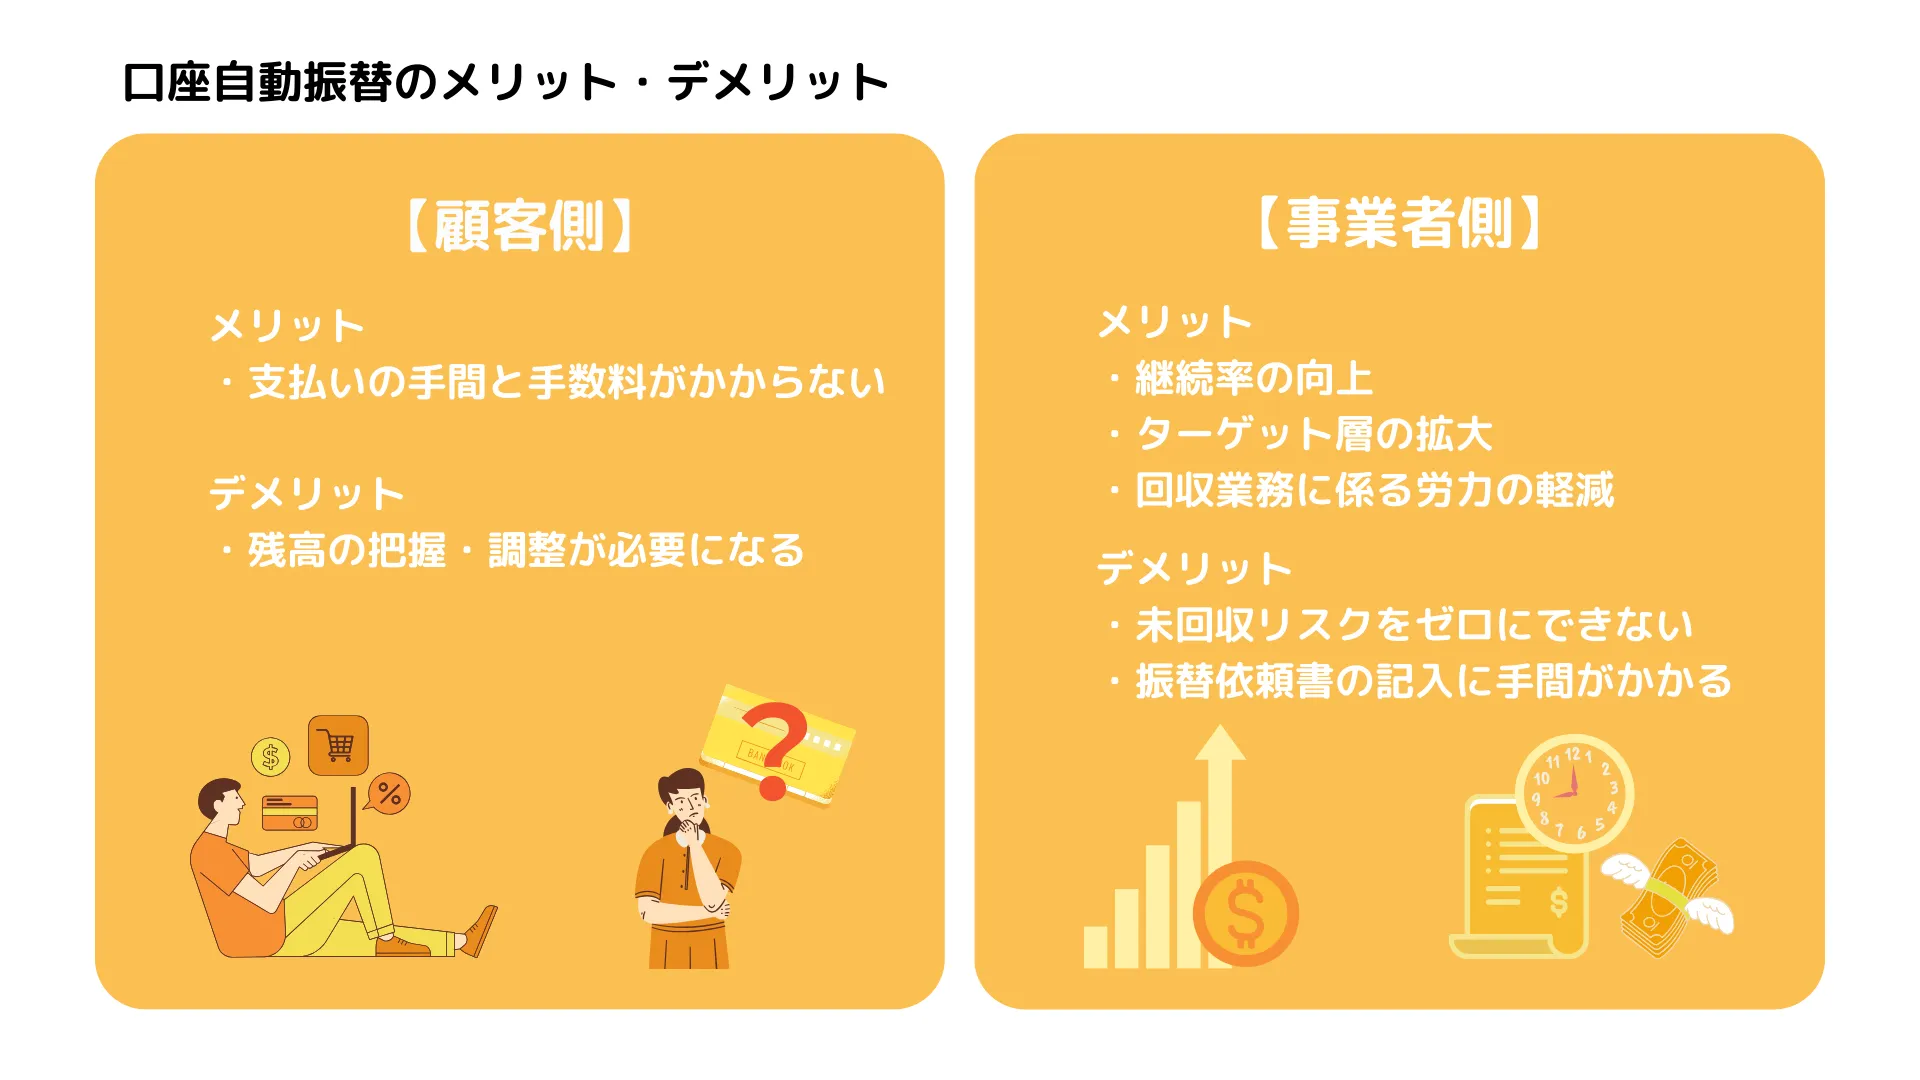
    【顧客側】口座自動振替のメリット・デメリット

    自動振替で料金を支払う、顧客側のメリット・デメリットを紹介します。

    メリット:支払いの手間と手数料がかからない

    先述の通り、自動振替では顧客側に手数料がかかりません。口座に支払い金額分のお金さえ入っていれば自動で料金が引き落とされるため、銀行やコンビニなどで支払いをする手間もかかりません。

    詳しくは後述しますが、一度自動振替の手続きを済ませてしまえば、顧客側は引き落としがかかるのを待つだけでいいのです。

    デメリット:残高の把握・調整が必要になる

    自動振替では、指定した口座に料金分のお金が入っていないと引き落としがかかりません。この場合、後日また引き落としをかけた後、それでも引き落としができなければ口座振込や払込票などによる支払いになります。

    当然、自動振替でかかる手数料は顧客持ちとなります。払込票の発行・送付に手数料がかかるサービスも多いです。

    確実に引き落としをかけるために、口座残高を把握し、必要に応じて調整する必要があります。

    【事業者側】口座自動振替のメリット

    自動振替の「顧客にとって利便性が高い」というメリットは、事業者にも「継続率向上」「ターゲット層拡大」などのメリットをもたらします。自動振替の事業者側のメリットを3つ紹介します。

    継続率の向上

    事業者が自動振替を取り入れる1つ目のメリットは、「継続率の向上」です。

    自動振替では口座残高さえあれば料金が自動で引き落とされるため、顧客は支払いに行く必要がありません。「支払いが面倒」というネガティブ要素がなくなることは、サービスの継続率向上につながるでしょう。

    何よりお金を支払うタイミングほど、人に「サービスをこのまま使い続けるか、解約するか」を意識させる瞬間はありません。顧客は支払いをほぼ無意識で行うことになり、解約や他サービスへの乗り換えを意識する機会が少なくなるでしょう。

    ターゲット層の拡大

    事業者が自動振替を取り入れる2つ目のメリットは、「ターゲット層の拡大」です。

    自動振替は圧倒的な信頼度を誇る「銀行」を介した支払い方法です。電気やガスなど公共料金の支払いに古くから使われてきました。ユーザーにとって安心感・信頼感のある支払い方法であり、キャリア決済やカード決済などに抵抗のある人でも使いやすいでしょう。

    また、未成年やいわゆるブラックリスト状態の人など「クレジットカードを持てない人」でも、自動振替は利用できます。

    高齢者や未成年者などカード払いに抵抗がある人・カードを持てない人をターゲットにするなら、ぜひ取り入れたい支払い方法です。

    回収業務にかかる労力の軽減

    事業者が自動振替を取り入れる3つ目のメリットは、「回収業務にかかる労力の軽減」です。

    自動振替では指定した銀行口座から、指定したタイミングで料金が引き落とされます。払込票や振込先を記載したメールなどを送る必要はありません。

    料金の回収業務にかかる労力が軽減されることは、人件費の削減にもつながるでしょう。

    【事業者側】口座自動振替のデメリット

    自動振替はたしかに便利な支払い方法ですが、「未回収リスクをゼロにできない」「振替依頼書の記入が必要」などのデメリットもあります。便利さや安全さでいえばクレジットカード払いの方がうえでしょう。

    事業者にとっての自動振替のデメリットを2つ紹介します。

    未回収リスクをゼロにできない

    事業者にとっての自動振替の1つ目のデメリットは「未回収リスクをゼロにできない」ことです。

    先述の通り、自動振替では口座にお金が入っていなければ引き落としがかかりません。2回目、3回目の引き落としで支払ってもらえればいいですが、払込票の送付や督促が必要になるでしょう。

    「口座にお金を入れておくのを忘れていただけ」ならいいですが、稀に「わざとお金を入れておかない人」もいます。回収業務が滞ったり、回収できなかったりといったリスクも考えられます。

    クレジット会社が料金を立て替えて支払ってくれるカード払いに比べると、リスクのある支払い方法といえます。

    振替依頼書の記入に手間がかかる

    事業者にとっての自動振替の2つ目のデメリットは、「振替依頼書の記入に手間がかかる」ことです。

    振替依頼書とは、どの銀行口座から料金を引き落とすかを記入する用紙のことです。この用紙を顧客に記入してもらい、銀行や決済機関に送ることで、はじめて引き落としがかかるようになります。

    振替依頼書の記入にはやや手間がかかり、記入漏れや間違いがあれば手続きがやりなおしになります。その口座の届出印も必要で、「届出印が見つからない(あるいはどの判子かわからない)」という事態も考えられるでしょう。

    一般的に、自動振替開始の手続きには1~2ヵ月かかるといわれています。手続きの手間と時間を考えると、やはりクレジットカードやキャリア決済などの支払い方法も導入しておきたいです。

    口座自動振替を導入する2つの方法

    自動振替を導入するには、引き落とし先となる口座の銀行と直接契約する方法と、決済代行サービスを活用する方法があります。一つひとつの銀行と個別に契約する方法は現実的ではないため、基本的には決済代行サービスを活用することになるでしょう。

    自動振替を導入する2つの方法について解説します。

    金融機関と直接契約

    引き落とし先となる口座(顧客の口座)の銀行と直接契約し、引き落としをかける方法です。この方法では次に紹介する決済代行サービスと異なり、銀行への手数料しかかかりません。

    しかし、さまざまな銀行と個別に契約し、それを管理するのには膨大な手間がかかります。手数料は抑えられるかもしれませんが、管理コストがかかり、結果的には費用の負担が大きくなるでしょう。

    振替先に特定の銀行を指定するような場合を除き、決済代行サービスを活用するのが普通です。

    決済代行サービスを活用した一括契約

    決済代行サービスとは、銀行やクレジット会社などの決済機関との契約・手続きを代行してくれるサービスです。これを提供する会社を「決済代行会社」といいます。

    決済代行会社を介することで、複数の決済機関との契約を一本化できます。決済機関ごとに異なる入金日を一本化したり、入金や契約の状態を一元管理したりできる専用システムを提供してもらえたりとメリットも多いです。

    決済機関に支払うものに加え、決済代行会社への手数料もかかるようになりますが、管理コストの大きな削減になります。トータルでみれば決済代行サービスの方が費用を抑えられることも多いです。

    口座自動振替の仕組み

    自動振替で引き落としをかける仕組み(手続きの流れ)は次の通りです。

    1. 事業者が金融機関または決済代行会社と契約
    2. 顧客が振替依頼書を記入し、事業者に送付
    3. 事業者が振替依頼書の控えを保管し、決済機関に送付
    4. 自動振替の開始

    手続きの詳しい流れや各工程で何をするのかなどは、こちらの記事で解説しています。

    口座振替の導入方法やかかる費用は?引き落としまでの流れに沿ってわかりやすく解説

    振替依頼書に代わる2つの手段

    自動振替を開始するには「振替依頼書」の記入が必要で、これには手間がかかります。記入漏れや間違いがあれば書類の再送付が必要となり、さらに手間と時間がかかるでしょう。

    引き落とし開始にかかる手間と時間を少なくする2つの方法を紹介します。

    リアル店舗なら専用端末が便利

    フィットネスジムや学習塾など、月謝制のリアル店舗なら「専用端末」の活用が便利です。端末で銀行のキャッシュカードを読み取り、暗証番号を入力することで、振替依頼書の提出に代えられます。

    専用端末は決済代行会社から数万円ほどで買い取れることが多いです。

    Webサイトからの振替受付なら記入・捺印漏れが起こりにくい

    紙の振替依頼書ではなく、Web上で必要事項を入力してもらう方法もあります。Webなら郵送の手間がなく、不備の訂正や入力漏れの確認も簡単です。

    ただ、Webで口座情報を入力することに抵抗がある人や、やり方がよくわからないと感じる人もいます。Webでの振替受付を取り入れるとしても、紙での手続きもできるようにしておきましょう。

    口座自動振替の導入には決済代行サービスが便利!

    口座自動振替はクレジットカードを持っていない人や、カード払いに抵抗がある人でも安心して利用できる支払い方法です。引き落としは決まったタイミングで自動でかかるため、顧客側も事業者側も、支払いや回収にかかる手間を少なくできます。

    自動振替を導入することでターゲット層が広がり、料金回収業務にかかる人的コストを削減できるでしょう。

    ただ、一つひとつの銀行と個別に契約し、入金や契約の状態を管理するのにはかなりの手間がかかります。決済代行サービスを活用し、契約を一本化する方法が現実的でしょう。

    決済代行サービス選びでは手数料やサービス内容、対応可能な支払い方法などがポイントになります。こちらの記事ではサービスごとの対応可能な支払い方法やかかる費用などを紹介しています。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • 入金消込とは?関連用語や仕訳の方法・消込業務の課題と解決策を解説

    入金消込とは?関連用語や仕訳の方法・消込業務の課題と解決策を解説

    入金消込(にゅうきんけしこみ)とは?

    入金消込(にゅうきんけしこみ)とは、企業が取引において受けた入金と未収金を一致させる作業です。特に企業間取引においては「掛取引」が多く、顧客からの入金がどの売掛金に対応したものなのかを確認し、相殺させなければなりません。入金消込により財務上の収支を正確に記録し、未収金を減らしていきます。特にBtoB取引やEC事業などにおいて、入金消込は会計業務において欠かせない重要なプロセスとなっています。

    入金消込と併せて覚えておきたい用語

    入金消込は企業にとって重要な作業ですが、そのプロセスには複数の用語や概念が関わっていて複雑です。入金消込を理解するうえで覚えておきたい用語を紹介します。

    • 掛取引
    • 売掛金
    • 買掛金
    • 支払消込

    これらの用語の意味と関係性を把握することで、入金消込の効率性と正確性を高められるでしょう。

    掛取引

    掛取引とは、商品やサービスの販売において、支払いが商品の受け渡し後に行われる取引形態です。つまり、企業は商品を提供した後に代金を支払ってもらいます。入金消込では、顧客から入金を受け、それを売掛金と相殺させることで処理します。

    この方法は顧客との信頼関係のうえで成り立っており、特にBtoBでは一般的です。掛取引の流れは次のようになります。

    1. 注文を受け商品やサービスを提供する
    2. 請求書や納品書を発行する
    3. 支払いを受ける
    4. 入金を確認し、入金消込を行う

    複数の支払いを1回にまとめられる掛取引は、販売促進や業務の流動性確保につながるでしょう。

    ただし、企業は資金を回収するまでに時間がかかり、未回収リスクも存在します。顧客の信用状況や支払い遅延のリスクを適切に評価することが重要です。

    売掛金

    売掛金とは、企業が顧客に提供した商品やサービスに対する代金として請求する金額のことです。掛取引の販売側に発生するお金がこれにあたり、入金消込においては、売掛金に対する顧客からの入金を相殺していきます。

    買掛金

    買掛金は、企業が仕入先に対して支払いを行うべき金額のことを指します。掛取引においては、企業が商品やサービスを受け取った後に支払わなければならない金額のことで、支払いの金額や期限は請求書に記載されています。

    支払消込

    支払消込は、買掛金と支払いを行う金額を相殺させる作業です。取引先への支払金額と請求書の金額を照らし合わせ、一致していることを確認し、帳簿に登録されている買掛金を消していきます。

    消込業務

    消込業務は、売掛金や買掛金といった債権債務関係を一致させるための作業全般のことです。入金消込や支払消込は、この消込業務の一環として行われます。

    正確な消込業務の実施によって、企業は未収金や未払金を減らし、財務の健全性を確保できるでしょう。

    ただ、消込作業は取引の相手や数が増えるほど増え、金額の突き合わせも複雑になっていきます。お金を扱う業務であるため、企業としての信用や資金計画にも大きく関わってきます。

    入金消込と勘定科目・仕訳

    入金消込を行う際に使うのが、企業のお金の流れを記録する「帳簿」です。帳簿には「資産」「純資産」「収益」「費用」「負債」の5つの勘定科目に分けて取引を記録します。

    勘定科目概要例
    資産自社が持つ財産や、将来的に収益をもたらすであろうもの商品/現金/土地/借地権/前渡金
    純資産原則として返済不要の、出資を受けたり事業を通して蓄積したりした資産資本金/利益剰余金/自己株式/新株予約権
    収益事業を行うことで得たお金売上/売掛金/雑収入/固定資産売却益/助成金
    費用収益を得るために使ったお金仕入費用/人件費/交通費/支払利息
    負債支払いや返済をしなければならないお金買掛金/借入金/支払手形
    勘定科目の5分類

    この5分類はそれぞれ、資産が増えるものを「借方」、負債が増えるものを「貸方」として仕訳します。

    入金消込においては、発注を受け発生した売掛金は資産として借方に記帳。同じ金額を売上(収益)として貸方にも記帳します。

    その後、入金を受けたら勘定科目を変更。借方が普通預金(資産)、貸方が売掛金(資産)になります。

    このように、受けた入金が帳簿に登録されたどのデータにあたるのかを確認し、勘定科目を仕訳していくことが入金消込です。

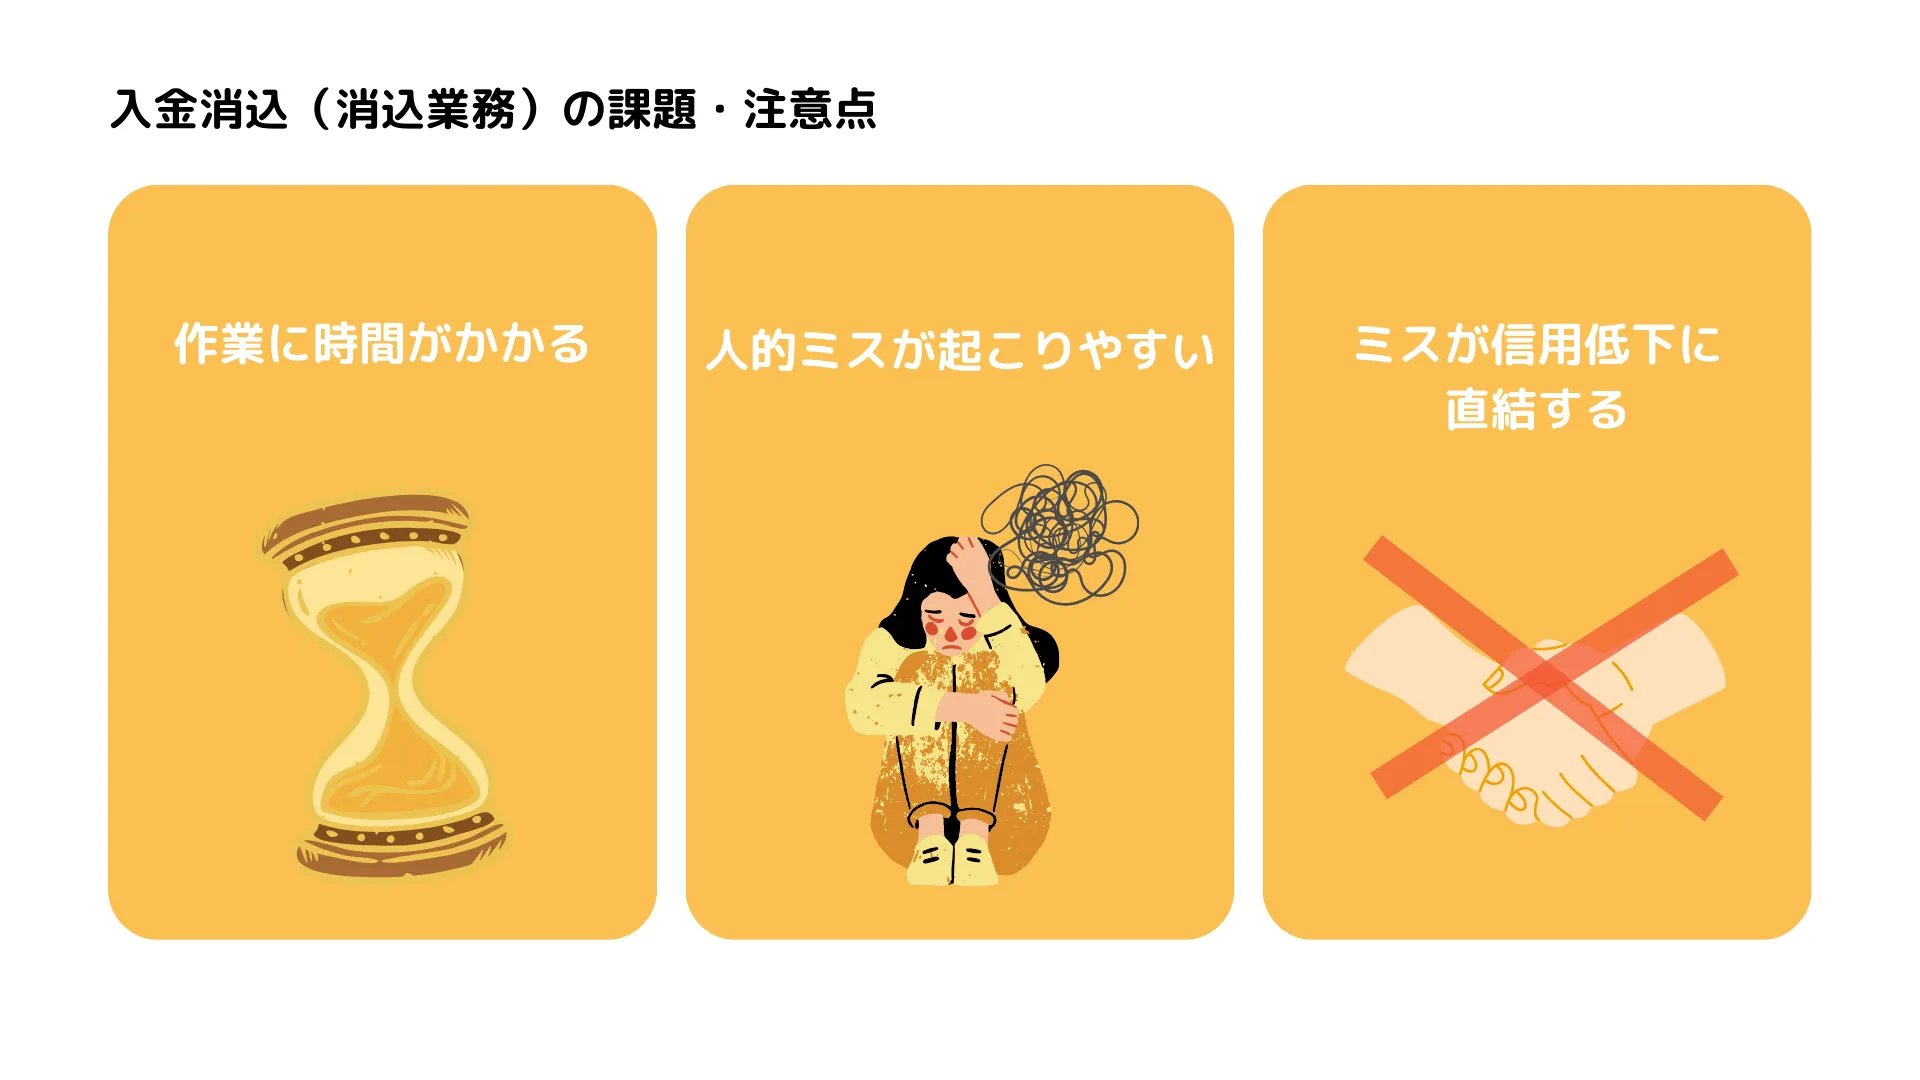
    入金消込(消込業務)の課題・注意点

    入金消込は帳簿に登録されたデータと実際の入金を突き合わせ、勘定科目の仕訳をしていく作業です。取引先や取引数が増えるほど作業量は増え、複雑になっていきます。

    入金消込の課題や注意点、よくあるトラブルについて紹介します。

    作業に時間がかかる

    入金消込は取引の数や規模に応じて作業量が増加するため、事業の成長にともないどんどん煩雑になっていきます。特に大量の入金データがある場合や複数の取引先とのやり取りがある場合は、効率的な処理が求められるでしょう。

    人的ミスが起こりやすい

    入金消込は細かな計算やデータの照合をともなうため、人的ミスが起こりやすいです。作業量が増えるほど、金額の打ち間違いやデータの見落としなどが発生しやすくなるでしょう。

    正確性を確保するために、業務負荷の軽減や確認作業の徹底が求められます。作業量がある程度の規模になったら、システムを活用するのもいいでしょう。

    ミスが信用低下に直結する

    消込業務におけるミスは、企業の信用低下に直結します。入金消込のミスは「二重請求」「請求額の間違い」などに、支払消込のミスは「支払い遅延」「支払額の間違い」などにつながるからです。

    このようなお金に関するミスは信用低下につながりやすく、「管理が行き届いていない企業」「お金にルーズな企業」という印象を与えかねません。信頼関係を損なわないようにするためにも、消込業務の品質管理は重要です。

    入金消込(消込業務)の課題を解決する3つの方法

    入金消込の課題を解決するための3つの方法、「Excel活用」「システム導入」「仮想口座」を紹介します。

    事業規模が小さいうちはExcelを、規模が拡大し手作業に限界を感じたらシステムを活用するといいでしょう。取引数が膨大になるケースでは仮想口座の活用も検討したいです。

    Excelを活用する

    事業規模が小さく消込業務にかかる負担が少ないうちは、Excelの活用がおすすめです。Excelは導入コストが低く、多くの人にとって慣れ親しんだツールです。

    データの一括処理や関数、フィルタなどを活用することで作業時間を短縮できます。関数やマクロに詳しい人材がいれば、ある程度の作業は自動化できるでしょう。

    ただし、Excelではあくまで目視で作業を行うことになるため、人的ミスをゼロにするのは難しいです。

    また、「セルにデータを入力していく」くらいのことは誰でもできるかもしれませんが、関数やマクロなどを扱うにはある程度のスキルが求められます。業務の属人化が起こりやすく、担当者の退職により帳簿用のシートが使えなくなってしまうケースもあります。

    システムを導入する

    会計ソフトのような専用システムを導入することで、消込業務を大きく効率化できるでしょう。ほとんどの作業が自動化されるため、必要な人員数も、人的ミスが起こるリスクも抑えられます。

    具体的には自動でのデータ照合や相殺計算、エラーチェックなどの機能が挙げられます。最近は直感的に操作できるシステム、手厚いサポートを受けられるシステムも多く、業務の属人化も防ぎやすいでしょう。

    仮想口座を活用する

    同額の入金や固定の取引先が多いケースでは、仮想口座の活用もおすすめです。仮想口座は実際の銀行口座とは別に、振込専用の仮想的な口座で、バーチャル口座とも呼ばれます。

    仮想口座は顧客または取引ごとに一つひとつ専用の口座を振り分けます。たとえばA社からの入金はA口座に、B社からの入金はB口座にというイメージです。これらの仮想口座は自社の銀行口座に紐づけられており、振り込まれたお金は自社口座にそのまま入金されます。

    仮想口座を活用することで、どの入金がどの取引(売掛金)に対応しているのかがわかりやすくなり、入金消込がしやすくなるでしょう。

    ただ、仮想口座を開設するには費用がかかり、通常の振込手数料とは別に決済手数料も生じます。仮想口座はどんなビジネスモデルに適しているのか、どんなメリット・デメリットがあるのか気になる方は、こちらの記事もぜひお読みください。

    バーチャル口座(仮想口座)とは?お金の流れ、適したビジネスモデルを解説

    取引の内容や量に応じて、自社に合った方法で入金消込を進めよう

    入金消込は自社の信用を保つためにも、財務上の収支を正確に把握するためにも大切です。

    しかし、事業規模が大きくなるほど業務が煩雑になり、人的ミスも起こりやすくなります。消込業務のミスは収支を正確に把握できなくなるだけでなく、二重請求や請求間違いにもつながりかねません。

    消込業務は正確に、効率よく進めていく必要があります。Excelや専用システム、仮想口座の活用など、取引の内容や量に応じて最適な方法を選び、消込業務を進めていきましょう。

  • 掛売りとは?関連用語や回収方法、メリット・デメリットを事例付きでわかりやすく解説

    掛売りとは?関連用語や回収方法、メリット・デメリットを事例付きでわかりやすく解説

    掛売りとは?

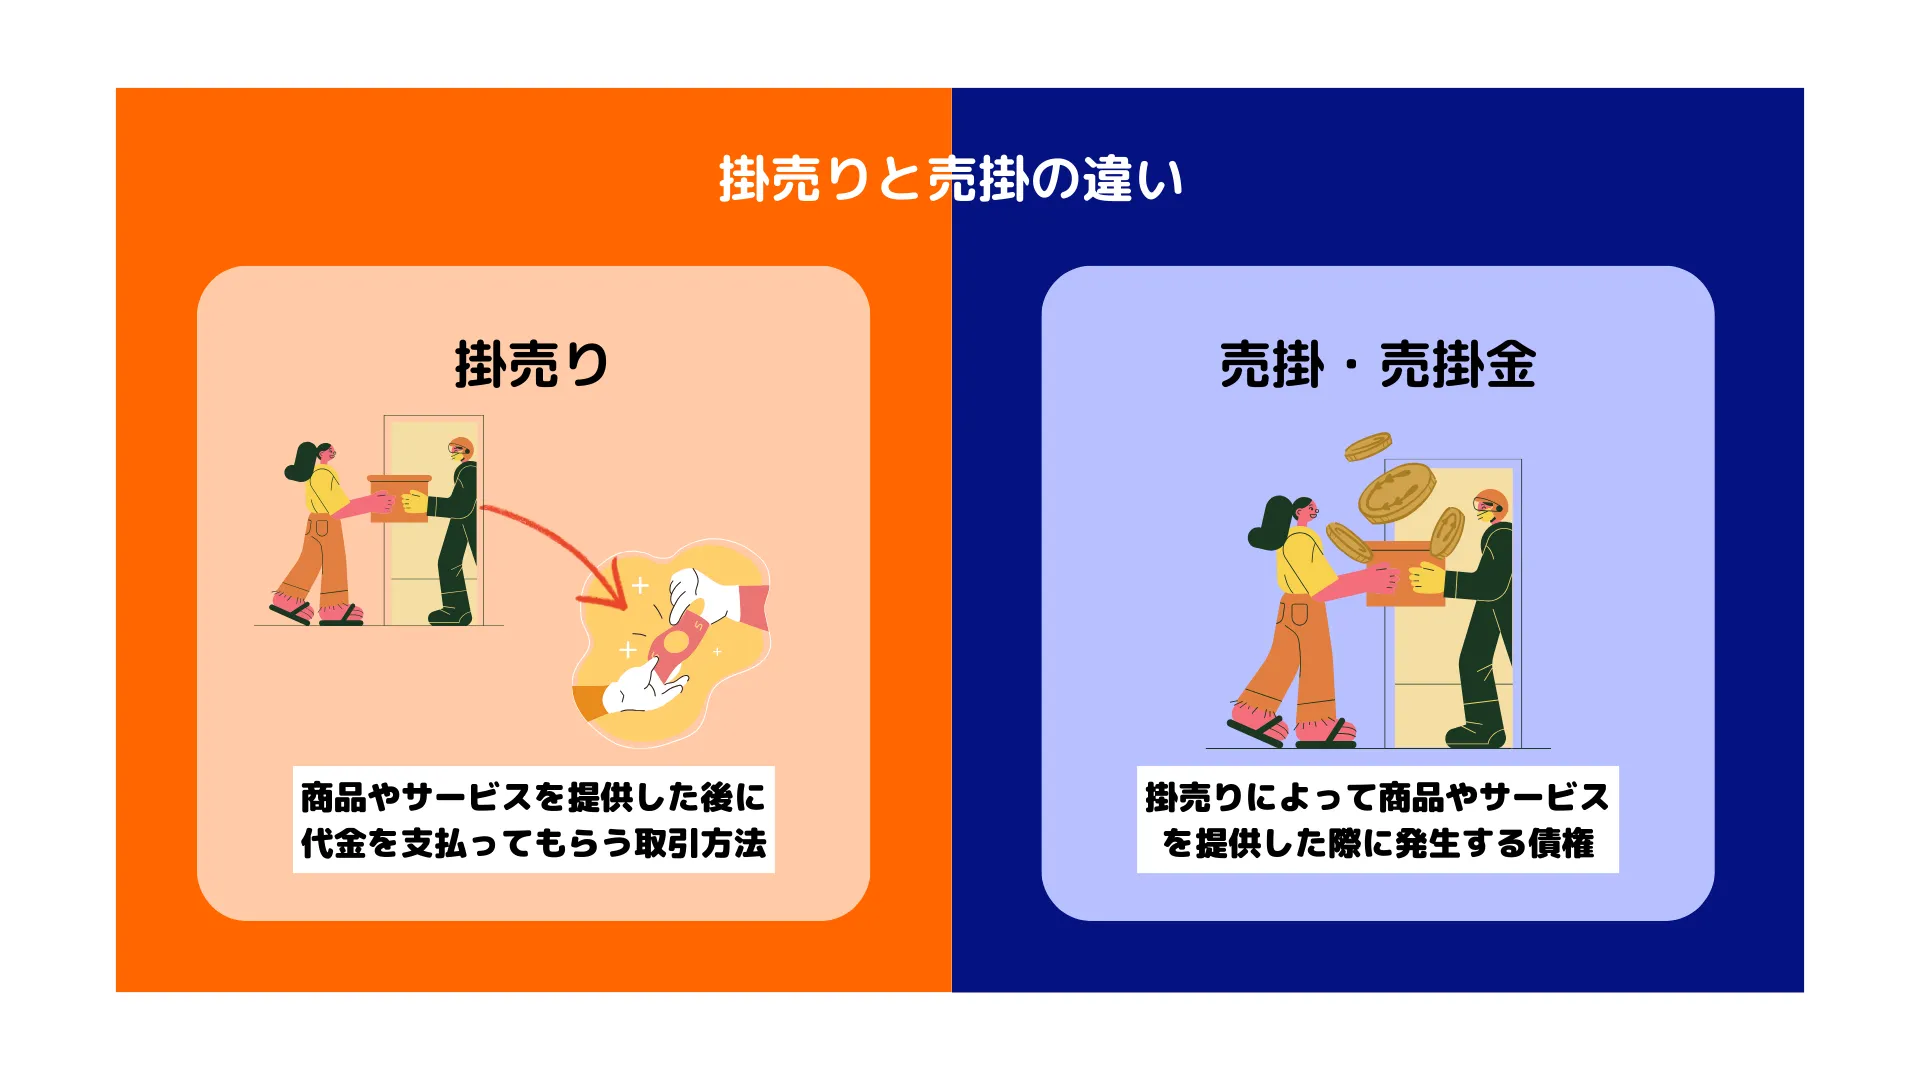
    掛売りとは、商品やサービスを提供した後に代金を支払ってもらう取引方法のことです。従来の現金取引とは異なり、売り手が顧客に対して一定期間内での支払いを要求します。この期間内であれば、複数回の取引の支払いを1回にまとめられることも多いです。

    掛売りは企業間の取引や一部の小売業などでよく利用されています。支払いを期間ごとにまとめることで処理がしやすくなり、販促や業務効率化などにつながる方法といえます。

    売掛や売掛金との違い

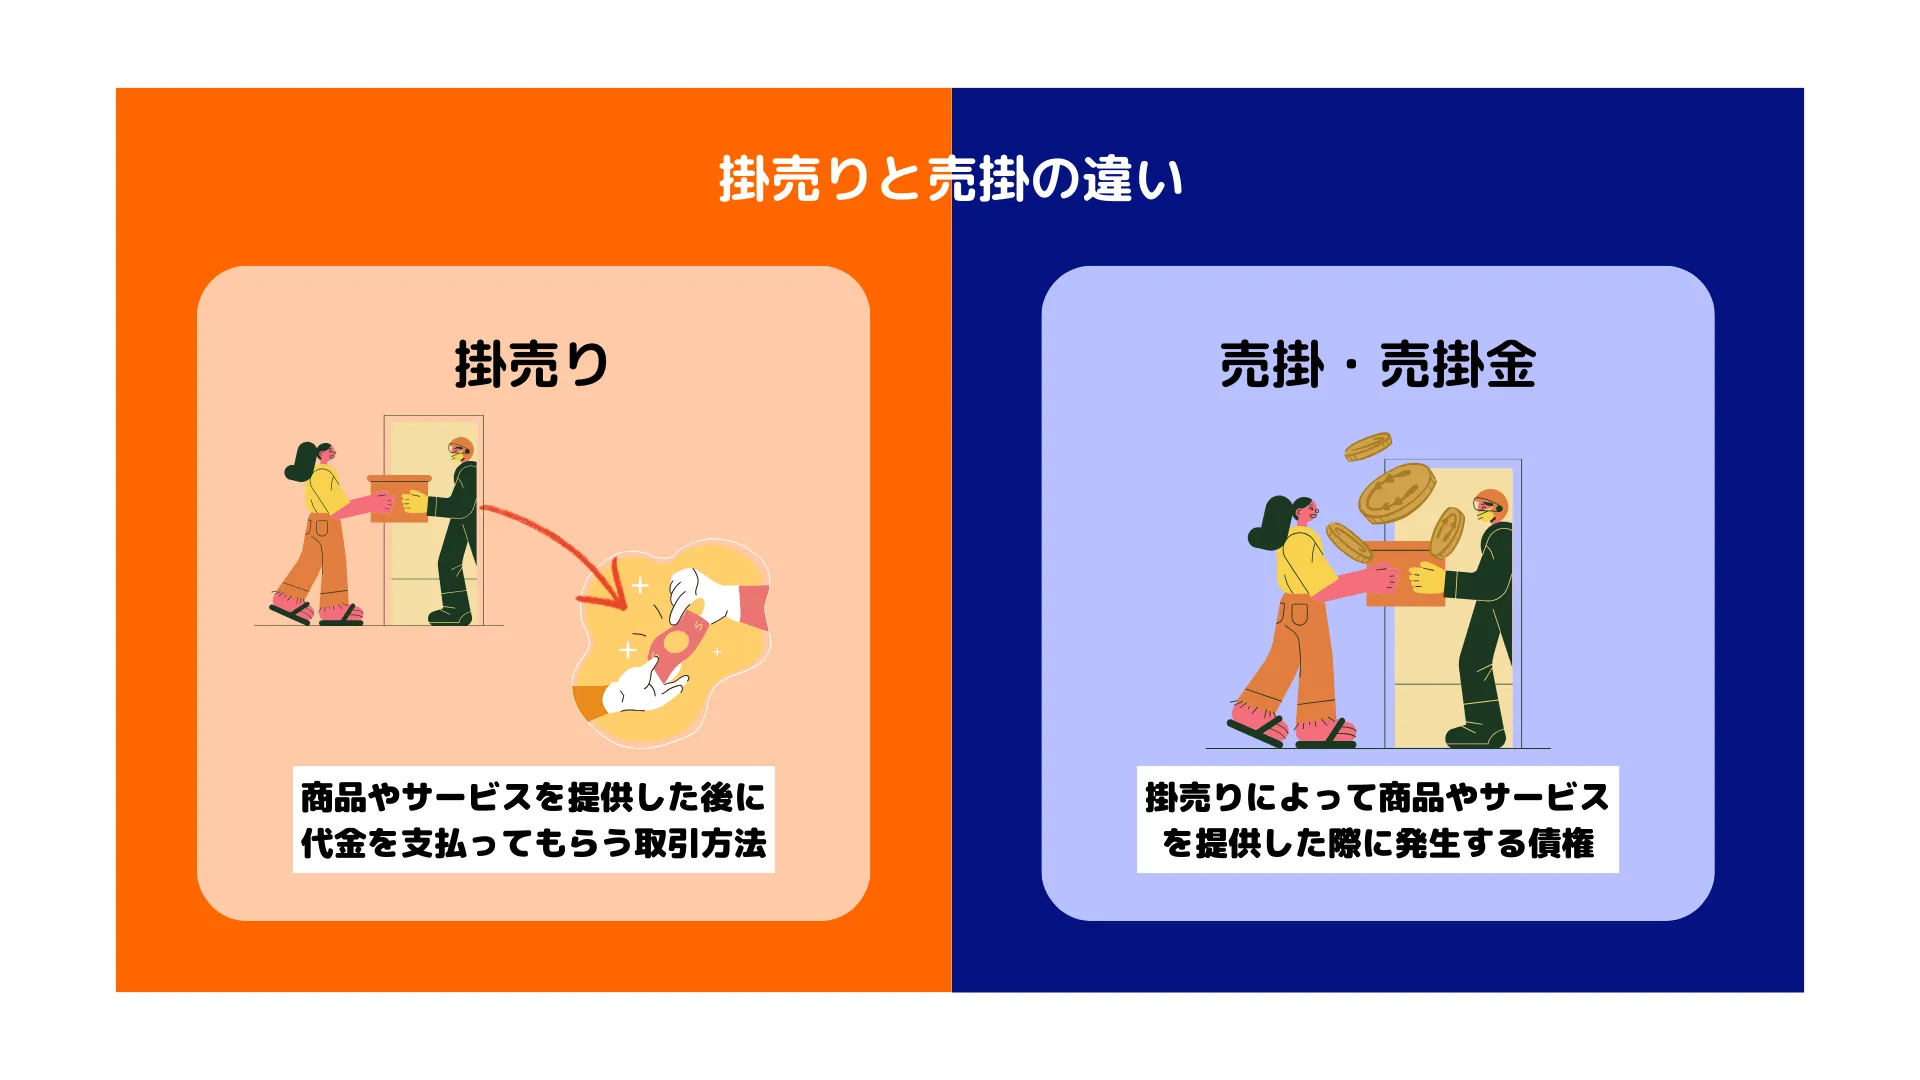
    掛売りと似た言葉に「売掛」や「売掛金」があります。売掛金は掛売りにより発生した収益、つまり後から回収できる金額のことを差します。

    掛売りと売掛には厳密な違いはありませんが、ビジネスシーンを見ていると、それぞれニュアンスが異なるようです。

    売掛は、掛売りによって商品やサービスを提供した際に発生する債権や、未回収の代金を指すことが多いです。

    掛売り取引の流れとしては、まず売掛が発生し、その売掛金が支払われることで収益が確定します。

    わかりやすい掛売りの例

    掛売りについて理解するためには、掛売りがどのように行われているのか、実際の例を見てみるのが早いでしょう。身近な掛売りの例を3つ紹介します。

    飲食店や小売店の仕入れ

    飲食店や小売店の仕入れでは掛売りが一般的です。仕入れ先の卸業者は店舗に商品を提供し、一定期間内に代金を支払うように請求します。

    これにより、飲食店や小売店は商品を受け取りながら売上を上げられます。仕入れ費を売上の中から支払えるため資金繰りの改善につながるでしょう。仕入れの度に支払いをする必要がないため、請求回りの業務負荷の軽くなります。

    アウトソーシングの料金(報酬)

    企業が業務を外部に委託する際、アウトソーシングという方法があります。アウトソーシングは、専門的な業務を提供するパートナー企業に依頼し、その対価として報酬を支払う方法です。

    たとえば、会計業務やマーケティング活動など、企業内で行うのには専門知識や経験が必要な業務をアウトソースすることがあります。パートナー企業(委託先の企業)はその業務を代行し、一定期間や成果に応じた報酬を受け取ります。

    アウトソーシングの料金も、掛売りで支払われることが多いです。一般的には固定料金や時間単価、成果報酬などの形態があり、料金の支払い方法やタイミングは契約書に明記されています。

    クレジットカード払い

    掛売りの一つの形態として、クレジットカード払いがあります。これまでの例と異なり、BtoCのビジネスでよく見られる掛売りといえるでしょう。

    顧客は即座に商品を手に入れることができ、支払いは後日一括または分割で行うことができます。

    このような顧客にとってのメリットは、事業者にとっては「集客」「売上拡大」「未回収リスクの軽減」などのメリットにつながります。クレジットカード会社が代金回収やリスク管理を担当してくれるため、自社で売掛金の回収業務に時間やリソースを割く必要がありません。

    クレジットカード払いは現代の商取引において重要な支払い手段のひとつです。顧客の利便性と事業者の収益増大に貢献するだけでなく、売上拡大やリスク管理の効率化にも役立ちます。

    この例からも、掛売りがビジネスの成果を最大化する手段であるとわかるでしょう。

    掛売りの関連用語

    掛売りによる収益が確定するまでには次のような流れがあります。

    1. 売掛金(売掛債権)の発生
    2. 売掛金の回収
    3. 入金消込

    また、自社が商品やサービスを提供する側ではなく受け取る側である場合、掛売りではなく「買掛」をすることになります。これらの関連用語についても覚えておきましょう。

    売掛債権

    売掛債権は、掛売りによって生じた「顧客からの支払いを受ける権利」のことを指します。売掛債権は企業の資産として扱われ、回収が行われることで現金化されます。

    売掛金

    売掛金は、売掛債権の金額を表します。つまり、掛売りによって生じた顧客からの未回収金額が売掛金です。

    買掛金

    買掛金は売掛金と対比される概念です。商品やサービスを先に提供し、後に支払いを受けるのが掛売り。それとは反対に商品やサービスを先に提供してもらい、後から代金を支払うのが買掛であり、その支払金額が買掛金です。

    掛け取引において、商品やサービスを提供する側に発生するのが「売掛金」、提供される側に発生するのが「買掛金」です。

    入金消込

    掛売り取引においては、顧客からの入金を売掛金に相殺させるために「入金消込」が行われます。入金消込は入金されたお金と売掛金(請求書)の金額を突き合わせ、相殺していきます。これにより、未回収の売掛金が減少し、経理上の記録が更新されるのです。

    入金消込の重要性や進め方、効率化の方法などはこちらの記事で解説しています。

    入金消込(にゅうきんけしこみ)とは?関連用語や仕訳のやり方、消込業務の課題と解決策を紹介

    売掛金の回収方法

    売掛金の回収方法として一般的なのが「請求書払い」です。取引先に請求書を発行・送付し、内容に相違がないことを確認したうえで、口座振込や口座振替が行われます。

    請求書払い

    掛売り取引においては、請求書を発行して顧客に支払いを促すことが一般的です。請求書には支払い期限や振込先口座などの詳細が記載され、顧客はその期限内に代金を支払います。

    口座振込・振替

    請求書に記載されているのは支払いの金額や期限などの「支払いに必要な情報」だけです。公共料金の払込票のように、請求書をコンビニに持っていき支払うようなことはできません。

    そのため、顧客は請求書に記載された口座への直接振込や振替(自動引き落とし)によって代金を支払うこととなります。

    掛売りで取引をする3つのメリット

    掛売りで取引をすることで、業務の効率化や売上アップなどのメリットが得られ、最終的に残る利益も大きくなるでしょう。その理由を、掛売りで取引をする3つのメリットと併せて解説します。

    請求業務の効率化

    掛売りで取引をする1つ目のメリットは、「請求業務の効率化」です。

    掛売りを導入することにより、請求書の発行や回収作業を効率化できます。掛売りで一定期間内の支払いをひとつの請求にまとめることで、納品や注文のたびに請求書の発行やお金のやり取りをしなくて済むようになります。

    これは商品やサービスを提供する側とされる側、双方にとってのメリットです。

    機会損失の防止

    掛売りで取引をする2つ目のメリットは、「機会損失の防止」です。

    掛売りによって顧客の支払いを柔軟にすることで、「手元にお金がないけど今必要だ」「仕入れのたびに支払いをするのは面倒だ」といった顧客の悩みにアプローチできます。顧客が他社に流れる可能性を減らし、機会損失を防止できるでしょう。

    特にBtoCのネットショップやコンテンツ販売などのEC事業では、「将来の支出を過小評価する」という人間心理が働きやすく、客単価アップが見込めます。クレジット払いやコンビニ後払いなどの支払い方法に対応することで、掛売り導入と同じ効果が得られるでしょう。

    大きな取引がしやすくなる

    掛売りで取引をする3つ目のメリットは、「大きな取引がしやすくなる」ことです。

    掛売りを利用することで、取引先は売上の中から費用を支払えます。費用を即座に支払う必要がなくなるため、取引先は資金を効果的に活用でき、事業の運営や成長に余裕を持つことができます。

    このような取引先の資金繰りの改善は、自社との大きな取引を促進する要素となるでしょう。取引先が資金を柔軟に管理できるため、自社との取引のリスクや負担が軽減されます。

    自社にとっては一度の取引額が大きくなるメリットがあり、双方にとって有益な取引関係を築いていけるでしょう。

    掛売りで取引をするデメリット

    掛売りでの取引はバックオフィスの負担が大きいです。商品やサービスを先に提供するため、代金を回収できないリスクもあります。

    掛売りで取引をする3つのデメリットを紹介するので、掛売りを取り入れるべきか、どのように取り入れるのかを考えてみましょう。

    与信管理が必要

    掛売りで取引をする1つ目のデメリットは、「与信管理が必要」なことです。

    掛売り取引を行う際には、顧客の信用情報や支払い能力を適切に評価する与信管理が必要です。支払い遅延や不良債権のリスクを最小限に抑えるために、信用調査や与信限度額の設定などを行いましょう。

    支払い遅延や未回収のリスクがある

    掛売りで取引をする2つ目のデメリットは、「支払い遅延や未回収のリスクがある」ことです。

    顧客が支払いを延滞したり、支払わなかったりする場合には、売掛金の回収に時間と労力がかかります。取引先の倒産や債務整理などにより、売掛金を回収できないこともあり得ます。

    消込や督促などの業務負担が大きい

    掛売りで取引をする3つ目のデメリットは、「消込や督促などの業務負担が大きい」ことです。

    掛売り取引においては、売掛金の回収管理や入金消込の作業など、追加の業務負担が発生します。支払い遅延や未回収があれば、督促もしなければなりません。

    掛売りのデメリットを解消する方法

    支払い遅延や未回収のリスクがあること、消込や督促などの業務負荷が大きいことなど、掛売り取引にはデメリットもあります。これらのリスクや負荷は事業規模が拡大し、取引の相手や数が増えるほど大きくなっていきます。

    これらのデメリットを解消する方法を解説するので、自社に合うものを探してみましょう。

    請求代行サービスの活用

    請求書の発行や回収業務を専門の請求代行サービスに委託することで、掛売り取引におけるリスクや業務負荷を軽減できます。信用調査や督促業務の代行、未回収補償などの付いたサービスもあります。

    「督促業務にかなりのリソースを割かれている」「回収できなかった売掛金が多い」など、自社の抱える問題に合ったサービスを選びましょう。

    ファクタリングの活用

    ファクタリングは、売掛債権を金融機関に売却することで即時に現金化するサービスです。資金調達の方法として認知が広まっていますが、売掛金の未回収リスクに備えるための「保障ファクタリング」もあります。

    売上が1社に依存している場合や、経営上の不安を抱える取引先がある場合などにおすすめのサービスです。

    BtoBでは掛売りが当たり前!BtoCでも掛売り導入で収益アップが期待できる

    掛売りはBtoB取引においては一般的な取引形態ですが、近年では一部のBtoC取引でも導入が進んでいます。特にコンテンツ販売やネットショップなどのEC事業では、コンビニ後払いへの対応により疑似的に掛売りを導入する企業が増えました。

    「複数の支払いを1つの請求にまとめられる」「手元に現金がなくても支払いができる」など顧客にとってのメリットも多い掛売りを取り入れることで、購買意欲の刺激を刺激したり、客単価アップにつながったりするでしょう。

    BtoCのビジネスに掛売りを取り入れたいなら、コンビニ後払いやクレジット払いに対応した「決済代行サービス」が便利です。こちらの記事では決済代行サービスとは何か、その選び方やビジネスモデル別のおすすめサービスを紹介しています。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • チャージバックとは?クレジットカードの不正利用や返金を減らすためにできること

    チャージバックとは?クレジットカードの不正利用や返金を減らすためにできること

    クレジットカードのチャージバックとは?

    クレジットカードのチャージバックとは、カード利用者が不正な取引や商品の品質不良などの理由で、カード会社に対して利用金額の返金を要求する制度です。チャージバックはクレジットカードユーザーを保護し、不正利用や詐欺などから守るために設けられています。

    チャージバックの主な原因

    チャージバックは主にクレジットカードの不正利用によって起こりますが、ほかにもいくつかの原因があります。チャージバックが起こる4つの原因を紹介します。

    クレジットカードの紛失や盗難

    チャージバックが起こる1つ目の原因は、「クレジットカードの紛失や盗難」です。

    クレジットカードの紛失や盗難により不正な取引が行われた場合、カード所有者はその取引を認めていないことを主張し、返金を要求することができます。紛失や盗難が原因で発生した不正利用に対しては、チャージバック制度が迅速な解決手段となるでしょう。

    クレジットカード情報の漏えい

    チャージバックが起こる2つ目の原因は、「クレジットカード情報の漏えい」です。インターネット社会の現代では、カードの紛失や盗難がなくても、不正利用が起こることがあります。

    たとえば、ショッピングサイトやデータベースがハッキングされ、カード情報が不正に入手された場合、その情報を悪用して不正取引が行われるかもしれません。このような場合にも、チャージバックを利用して返金を求められます。

    購入者による申請

    チャージバックが起こる3つ目の原因は、「購入者による申請」です。不正なものでなく、購入者自身によるカード利用でも、商品やサービスに不満がある場合などにチャージバックを申請することもあります。

    たとえば商品が到着しなかった、商品の品質が低かった、サービスが提供されなかったなどの理由で、カード利用者は返金を要求することができます。

    ただし、すべての申請が認められるわけではありません。その申請が正当な理由であることなど、一定の条件を満たす必要があります。

    事業者側の原因

    チャージバックが起こる4つ目の原因は、「事業者側の原因」です。ときには事業者のミスや詐欺行為などが原因でチャージバックが発生することもあります。

    たとえば商品が説明や画像などと明らかに異なる場合や、明示されていない追加料金が請求された場合などです。こうした場合には、カード会社が事業者に対して返金を求め、ユーザーを保護します。

    チャージバックの申請~返金までの流れ

    カード利用者がチャージバックを申請してから実際に返金が行われるまでの流れを紹介します。

    STEP.1 名義人がカード会社に連絡・申請をする

    チャージバックを申請するためには、まずはカードの名義人がカード会社に連絡し、その理由や起こった問題などを報告する必要があります。

    もちろん、チャージバックの申請がすべて認められるわけではありません。チャージバックを行うかどうか判断するために、カード会社は詳細な情報や証拠を提供するよう求めることがあります。

    事態をきちんと説明できるよう、事前に状況を整理しておきましょう。

    STEP.2 カード会社が対応を決定

    カード会社はカード名義人からの連絡を受けた後、チャージバックの申請内容を審査し、どう対応するかを決めます。審査の結果、不正利用や問題のある取引などが確認された場合、カード会社は返金手続きを進めることになるでしょう。

    一方、情報が不十分だと判断された場合や異議申し立てがある場合などには、返金が保留されることもあります。

    STEP.3 チャージバックの実行

    カード会社がチャージバックを認めると、返金手続きが実行されます。返金の方法や期間はカード会社や地域により異なります。一般的には、元の取引に使用した支払い方法に応じて、クレジットカード口座に返金されることが多いです。

    チャージバックの申請が認められた場合、引き落としの前後でそれぞれどのような対応が取られるのかも確認しておきましょう。

    引き落とし前の場合

    引き落とし前の取引でチャージバックが行われる場合、カード会社は対象となる利用情報を削除し、引き落としがかからないようにします。

    ただし、この処理に時間がかかり引き落としがかかった後に返金がされる可能性もあります。

    引き落とし後の場合

    引き落とし済みの取引でチャージバックが行われる場合、カード会社は問題のある取引を調査し、返金手続きを行います。異議申し立てがある場合には、返金が遅れることもあります。

    ただし、カード会社がチャージバックを認めた場合、それを受け入れる加盟店がほとんどです。加盟店側の異議が認められ、チャージバックを取り消しできる可能性は低いでしょう。

    チャージバックや不正利用を防ぐためにできること

    チャージバックは主にクレジットカードの不正利用や不正な注文により起こります。チャージバックが起これば一度上がった売上が取り消しになります。不正利用が起これば売上取り消しだけでなく、自社の信用ダウンにもつながるでしょう。

    チャージバックや不正利用を防ぐためにできることを紹介するので、できればすべてを、少なくとも3Dセキュア2.0とセキュリティコードは導入しましょう。

    3Dセキュア2.0

    不正利用を防ぐためにもチャージバックによる売上取り消しを防ぐためにも、3Dセキュア2.0を導入しましょう。クレジットカード決済の際、不正利用の可能性がある場合のみ本人認証が行われます。

    本人認証が行われるのは不正利用の可能性があるときのみなので、ユーザビリティをあまりそこなわずに済むでしょう。

    また、3Dセキュア2.0を導入していれば、仮に不正利用によるチャージバックが起こっても補償が受けられます。これは3Dセキュア2.0のみに対する補償で、ほとんどのクレジット会社は、3Dセキュア1.0への補償を終了しています。

    セキュリティコード

    クレジットカードの裏面には、「セキュリティコード」と呼ばれる3~4桁の数字が記載されています。オンライン取引時には、このセキュリティコードを入力することで本人認証を行います。

    クレジットカード情報と異なり、セキュリティコードは端末などに記憶されず、決済のたびに入力が求められます。カードそのものを盗難されたり紛失したりした場合は別ですが、クレジットカード情報だけでは不正利用されにくくなるでしょう。

    不正検知システム

    不正利用を検知するための「不正検知システム」を導入することも重要です。不正検知システムは、特定のパターンや異常な取引を検知し、不正利用のリスクを低減します。

    カード会社は不正検知システムをはじめとするさまざまなセキュリティ対策を講じていますが、加盟店側もこれらのシステムを活用し、磐石なセキュリティ体制を築くことが重要です。

    不正注文の防止

    オンラインショッピングでは不正注文が発生するリスクがあり、これによるチャージバックも生じやすいです。事業者側は、不正注文を防ぐために詐欺検知ツールや顧客情報の正確な確認手続きを導入することが重要です。

    不正注文・チャージバックが起こりやすい商材は?

    不正注文やチャージバックのリスクが高い商材として、ゲーム機やブランド品などの「転売されやすい商材)が挙げられます。いわゆる「転売ヤー」はこれらの商品を買い占め、正規価格を大きく上回る価格で再販することで、その差額を利益として得ているのです。

    しかし、転売がうまくいくかどうかは正規販売されている商品の在庫状況や、ほかの転売ヤーの動向などにより変わってきます。転売をあきらめたとき、転売ヤーがチャージバック申請をすることもあり得ます。

    いずれにしても、転売は商品価格を不当につり上げる行為です。転売ヤーから購入した商品には当然保証もありません。事業者とユーザー双方の不利益になるため、転売自体を防ぐことが重要です。

    異常な大量注文などは転売目的の可能性があるため、注文内容をよく確認し、対応を慎重に決めましょう。

    チャージバックや不正利用には万全の対策を

    チャージバックは、クレジットカード利用者を不正利用や詐欺から守るための重要な制度です。ただ、チャージバックが起こると事業者は一度立てた売上が取り消されることになり、資金繰りが狂ってしまうかもしれません。

    3Dセキュア2.0やセキュリティコード、不正検知システムなどを活用し、不正利用を防ぐことが大切です。

    特に3Dセキュア2.0は確実に導入しておきましょう。不正利用のリスクを抑えられるだけでなく、不正利用によりチャージバックが発生しても、その金額を保証してもらえるからです。

    こちらの記事では3Dセキュア2.0とは何か、導入することにどんなメリットがあるのかを詳しく解説しています。導入や、3Dセキュア1.0からの切り替えがまだの企業はぜひお読みください。

    クレジットカードの3Dセキュアとは?1.0と2.0の違いと「カゴ落ち」対策

  • KPI・KGIとは?2つの違い、必要性と設定する際に押さえておくべきポイント

    KPI・KGIとは?2つの違い、必要性と設定する際に押さえておくべきポイント

    KPIとは?

    KPIは「Key Performance Indicator」の略で、「重要業績評価指標」のことをいいます。KPIは、売上高や成約数、利益率などの重要目標達成指標(KGI)に必要なプロセス・指標のことを指します。具体的には、次のような指標をKPIに設定することが多いです。

    • 新規獲得数
    • PV数
    • 商談数
    • 受注率 など

    KGIとは?

    KGIは「Key Goal Indicator」の略で、「重要目標達成指標」を意味し、企業や店舗などの組織における最終目標のことをいいます。組織にとっての最終目標であるKGIは、組織運営における重要目標でなけれななりません。ビジネスにおける組織の目的は「利益を得ること」であるため、これに直接的に結びつくKGIを設定することが重要です。

    具体的には、次のような指標をKGIに設定することが多いです。

    • 売上高
    • 利益
    • 利益率
    • 成約数 など

    KPI・KGIの違い

    KPIとKGIの違いについて、図にすると以下のような関係にあります。KPIはKGIを達成するためのさまざまな要素に対する目標です。

    KPIを達成することで、KGIの達成が実現します。

    KPIはどう設定する?

    KPIは、KGIから逆算して考えます。たとえば営業部門でKGIを売上に設定した場合、売上は「売上=客数×客単価」で生まれるため、客数や客単価をKPIに設定するのがわかりやすいでしょう。

    しかし、客数を増加させるのには、受注率や商談数、新規アプローチ数などの数値も追っていく必要があります。受注率や商談数などをKPIに設定することで、より具体的な行動指標や戦略が考えられるようになるでしょう。

    ただし、ここで新規アプローチ数のような「行動数」をKPIに設定するのはおすすめできません。このような行動数は増やすだけなら簡単で、「とにかくテレアポをかけまくる」「手当たり次第に訪問する」などでいくらでも改善できます。

    行動数を重視するあまり、新規アプローチを受注や商談につなげるための試行錯誤をしなくなるばかりか、「1件の電話・訪問にかかる時間を短くしよう」のような本末転倒な考え方をしてしまう恐れもあります。

    KPIは行動ベースではなく、成果ベースで考えることが大切です。

    KGI・KPIを設定するメリット

    適切なKGI・KPIを設定することで、組織が何を目指しているのか、そのために一人ひとりがどんな行動を取るべきなのかが明確になります。これにより、目標達成率や組織の成長スピードが加速度的に高まります。

    その理由を、KGI・KPIを設定する3つのメリットとあわせて解説します。

    目標達成に向けてやるべきことが明確になる

    KGI・KPIを設定する1つ目のメリットは、「目標達成に向けてやるべきことが明確になる」ことです。

    KGIは組織としての最終目標であり、これを設定することで、組織としてのゴールが明確になります。ゴールが曖昧なままでは、日々どんな指標を重視すればいいのか、どんな行動をすればいいのか、がわかりません。

    KGIから逆算してKPIを設定することで、目標達成までの道筋が明確になります。重視する指標と各指標の目標数を設定することで、行動しながら考える必要がなくなり、目標達成につながる行動を効率的にとっていけるようになります。

    課題を把握しやすくなる

    KGI・KPIを設定する2つ目のメリットは、「課題を把握しやすくなる」ことです。

    KGIから逆算してKPIを設定することで、KGI達成までのプロセス、客数や受注率などの必要数が明確になります。KGI達成のためには、まずはKPIとして設定している指標を達成する必要があります。

    たとえばKGIが売上、KPIに受注率だった場合に、受注率は達成しているけど、売上が上がらない、という場合は、追うべきKPIを変更することも重要です。KPIは一度に複数の指標を追うとどれも達成できず、上手くいかないということがあります。

    そのため、一度設定したKPIが達成しているのであれば、KGIである売上を上げる他の要素として別の項目をKPIとして設定するようにしましょう。

    このように、KPIをたてることでどこに課題があるのかがすぐにわかるようになり、改善や調整がしやすくなります。

    組織として共通認識をもち、マネジメントがしやすくなる

    KGI・KPIを設定する3つ目のメリットは、「組織として共通認識をもち、マネジメントがしやすくなる」ことです。

    KGIやKPIが明確でないと、組織として何を目指しているのか、そのために何をすればいいのかがわからなくなってしまいます。

    先ほどの「KGIが売上、KPIが受注率・客数・客単価で、KPIのうち受注率だけが未達」の例では、受注率を改善できればいいことになり、商談や資料の内容、業界と商材の相性などを見直すことになるでしょう。

    しかし、KPIを設定しておらずどこに問題があるのかわからない状態だと、「新規アプローチを増やす」「商談を増やすために1件1件のテレアポで粘る」などの的外れなアプローチを取ってしまうかもしれません。

    この「商談を増やすために1件1件のテレアポで粘る」などは、受注率改善においては逆効果です。粘って獲得したアポは相手方の興味が薄く確度も低いため、受注率がさらに下がってしまうでしょう。

    KPIを設定することで一人ひとりが取るべき行動が明確になり、改善のためのマネジメントもしやすくなります。

    KGI・KPIを設定する際の注意点

    KGI・KPIはただ設定してもあまり意味がありません。組織として成長するための、利益を上げるためのKGI・KPIはどのように設定すればいいのか、3つの注意点を紹介します。

    目標は具体的か

    KGI・KPIを設定する際の1つ目の注意点は、「目標は具体的か」です。

    KGI・KPIが具体的でないと、取るべき行動や改善案がわかりづらくなります。進捗状況も正しく把握できないでしょう。

    たとえばKGIが「前年度より売上を増やす」、KPIが「そのために客数と客単価を増やす」だったとしてます。客数と客単価を増やすためにどんな行動を取ればいいのかまではわかるかもしれませんが、目標数が決まっていないため、何をどのくらいすればいいのかがわかりません。

    KGI・KPIは数字で、具体的に設定することが重要です。

    KGIとKPIが相関しているか

    KGI・KPIを設定する際の2つ目の注意点は、「KGIとKPIが相関しているか」です。

    たとえば飲食店で「売上を前年比10%アップさせる」というKGIを立てた場合、KPIに「ロス削減により経費を10%下げる」のような、KGIに結びつかないものが含まれていてはいけません。

    KPIに設定した指標はKGIに結びつくものか、各KPIを達成すればKGIも達成できるのかを確認しましょう。

    非現実的な目標を掲げていないか

    KGI・KPIを設定する際の3つ目の注意点は、「非現実的な目標を掲げていないか」です。

    「売上を前年の2倍にする」「これまで1週間で10件取れていた契約を、週に30件に増やす」のような非現実的なKGI・KPIを設定してはいけません。これでは従業員のモチベーションが下がり、「どうせ無理」と、最初から達成を諦めてしまいます。

    KGI・KPIは現実的に達成できるもの、従業員に「頑張ろう」という気持ちが起きる程度のハードルにすることが大切です。

    適切なKGI・KPIを設定し、店舗運営を少しずつ改善していこう

    KGI・KPIの設定は飲食店やサロン経営にとって重要です。KGI・KPIを活用することで、目標に対する達成率や目標達成に向けた課題などが見えやすくなります。適切なKGI・KPIを設定しマネジメントすることで、組織の成長スピードは加速度的に上がっていくでしょう。

    飲食店やクリニック、サロンといった実店舗、ECサイトなどでも同様です。まずはそれぞれの事業にとって重要な指標を洗い出し、自社・自店の現状を数値化してみてください。

    そのうえでどこに問題があるのか、どう改善すればいいのかを考え、KGI・KPIを設定していきます。