投稿者: OREND運営事務局

  • サブスクサービスの支払方法はどう選ぶ?ターゲットに合った選び方とコストの抑え方

    サブスクサービスの支払方法はどう選ぶ?ターゲットに合った選び方とコストの抑え方

    サブスクとはサービスの利用料を定期的に支払う仕組みで、継続率向上や新規獲得がしやすくなるなどのメリットがあります。サブスクサービスの支払い方法にはどんなものがあり、どれを選ぶべきなのか、サブスクのメリット・デメリットと併せて解説します。

    サブスク(サブスクリプション)とは?

    サブスク(サブスクリプション)とは、サービスの利用料金を定期的に支払う仕組みです。支払額は利用しているプランなどにより定額で、支払いタイミングは毎月決まったタイミングであることが多いです。月額払いを年払いにすることでお得に利用できるサービスもあります。

    Subscription(サブスクリプション)は「定期購読」の意味で、ここから由来して定額制・定期払いのサービスをサブスクと呼ぶようになりました。

    月額性や継続課金との違い

    サブスクと似た支払い方法に月額制や継続課金があります。これらの言葉はほとんど同じ意味ですが、次のように異なる使い方をすることもあります。

    月額制とサブスクの違い

    月額制は読んで字のごとく、支払いが毎月発生する仕組みです。電気やガスなどの公共料金を思い浮かべるとわかりやすいでしょう。

    サブスクとの違いは料金額の決まり方や支払いスパンなどにあります。サブスクはユーザーが選んだプランにより料金額が決まり、プランや価格の変更があるまでは決まった金額を支払い続けます。一方、月額制には従量制のサービスもあり、使用量などにより金額が変動することも多いです。

    支払いスパンに関しては、サブスクは毎月であることも多いものの、半年や1年スパンで支払いが生じることもあります。一方、月額制は名前の通り毎月支払いが生じます。

    継続課金とサブスクの違い

    継続課金もサブスクと同じく、定期的に料金を支払う仕組みです。ただ、両者には「目的の違い」があります。

    継続課金のサービスの目的は決まったサービスをユーザーに提供し続けることです。たとえば光回線は継続課金のサービスで、ネット回線という決まったサービスを、決まった品質で提供し続けます。

    一方、サブスクのサービスはLTV(ユーザーが契約してから解約するまでに得られる利益の総量)の向上が目的で、そのためにサービスの内容やプランなどを改善し続けます。

    サブスクで提供されるサービス例

    サブスクで提供されるサービスには次のようなものがあります。

    • ビデオオンデマンド
    • ネット記事の読み放題サービス
    • ビジネスチャットやオンラインストレージなどのクラウドサービス
    • オンラインサロン
    • フィットネスジム(月謝がサブスクにあたる) など

    サブスクというとWebで提供されるサービスが思い浮かぶかもしれませんが、フィットネスジムや教室などのリアル店舗で提供されるサービスもサブスクの一種といえます。

    サブスクサービスの支払い方法

    サブスクで提供されるサービスの支払い方法には次のようなものがあります。

    決済手段内容
    クレジットカード現金以外では最も普及している決済手段。
    最低でもクレジットカード決済は導入しておきたい。
    デビットカード利用した金額を、紐付けられた銀行口座から即座に引き落とすカード。
    口座振替ユーザー指定の銀行口座からサービスの利用料金を自動で引き落とす。
    キャリア決済携帯キャリアのID・パスワードと連携した決済手段。
    利用金額は翌月の携帯料金と合算請求される。
    サブスクサービスでの主な支払い方法

    クレジットカード

    クレジットカードは現金を除き、日本でもっとも使われている支払い方法です。カード情報を入力するだけでサブスクでの支払いを申し込めること、ポイントがつくカードも多いことなどから人気の支払い方法です。

    サブスクでサービスを提供するなら、少なくともクレジットカード払いは選べるようにしておきましょう。

    デビットカード

    デビットカードは普及率こそあまり高くありませんが、クレジットカードを持てない人でも使えること、クレジットカードとほぼ同じ使い勝手であることなどから導入しておきたい支払い方法です。

    口座振替

    口座振替はユーザーが指定した銀行口座から料金を自動で引き落とす支払い方法です。電気やガスなどの公共料金の支払いに古くから使われてきた支払い方法であること、銀行を通すことから信頼感・安心感があり、誰でも利用しやすいでしょう。

    クレジットカードを持っていない人や、Webでカード情報を入力することに抵抗がある人でも利用しやすく、クレジットカードと併せてぜひ導入しておきたい支払い方法です。

    キャリア決済

    キャリア決済は携帯キャリアのID・パスワードと紐付けられた支払い方法です。携帯料金と合算して、キャリア決済で支払った金額が請求されます。

    クレジットカードと同じく手元に現金がなくても支払いができること、Webから手軽に手続きができることから、ユーザーにとっての利便性が高いです。

    サブスクサービスの支払い方法の選び方

    サブスクサービスの支払い方法はさまざまですが、どんな支払い方法を取り入れるべきかは提供するサービスにより異なります。サブスクサービスの支払い方法の選び方について解説します。

    ターゲットの属性

    サブスクサービスの支払い方法を選ぶ際、まずは年齢や性別などのターゲットの属性について考えましょう。

    特にターゲットの年齢層は重要です。たとえば未成年者はクレジットカードを持っておらず、高齢者にはWebでカード情報を入力することに抵抗がある人も多いでしょう。このような場合、クレジットカードに加えて口座振替も選べるようにしておくべきです。

    携帯からの申し込みが多いサービスなら、キャリア決済も導入しておきたいです。

    サービスの無料期間の有無

    サービスの無料期間の有無も、支払い方法を選ぶ際にチェックしたい項目です。無料期間があるサービスの場合、支払い方法によっては処理が煩雑になるかもしれません。

    たとえばクレジットカードやキャリア決済なら「無料期間終了後、自動的に課金開始」のようなことができますが、口座振替では難しいです。

    このような管理コストを踏まえて支払い方法や、そもそも無料期間を設けるのかを決めましょう。

    支払い方法の導入・運用にかかるコスト

    それぞれの支払い方法の導入や運用にかかるコストもチェックしましょう。手数料のような金銭的なコストだけでなく、契約や手続きなどにかかる管理コストも重要です。

    たとえば口座振替ではユーザーが指定する銀行口座と契約しなければなりません。口座振替を開始するときの手続きも手間で、ユーザーに「口座振替依頼書」を書いてもらったり、それを自社で保管したりしなければなりません。

    ただ、これらの問題は後述する「決済代行サービス」を活用することで解決できます。

    回収にかかる労力と未回収リスク

    支払い方法によってはサービス利用料の回収に労力がかかったり、未回収リスクをゼロにできなかったりします。

    たとえばクレジットカードならカード会社が料金を立て替えて振り込んでくれるため、未回収はまず起こりません。そのため督促や支払期限の通知などの回収コストもほぼゼロです。

    一方、口座振替やデビットカードでは残高不足による未回収が起こり得ます。未回収が起きたら払込票を送ったり、督促をしたりしなければなりません。

    これらの問題も先ほどの管理コストと同じく、決済代行サービスの活用で解決できることがあります。

    サブスクの支払い方法を導入する2つの方法

    クレジットカードや口座振替など、サブスクの支払い方法を導入する方法には「決済機関との個別契約」と「決済代行サービスの活用」の2つがあります。

    決済機関と個別契約

    クレジット会社や銀行などの決済機関と直接契約する方法です。この方法で発生する金銭的コストは決済機関への手数料やシステム利用料などだけなので、費用を抑えられるでしょう。

    ただ、一つひとつのクレジット会社や銀行と個別に契約を結んだり、入金を管理したりするには手間がかかります。支払い方法を特定のクレジット会社や銀行だけに限る場合を除き、管理コストが大きくなります。

    全体で見たら、次に紹介する決済代行サービスの方がコストを抑えられるでしょう。

    決済代行サービスの活用

    決済代行サービスとは、自社とクレジット会社や銀行などの決済機関との間に入り、契約や手続きを代行してくれるサービスです。これを提供する会社を「決済代行会社」といいます。

    契約を決済代行会社とのものに一本化できること、すべての決済機関を一元管理できるシステムを提供してもらえることなど、管理コスト削減のメリットが大きい方法です。サービスによっては督促のような回収業務も代行してくれます。

    サブスクでサービスを提供するメリット

    決まった金額を決まったスパンで自動的に引き落とすサブスク決済は、ユーザーにとって支払いの手間が省けるメリットがあります。

    また、定期的な支払いが前提となるため一度の支払額を抑えやすく、サービス申し込みのハードルも下げやすいです。「とりあえず使ってみて、気に入らなかった解約しよう」という考え方ができるようになるためです。

    これらのユーザーにとってのメリットは、事業者にとっての「継続率アップ」「新規獲得がしやすくなる」などのメリットにつながります。

    払込票の送付や督促などの料金回収業務も少なくなり、人件費・従業員の負荷削減も期待できます。

    サブスクでサービスを提供するデメリット

    一度の支払額が少ないサブスクは、投資回収までに時間がかかるデメリットもあります。ユーザー数が少ない、継続率が低いなどの事態に陥ると、初期投資をなかなか回収できないでしょう。

    継続率を上げるためには、サービスの継続的な改善も必要です。自社の強みを見つけ、サービスの質や料金プランなどどんな要素で勝負するのか決めておかないと、競合サービスにユーザーを取られてしまうでしょう。

    ターゲット層に合った支払い方法を取り入れ、サブスクのメリットを最大化しよう

    サービスをサブスク制にすることには、新規獲得がしやすくなる、継続率の向上などさまざまなメリットがあります。

    ただ、これらの効果を最大化するには、ターゲット層に合った支払い方法を取り入れなければなりません。たとえばクレジットカードを持っていない未成年者向けのサービスで、クレジットカード払いしかできなかったらどうでしょうか。ユーザーは支払いを親などに頼むことになり、申し込み数が伸び悩むはずです。

    サブスク制のサービスでは支払い方法を充実させ、ユーザーにとっての利便性を高めることが大切です。管理コストを増やさず支払い方法を充実させるには、決済代行サービスを活用しましょう。

    こちらの記事ではおすすめの決済代行サービスを、ECサイトや実店舗などのビジネスモデル別に紹介しています。サービスの選び方も解説しているので、ぜひお読みください。

    サブスク決済代行サービス&システム比較35選|目的・業界別おすすめ導入方法・選び方・手数料

  • サブスク決済とは?メリットや導入方法、主な支払方法を解説

    サブスク決済とは?メリットや導入方法、主な支払方法を解説

    サブスク決済とは、サービスの利用料金を定期的に支払うことです。クレジットカードや口座振替などによる支払いの自動化で、継続率アップや事務コスト削減が見込めます。サブスク決済のメリット・デメリットや取り入れる方法を解説します。

    サブスク決済(サブスクリプション決済)とは?

    サブスク(サブスクリプション)決済とは、サービスの利用料金を定期的に支払うことです。Subscription(サブスクリプション)は「定期購読」の意味で、ここから由来して主に映像や音楽、テキストなどのコンテンツを定額で定期購読・見放題になるサービスを「サブスクサービス」と呼びます。

    このサブスクサービスの利用料金を毎月、あるいは定期的に支払ってもらうために必要になるのがサブスク決済です。

    都度払いとの違い

    都度払いとは商品を購入したりサービスを受けたりするたびに料金を支払う方法です。ECサイトでの商品購入や、マッサージ店の利用料などは都度払いで支払われます。

    詳しくは後述しますが、定期購読(購入)や見放題などの継続利用が前提のサービスは、サブスク決済で支払ってもらう方が継続率が上がります。ユーザーにとっても毎回料金を支払う手間がなく、サービスの提供側・利用側双方にとってメリットがあります。

    月額制や継続課金との違い

    サブスクと似た支払い方法に「月額制」や「継続課金」があります。これらはサブスクとほぼ同義ですが、厳密には次のような違いがあります。

    月額制とは

    月額制は商品やサービスの利用料を毎月支払う方法です。サブスクでの支払いも毎月であることが多いですが、半年おき・1年おきのように長期スパンで支払いタイミングが来ることもあります。

    また、サブスク制のサービスは基本的に定額制ですが、月額制は従量制(使った分だけ料金が増える)ことも多いです。電気やガスなどの公共料金をイメージするとわかりやすいでしょう。

    継続課金とは

    継続課金でもサブスクと同じく、定期的に料金支払いが生じますが、両者には目的の違いがあります。

    継続課金では顧客に決まった商品やサービスを提供することを目的とし、サブスクではLTV(顧客が契約から解約までの間に自社にもたらす利益の総量)を目的とします。そのためサブスクのサービスでは顧客のニーズや満足度を分析し、改善していくことが重要です。

    継続課金のサービス例には、固定回線や定額制の携帯キャリアプランなどが挙げられます。

    支払方法にサブスク決済を取り入れるメリット

    サブスク決済の主な手段はクレジットカードや口座振替などであり、毎回決まったタイミングで、料金が自動的に引き落とされます。そのため、顧客にとっては支払いのたびにコンビニや銀行に行ったり手続きをしたりする手間がなく、利便性が高いです。

    この「顧客にとっての利便性」は、サービスの提供側にもさまざまなメリットをもたらします。支払い方法にサブスク決済を取り入れる5つのメリットを、事業者の目線から紹介します。

    新規顧客を獲得しやすくなる

    事業者がサブスク決済を取り入れる1つ目のメリットは、「新規顧客を獲得しやすくなる」ことです。

    料金支払いが定期的に生じる前提のサブスク制のサービスでは、一度の支払額を抑えられます。買い切り制では数万円はするようなサービスも、サブスク制にすることで毎月数百~1,000円ほどの価格に抑えられるのです。

    これにより、顧客がサービスに申し込むハードルは下がるでしょう。「とりあえず使ってみて、気に入らなければ解約しなければいい」という考え方もできます。高額な買い切り制よりも、低額なサブスク制の方が新規顧客を獲得しやすいでしょう。

    継続率アップ・解約率ダウン

    事業者がサブスク決済を取り入れる2つ目のメリットは、「継続率アップ・解約率ダウン」です。

    都度払いでは顧客は毎回支払いのためにコンビニや銀行に行ったり、Webで手続きをしたりしなければなりません。これらの手間から顧客を解放するだけでも、継続率は上がるでしょう。

    商品やサービスを購入するか、使い続けるか否かの悩みがもっとも頭に浮かぶのは「お金を支払う」というタイミングです。サブスクで支払いを自動化することで、顧客の頭に解約の2文字が浮かぶ機会が減ることも、継続率アップ・解約率ダウンにつながります。

    売上が安定し、収益の見通しが立てやすくなる

    事業者がサブスク決済を取り入れる3つ目のメリットは、「売上が安定し、収益の見通しが立てやすくなる」ことです。

    サブスクでは毎月決まった金額をそれぞれのユーザーが支払ってくれます。強力なライバルの出現や不祥事などの不測の事態があれば別ですが、解約率もある程度は安定するものです。

    サービスの提供が長くなり「毎月の収益」「解約率」「新規契約」などのデータがそろえば、収益の見通しも立てやすくなります。

    アップセルやクロスセルが狙いやすくなる

    事業者がサブスク決済を取り入れる4つ目のメリットは、「アップセルやクロスセルが狙いやすくなる」ことです。

    サブスク制のサービスでは、基本的に料金プランがいくつかに分かれています。まずは無料プランや安価なプランでサービスの使い勝手を試してもらい、上位プランに乗り換えてもらうことを前提にしているサービスも多いです。

    「サービスを実際に使ってみることができる」「自分のタイミングで上位プランに切りかえたりオプションを追加したりできる」といったユーザーにとってのメリットが、アップセルやクロスセルを狙いやすくなるという事業者側のメリットにつながります。

    事務工数や未回収リスクの軽減できる

    事業者がサブスク決済を取り入れる5つ目のメリットは、「事務工数や未回収リスクを軽減できる」ことです。

    サブスク決済では支払いが決まったタイミングで、自動的に行われます。ユーザーに払込票や決済用のメールを送り、その入金を確認する手間がありません。支払い忘れも起こりづらく、未回収のリスクやそれにともなう督促作業も少なくなるでしょう。

    特にクレジットカード払いではクレジット会社が料金を立て替えて支払ってくれるため、原則として未回収は起こりません。

    支払方法にサブスク決済を取り入れるデメリット

    支払い方法にサブスク決済を取り入れることには、「投資回収に時間がかかる」「サービスの継続的な改善が必要になる」などのデメリットもあります。これらのデメリットを理解したうえで、どのような支払い方法を取り入れるのかを考えましょう。

    投資を回収するまで時間がかかる

    サブスク決済を取り入れる1つ目のデメリットは、「投資を回収するまで時間がかかる」ことです。

    定期的に料金支払いが生じるサブスク決済では、一度の料金額を低くすることが前提になります。一度の支払額が低いことはサービスに申し込むハードルを下げますが、まとまった利益を得るにはそれなりのユーザー数が必要になります。

    特に、開発に莫大なコストがかかったサービスでは投資回収までの期間が長くなりやすいです。初期コストや運営コストが経営を圧迫し、将来性の高いサービスなのに終了させざるを得ない、という事態も起こりえます。

    料金の金額や支払いスパン、マーケティングにかける費用など、俯瞰した目線が必要です。

    サービスの継続的な改善が求められる

    サブスク決済を取り入れる2つ目のデメリットは、「サービスの継続的な改善が求められる」ことです。

    サブスク制のサービスは一度の支払額が低く、ある程度の期間利用してもらえなければサービス開発やマーケティングなどにかけた費用を回収できないでしょう。そのためにはユーザーに継続利用してもらうためのサービス改善が欠かせません。

    特に最近はサブスク制のサービスが一般的となり、競合も増えました。価格やサービスの質など、どんな要素で競合と勝負するのかを決め、継続的にサービスを改善していきましょう。

    サブスクビジネスでの主な支払方法

    サブスク決済での主な支払い方法は次の通りです。もっとも利用されているクレジットカードと、クレジットカードを持っていない人やWebでカード情報を入力することに抵抗がある人向けに口座振替を、最低でも導入しておきましょう。

    決済手段内容
    クレジットカード現金以外では最も普及している決済手段。
    最低でもクレジットカード決済は導入しておきたい。
    デビットカード利用した金額を、紐付けられた銀行口座から即座に引き落とすカード。
    口座振替ユーザー指定の銀行口座からサービスの利用料金を自動で引き落とす。
    キャリア決済携帯キャリアのID・パスワードと連携した決済手段。
    利用金額は翌月の携帯料金と合算請求される。
    サブスクビジネスでの主な支払い方法

    サブスク決済を取り入れる方法

    クレジット決済や口座振替などでのサブスク決済を取り入れる方法には、決済機関と直接契約する方法と、決済代行サービスを活用する方法があります。

    決済機関との直接契約

    クレジット会社や銀行などの決済機関と直接を結び、サブスク決済を取り入れる方法です。この方法でかかる費用は各決済機関に支払うものだけなので、金銭的なコストを抑えられるでしょう。

    ただ、契約の管理や手続きを決済機関ごとに行わなければならず、膨大な手間がかかります。「特定のカード会社だけ使えればいい」という場合を除き、基本的には決済代行サービスを利用することになるでしょう。

    決済代行サービスの活用

    決済代行サービスとは、クレジット会社や銀行などの決済機関と自社の間に入ってもらい、契約や手続きを仲介してもらうサービスのことです。このようなサービスを提供する会社を「決済代行会社」といいます。

    決済機関と決済代行会社の両方に手数料を支払うこととなり費用はかさみますが、契約や決済機関ごとに異なる入金サイクルを一本化したり、回収業務を代行してもらったりとメリットも多いです。

    手数料は多少増えるかもしれませんが、人件費や管理コストを削減できるため、全体で見れば経費削減になるでしょう。

    ターゲット層に合ったサブスク決済を取り入れ、継続率アップを図ろう

    サブスク決済を取り入れることはユーザーにとっての利便性向上につながり、継続率が向上するでしょう。一度の支払い金額を抑えられるため、サービスに申し込むハードルも下がり、新規獲得もしやすくなります。

    ただ、それにはターゲット層に合った支払い方法を選ばなくてはなりません。たとえば高齢者や未成年などのクレジットカードを持っていない・カード払いに抵抗がある層がメインターゲットなら、口座振替も選べるようにした方がいいでしょう。

    支払い方法を充実させるには決済代行サービスが便利です。こちらの記事ではおすすめの決済代行サービスを、ECサイトや実店舗などのビジネスモデル別に紹介しています。サービスの選び方も解説しているので、ぜひお読みください。

    サブスク決済代行サービス&システム比較35選|目的・業界別おすすめ導入方法・選び方・手数料

  • 口座自動振替とは?事業者・顧客別のメリット・デメリット、導入方法を解説

    口座自動振替とは?事業者・顧客別のメリット・デメリット、導入方法を解説

    口座自動振替とは?

    口座自動振替とは指定された銀行口座から、決まったタイミングで料金を自動引き落としする仕組みです。口座振替や自動振替とも呼ばれ、公共料金をはじめとする月額制の料金支払いに古くから使われてきました。

    口座振込との違い

    口座振込も、自動振込と同じく銀行口座を使った料金支払いの方法です。事業者の指定した銀行口座に現金を振り込んだり、ユーザーの銀行口座から直接お金を振り込んだりできます。

    自動振込との違いには「引き落としが自動でかかるか」「手数料の有無」などがあります。自動振替は指定したタイミングで自動で引き落としがかかりますが、口座振込では支払いのたびに、ユーザーが振込先口座や振込金額などの情報を入力しなければなりません。

    また、口座振替ではユーザー側に手数料がかかりませんが、口座振込では各銀行の定めた手数料がかかります。

    手間と手数料がかからないことからユーザーにとってのメリットが大きく、利便性の高い支払い方法として取り入れる事業者が多いです。

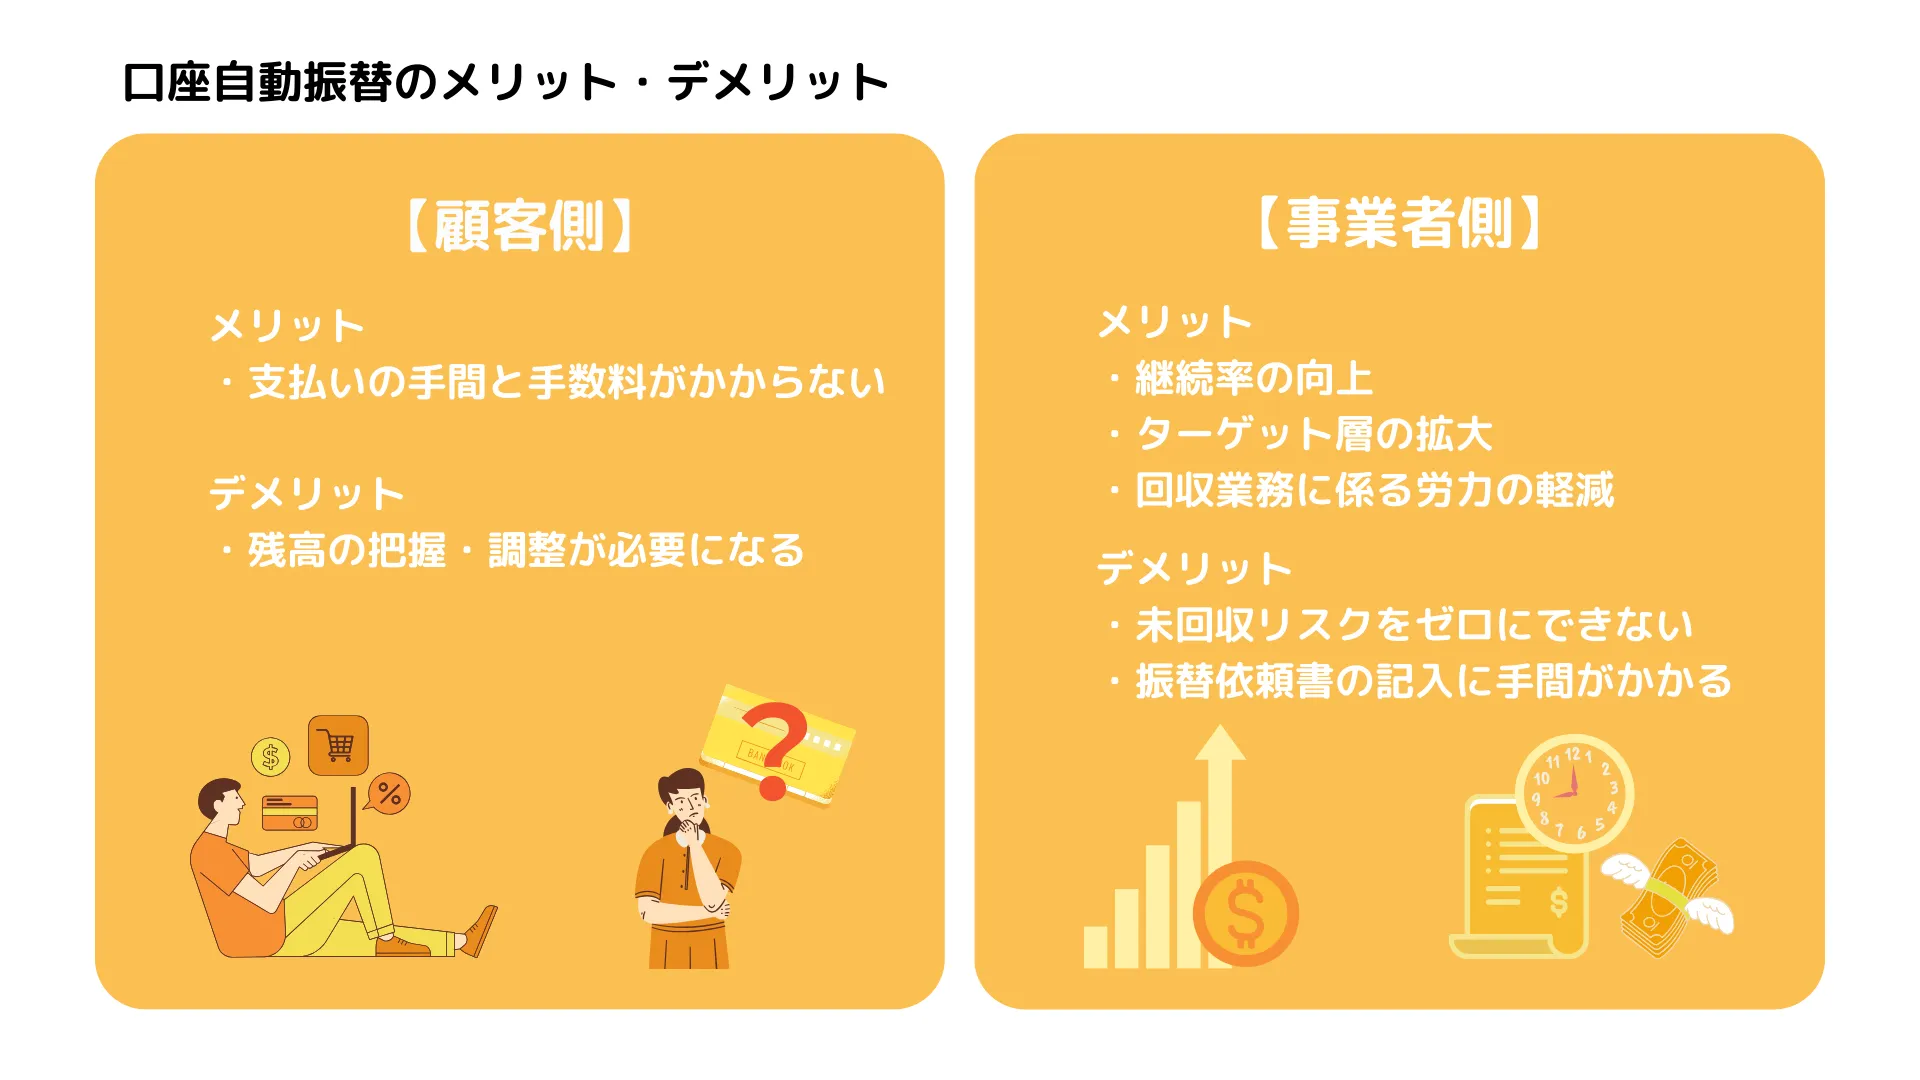
    【顧客側】口座自動振替のメリット・デメリット

    自動振替で料金を支払う、顧客側のメリット・デメリットを紹介します。

    メリット:支払いの手間と手数料がかからない

    先述の通り、自動振替では顧客側に手数料がかかりません。口座に支払い金額分のお金さえ入っていれば自動で料金が引き落とされるため、銀行やコンビニなどで支払いをする手間もかかりません。

    詳しくは後述しますが、一度自動振替の手続きを済ませてしまえば、顧客側は引き落としがかかるのを待つだけでいいのです。

    デメリット:残高の把握・調整が必要になる

    自動振替では、指定した口座に料金分のお金が入っていないと引き落としがかかりません。この場合、後日また引き落としをかけた後、それでも引き落としができなければ口座振込や払込票などによる支払いになります。

    当然、自動振替でかかる手数料は顧客持ちとなります。払込票の発行・送付に手数料がかかるサービスも多いです。

    確実に引き落としをかけるために、口座残高を把握し、必要に応じて調整する必要があります。

    【事業者側】口座自動振替のメリット

    自動振替の「顧客にとって利便性が高い」というメリットは、事業者にも「継続率向上」「ターゲット層拡大」などのメリットをもたらします。自動振替の事業者側のメリットを3つ紹介します。

    継続率の向上

    事業者が自動振替を取り入れる1つ目のメリットは、「継続率の向上」です。

    自動振替では口座残高さえあれば料金が自動で引き落とされるため、顧客は支払いに行く必要がありません。「支払いが面倒」というネガティブ要素がなくなることは、サービスの継続率向上につながるでしょう。

    何よりお金を支払うタイミングほど、人に「サービスをこのまま使い続けるか、解約するか」を意識させる瞬間はありません。顧客は支払いをほぼ無意識で行うことになり、解約や他サービスへの乗り換えを意識する機会が少なくなるでしょう。

    ターゲット層の拡大

    事業者が自動振替を取り入れる2つ目のメリットは、「ターゲット層の拡大」です。

    自動振替は圧倒的な信頼度を誇る「銀行」を介した支払い方法です。電気やガスなど公共料金の支払いに古くから使われてきました。ユーザーにとって安心感・信頼感のある支払い方法であり、キャリア決済やカード決済などに抵抗のある人でも使いやすいでしょう。

    また、未成年やいわゆるブラックリスト状態の人など「クレジットカードを持てない人」でも、自動振替は利用できます。

    高齢者や未成年者などカード払いに抵抗がある人・カードを持てない人をターゲットにするなら、ぜひ取り入れたい支払い方法です。

    回収業務にかかる労力の軽減

    事業者が自動振替を取り入れる3つ目のメリットは、「回収業務にかかる労力の軽減」です。

    自動振替では指定した銀行口座から、指定したタイミングで料金が引き落とされます。払込票や振込先を記載したメールなどを送る必要はありません。

    料金の回収業務にかかる労力が軽減されることは、人件費の削減にもつながるでしょう。

    【事業者側】口座自動振替のデメリット

    自動振替はたしかに便利な支払い方法ですが、「未回収リスクをゼロにできない」「振替依頼書の記入が必要」などのデメリットもあります。便利さや安全さでいえばクレジットカード払いの方がうえでしょう。

    事業者にとっての自動振替のデメリットを2つ紹介します。

    未回収リスクをゼロにできない

    事業者にとっての自動振替の1つ目のデメリットは「未回収リスクをゼロにできない」ことです。

    先述の通り、自動振替では口座にお金が入っていなければ引き落としがかかりません。2回目、3回目の引き落としで支払ってもらえればいいですが、払込票の送付や督促が必要になるでしょう。

    「口座にお金を入れておくのを忘れていただけ」ならいいですが、稀に「わざとお金を入れておかない人」もいます。回収業務が滞ったり、回収できなかったりといったリスクも考えられます。

    クレジット会社が料金を立て替えて支払ってくれるカード払いに比べると、リスクのある支払い方法といえます。

    振替依頼書の記入に手間がかかる

    事業者にとっての自動振替の2つ目のデメリットは、「振替依頼書の記入に手間がかかる」ことです。

    振替依頼書とは、どの銀行口座から料金を引き落とすかを記入する用紙のことです。この用紙を顧客に記入してもらい、銀行や決済機関に送ることで、はじめて引き落としがかかるようになります。

    振替依頼書の記入にはやや手間がかかり、記入漏れや間違いがあれば手続きがやりなおしになります。その口座の届出印も必要で、「届出印が見つからない(あるいはどの判子かわからない)」という事態も考えられるでしょう。

    一般的に、自動振替開始の手続きには1~2ヵ月かかるといわれています。手続きの手間と時間を考えると、やはりクレジットカードやキャリア決済などの支払い方法も導入しておきたいです。

    口座自動振替を導入する2つの方法

    自動振替を導入するには、引き落とし先となる口座の銀行と直接契約する方法と、決済代行サービスを活用する方法があります。一つひとつの銀行と個別に契約する方法は現実的ではないため、基本的には決済代行サービスを活用することになるでしょう。

    自動振替を導入する2つの方法について解説します。

    金融機関と直接契約

    引き落とし先となる口座(顧客の口座)の銀行と直接契約し、引き落としをかける方法です。この方法では次に紹介する決済代行サービスと異なり、銀行への手数料しかかかりません。

    しかし、さまざまな銀行と個別に契約し、それを管理するのには膨大な手間がかかります。手数料は抑えられるかもしれませんが、管理コストがかかり、結果的には費用の負担が大きくなるでしょう。

    振替先に特定の銀行を指定するような場合を除き、決済代行サービスを活用するのが普通です。

    決済代行サービスを活用した一括契約

    決済代行サービスとは、銀行やクレジット会社などの決済機関との契約・手続きを代行してくれるサービスです。これを提供する会社を「決済代行会社」といいます。

    決済代行会社を介することで、複数の決済機関との契約を一本化できます。決済機関ごとに異なる入金日を一本化したり、入金や契約の状態を一元管理したりできる専用システムを提供してもらえたりとメリットも多いです。

    決済機関に支払うものに加え、決済代行会社への手数料もかかるようになりますが、管理コストの大きな削減になります。トータルでみれば決済代行サービスの方が費用を抑えられることも多いです。

    口座自動振替の仕組み

    自動振替で引き落としをかける仕組み(手続きの流れ)は次の通りです。

    1. 事業者が金融機関または決済代行会社と契約
    2. 顧客が振替依頼書を記入し、事業者に送付
    3. 事業者が振替依頼書の控えを保管し、決済機関に送付
    4. 自動振替の開始

    手続きの詳しい流れや各工程で何をするのかなどは、こちらの記事で解説しています。

    口座振替の導入方法やかかる費用は?引き落としまでの流れに沿ってわかりやすく解説

    振替依頼書に代わる2つの手段

    自動振替を開始するには「振替依頼書」の記入が必要で、これには手間がかかります。記入漏れや間違いがあれば書類の再送付が必要となり、さらに手間と時間がかかるでしょう。

    引き落とし開始にかかる手間と時間を少なくする2つの方法を紹介します。

    リアル店舗なら専用端末が便利

    フィットネスジムや学習塾など、月謝制のリアル店舗なら「専用端末」の活用が便利です。端末で銀行のキャッシュカードを読み取り、暗証番号を入力することで、振替依頼書の提出に代えられます。

    専用端末は決済代行会社から数万円ほどで買い取れることが多いです。

    Webサイトからの振替受付なら記入・捺印漏れが起こりにくい

    紙の振替依頼書ではなく、Web上で必要事項を入力してもらう方法もあります。Webなら郵送の手間がなく、不備の訂正や入力漏れの確認も簡単です。

    ただ、Webで口座情報を入力することに抵抗がある人や、やり方がよくわからないと感じる人もいます。Webでの振替受付を取り入れるとしても、紙での手続きもできるようにしておきましょう。

    口座自動振替の導入には決済代行サービスが便利!

    口座自動振替はクレジットカードを持っていない人や、カード払いに抵抗がある人でも安心して利用できる支払い方法です。引き落としは決まったタイミングで自動でかかるため、顧客側も事業者側も、支払いや回収にかかる手間を少なくできます。

    自動振替を導入することでターゲット層が広がり、料金回収業務にかかる人的コストを削減できるでしょう。

    ただ、一つひとつの銀行と個別に契約し、入金や契約の状態を管理するのにはかなりの手間がかかります。決済代行サービスを活用し、契約を一本化する方法が現実的でしょう。

    決済代行サービス選びでは手数料やサービス内容、対応可能な支払い方法などがポイントになります。こちらの記事ではサービスごとの対応可能な支払い方法やかかる費用などを紹介しています。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • メール共有システム比較10選!導入メリットや選び方、必要なケースを解説

    メール共有システム比較10選!導入メリットや選び方、必要なケースを解説

    メール共有システムとは、同じメールアドレスを複数人で共有したり、メールを含む複数チャネルからの問い合わせを一元管理したりできるシステムです。メール共有システムの機能や導入メリット、選び方、どんな企業に必要なのかをまとめて解説します。

    メール共有システムとは?

    メール共有システムとは、同じメールアドレスを複数人で共有したり、そのアドレスに届くメールを一元管理したりできるシステムです。主に問い合わせ管理のために使われるシステムで、メールを含む複数チャネルからの問い合わせを一元管理できるシステムもあります。

    メール共有システムの主な機能

    メール共有システムの主な機能は次の通りです。これらの機能を最大限に活用することで、業務効率化や対応の品質・スピードアップなどのメリットが得られるでしょう。

    • メールと他チャネルの問い合わせ一元管理
    • 自動振り分け機能
    • テンプレート機能
    • 対応履歴の共有
    • 問い合わせごとのチャット・コメント機能

    メールと他チャネルの問い合わせ一元管理

    メール共有システムでは同じメールアドレスを複数人で利用し、受信メールを一元管理できます。中にはSMSやチャットなど、メール以外の他チャネルからの問い合わせも一元管理できるものもあります。

    あらゆるチャネルからの問い合わせを共有システムに集約し、一元管理することで、対応状況がスムーズに把握できるようになるでしょう。対応の抜け漏れや二重対応の防止、よりスムーズな対応などを目指しやすくなります。

    自動振り分け機能

    メールや他チャネルからの問い合わせを一元管理するシステムには、その対応を自動振り分けする機能もあります。問い合わせの内容やチャネルに応じて担当者を自動で振り分けられるため、業務の仕組み化もしやすくなるでしょう。管理者の負担も軽くできます。

    テンプレート機能

    メール共有システムや問い合わせ管理システムの多くはテンプレート機能を備えています。メールの返信や問い合わせへの回答に使うテンプレートを登録でき、タイピングやテキストファイルからコピペをする手間を減らします。

    スタッフ間の対応品質の均一化、問い合わせ対応のスピードアップに役立つ機能です。

    対応履歴の共有

    顧客ごとの対応履歴をシステム上に残す機能です。顧客一人ひとりの管理画面に対応履歴を残すことで、同じスタッフでなくても状況を把握したうえで顧客対応ができるようになります。引継ぎの手間、顧客にこれまでの情報を説明させるわずらわしさをなくす機能です。

    問い合わせごとのチャット・コメント機能

    メール共有システムや問い合わせ一元管理システムには、問い合わせごとにチャットやコメントをつけられるものもあります。

    対応が難しく長期化する問い合わせにコメントを残しておくことで、次回以降の対応がしやすくなります。問い合わせ対応中に、チャットでマネージャーに相談できるシステムも多いです。

    メール共有システムを導入するメリット

    メール共有システムを導入することで業務効率化による人件費削減、対応品質向上による顧客満足度の向上などを目指せます。その理由を、メール共有システムの5つのメリットと併せて紹介します。

    対応漏れや二重対応の防止

    メール共有システムを導入する1つ目のメリットは、「対応漏れや二重対応の防止」です。

    メール共有システムでは各メール・問い合わせへの対応を担当者に自動で振り分けられます。メールごとの進捗状況も共有できるため、二重対応も起こりづらいです。

    対応漏れや二重対応は顧客に「ちゃんと管理してないのかな?」という印象を与え、不信感を一気に高めてしまいます。これらが起こらないようにすることは、見込み客の獲得や顧客育成の基礎ともいえるでしょう。

    業務や情報共有の効率化

    メール共有システムを導入する2つ目のメリットは、「業務や情報共有の効率化」です。

    メール共有システムには自動振り分けやテンプレート、対応履歴の共有など、効率よく業務を進めるための機能がそろっています。

    1件1件のメール対応が早くなれば顧客も時間を取られなくなり、満足度向上につながります。対応速度が上がること、対応終了後の情報入力や引継ぎがしやすくなることで、スタッフ1人あたりの対応件数も増えるでしょう。

    ナレッジ・ノウハウの蓄積

    メール共有システムを導入する3つ目のメリットは、「ナレッジ・ノウハウの蓄積」です。

    メール共有システムにはこれまでの対応データを蓄積できるもの、内容ごとに集計できるものもあります。これらのデータを整理していくことでナレッジとして活用でき、自社に問い合わせ対応のノウハウが蓄積していくでしょう。

    対応品質とスピードの向上

    メール共有システムを導入する4つ目のメリットは、「対応品質とスピードの向上」です。

    テンプレートや情報共有などの機能により1件あたりの対応時間が短くなれば、スタッフはより多くの問い合わせに対応できるようになります。これにより顧客を待たせることが少なくなれば顧客満足度も高まるでしょう。

    対応履歴を細かく残せること、対応中にマネージャーにチャットで相談できることなど、対応品質の向上・均一化に役立つ機能も多いです。

    多様な働き方の促進

    メール共有システムを導入する5つ目のメリットは、「多様な働き方の促進」です。

    メール共有システムを活用することで、オフィス以外からもメールを確認したり返信したりできるようになります。リモートワークや在宅勤務などにも対応しやすくなり、フルタイム勤務できないスタッフの雇用も継続しやすくなるでしょう。

    メール共有システムの選び方

    自社に合ったメール共有システムを選ぶポイントを5つ紹介します。

    対応チャネルの確認

    メール共有システムを選ぶ1つ目のポイントは、「対応チャネルの確認」です。

    メールの共有や管理だけでなく、各チャネルからの問い合わせの一元管理ができるシステムが便利です。メール・電話・SMS・フォーム・Webサイト上のチャットなど、自社で使っているチャネルに対応したシステムを選びましょう。

    機能の過不足はないか

    メール共有システムを選ぶ2つ目のポイントは、「機能の過不足はないか」です。

    最低でも、効率化やミス防止のための機能がそろっていることを確認しましょう。余計な機能が多すぎないかも併せて確認したいです。機能は多いほど良いと感じるかもしれませんが、操作が煩雑になったり目的の画面に辿り着くまでが長くなったりすることもあります。

    連携可能なシステム

    メール共有システムを選ぶ3つ目のポイントは、「連携可能なシステム」です。

    CRMやCTIなどの既存システムと連携できること、ECモールに導入する場合はモールのチャットツールなどに対応できることを確認しましょう。

    メール共有システムを既存システムと連携させることで顧客情報が確認しやすくなります。複数のECモールに出店している場合、各モールとシステムの連携ができないと、ログインや画面を行き来する手間が増えてしまいます。

    サポート体制は十分か

    メール共有システムを選ぶ4つ目のポイントは、「サポート体制は十分か」です。

    メール共有システムの使い方や他システムとの連携など、何かわからないことがあったときに問い合わせしやすいサービスを選びましょう。サポート窓口の対応時間帯や電話やメールといった問い合わせ方法、専任担当者の有無などがチェックポイントです。

    セキュリティ対策は万全か

    メール共有システムを選ぶ5つ目のポイントは、「セキュリティ対策は万全か」です。

    メール共有システムは顧客情報を扱う機密性の高いものです。情報漏えいがあっては信用失墜や損害賠償などにつながりかねません。

    どんなセキュリティ対策を取っているのか、ベンダーは内部統制の行き届いた信頼できる企業かなどをチェックしましょう。

    メール共有システム10選|機能や料金を比較

    メールワイズ

    メールワイズ
    • 低コスト・小規模導入が可能
    • メール対応特化の機能のほか電話や訪問履歴も管理
    • 一貫した顧客対応を実現

    メールワイズは、月額500円から、最低2名より利用できるチームでのメール対応を一元管理するサイボウズのメール管理ツールです。30日間の無料トライアルもあります。

    メール問い合わせのほかにも、電話や訪問の履歴を記録する機能も搭載しています。入力フォーマットは、企業の用途に合わせてカスタマイズ可能です。作成した履歴に顧客情報や会社情報を登録しておくことで、アドレス帳の画面から、メールと合わせてすべての履歴を一覧で確認できます。一連の流れを把握できるので、一貫した顧客対応を実現し顧客満足度向上も目指せるでしょう。

    メールワイズ初期費用月額料金主な機能
    スタンダードコース0円500円~ステータス機能/コメント機能/対応履歴
    フォルダ機能/一斉送信/電話履歴・訪問履歴
    テンプレ-ト/アドレス帳共有/集計レポート
    スマートフォン対応/kintone連携 など
    プレミアムコース0円1,500円~ステータス機能/コメント機能/対応履歴
    フォルダ機能/一斉送信/電話履歴・訪問履歴
    テンプレ-ト/アドレス帳共有/集計レポート
    スマートフォン対応/kintone連携 など
    メールワイズの料金・主な機能

    メールワイズ公式サイト

    メールディーラー

    メールディーラー
    • メール問い合わせ対応に強い
    • 複数名での対応業務の課題を解決
    • 柔軟な設定と豊富な機能

    メールディーラーは、共有メールアドレス宛に届いた問い合わせを共有・管理するクラウドシステムです。特にメールでの問い合わせ対応に強いですが、電話やチャット・SNS・ECモールのメッセージなどマルチチャンネルの問い合わせも一元管理できます。業務に応じて機能を制限したり画面表示を変更できたり、多様な用途で利用可能です。

    例えば、電話着信時に登録された顧客情報をポップアップで表示させたり顧客情報やメール対応履歴を紐づけてワンクリックで参照できたりします。業務の対応速度や品質を向上、顧客情報検索の時間や手間を削減を目指せるでしょう。

    メールディーラー初期費用月額料金主な機能
    要問い合わせ35,000円~対応状況管理/担当者振り分け/対応履歴
    顧客情報管理/コメント/ラベル
    転送メール管理/テンプレート/署名
    担当通知/開封通知/ダブルチャック(申請・承認) など
    メールディーラーの料金・主な機能

    メールディーラー公式サイト

    問いマネ

    問いマネ
    • メール共有管理に特化
    • 圧倒的なコストパフォーマンス
    • メール共有に必要な機能を厳選

    問いマネは、複数人でのメール対応に特化したメール共有ソフトです。Webブラウザで見れるのでネット環境があればどこからでも閲覧・対応が可能です。

    月額2,840円で10人まで利用できます。12か月利用で1月分無料といった特典もあり、スタッフ増員やメール容量追加にも対応可能なオプション機能も330円~利用可能です。業界内でもトップクラスのコストパフォーマンスです。

    メール共有管理に特化することで、充実しつつも必要な機能を厳選して用意しています。シンプルで誰でも使いやすく業務効率と顧客満足度向上を目指せる設計になっています。

    問いマネ初期費用月額料金主な機能
    スタンダードサーバープラン11,000円3,124円メールボックス追加機能/メールデータバックアップ・一括削除機能/複数同時ログイン機能
    未対応メール警告機能/簡単内容表示機能/使用容量グラフ表示機能
    ウィンドウ表示機能/ウィンドウ表示機能/重複返信防止機能
    重複返信防止機能/メール承認機能/メール情報設定 など
    アドバンスサーバープラン11,000円5,500円メールボックス追加機能/メールデータバックアップ・一括削除機能/複数同時ログイン機能
    未対応メール警告機能/簡単内容表示機能/使用容量グラフ表示機能
    ウィンドウ表示機能/ウィンドウ表示機能/重複返信防止機能
    重複返信防止機能/メール承認機能/メール情報設定 など
    問いマネの料金・主な機能

    問いマネ公式サイト

    Zendesk

    Zendesk
    • 利用者全員の満足度向上
    • 用途合わせて簡単セットアップ
    • 導入しやすい料金体系

    Zendeskは、顧客と企業どちらにとっても満足度の高いサポート体制が構築できる問い合わせ管理システムです。カスタマサポートに必要な多数の機能の中から用途に合わせて機能を選び、専門知識がなくても導入企業自らセットアップができます。あらゆるニーズ・企業規模にも対応しやすい設計です。

    電話・チャット・SNSなど多様化していく問い合わせに対し「サポートチケット管理ツール」という方法を導入し、マルチチャンネルの問い合わせを一元管理します。初期費用を最小限に抑えられる料金体系で導入しやすく、全ての機能が利用できる無料トライアルもあります。

    Zendesk初期費用月額料金主な機能
    Suite Team7,916円~サポートチケット管理システム/Webサイト、モバイルアプリ、SNSでのメッセージ対応/メール、音声、SMS、オンラインチャットで顧客をサポート
    ヘルプセンター(1つ)/簡単に設定できる自動化とワークフロー/AIによる自動返信(50件まで)
    統合されたエージェントワークスペース/エージェントのステータスとキャパシティに基づくルーティング/レポートと分析
    データとファイルの保存/1,000以上のアプリとインテグレーション/APIアクセス(回数制限あり)/オンラインでZendeskのサポートチームに問い合わせ など
    Suite Growth13,282円~サポートチケット管理システム/Webサイト、モバイルアプリ、SNSでのメッセージ対応/メール、音声、SMS、オンラインチャットで顧客をサポート
    ヘルプセンター(複数)/簡単に設定できる自動化とワークフロー/AIによる自動返信(100件まで)
    統合されたエージェントワークスペース/エージェントのステータスとキャパシティに基づくルーティング/レポートと分析
    データとファイルの保存/1,000以上のアプリとインテグレーション/APIアクセス(回数制限あり)/オンラインでZendeskのサポートチームに問い合わせ など複数
    Suite Professional16,771円~サポートチケット管理システム/Webサイト、モバイルアプリ、SNSでのメッセージ対応/メール、音声、SMS、オンラインチャットで顧客をサポート
    ヘルプセンター(複数)/簡単に設定できる自動化とワークフロー/AIによる自動返信(500件まで)
    統合されたエージェントワークスペース/エージェントのステータスとキャパシティに基づくルーティング/レポートと分析
    データとファイルの保存/1,000以上のアプリとインテグレーション/APIアクセス(回数制限あり)/オンラインでZendeskのサポートチームに問い合わせ など複数
    Suite Enterprise26,699円~他プランで利用できる基本機能/チームロールと権限をカスタマイズ/高度なナレッジ管理
    カスタマイズ可能なエージェントワークスペース/ブランドに合わせてウェブ上のコミュニケーションをカスタマイズ/ライトアクセスライセンス(最大1,000)
    ライブデータと外部ダッシュボードの共有/エージェントアクティビティ確認用ライブダッシュボードカスタマイズ可、エージェントキャパシティ、エージェントステータスのリアルタイム表示
    変更管理のためのサンドボックス環境/APIアクセス(回数制限あり)/Sunshine Conversationsの利用 など
    Zendeskの料金・主な機能

    Zendesk公式サイト

    yaritori

    yaritori
    • 使いやすさにこだわった設計
    • リーズナブルな料金設定
    • 最低契約期間なし

    yaritoriは、迷わず使える画面デザイン、画面遷移せず動く操作性など「使いやすさ」で選ばれるメール共有システムです。メールの対応状況の可視化、メールごとにチャットをしながら対応方針の相談や情報共有ができるなど業務効率化や対応漏れ防止を実現します。テンプレートは、カテゴリーごとに分類、ワンクリックで挿入可能です。メール対応の属人化を防ぎ、迅速な対応が目指せます。

    共有メールアカウントやグループメールなどを利用して複数人での顧客対応が必要な企業におすすめです。1ユーザー月額1,980円から、最低契約期間なしで手軽な導入が可能です。

    yaritori

    mi-Mail

    mi-Mail
    • さまざまなニーズに対応できる
    • 高機能だけど使いやすい
    • 業界最大級の保存数

    mi-Mailは、簡単なのに本格的に使えるメール共有システムです。高セキュリティ・高機能かつ、誰でも使えるシステムとして中小サイトから大規模コールセンターまで幅広く利用できる設計です

    案件管理機能や電話対応内容登録など、ミスなく効率的に業務を行うための機能を多数搭載しています。マウス操作で自由に一覧画面の項目の並び替えや一人ひとりの役割に応じた画面カスタマイズが可能です。

    業界最大クラスの1,000万件のメール保存数と、高度な処理能力で快適操作を実現しています。専用アプリのインストール不要、普段使用しているブラウザで利用できます。

    mi-Mail初期費用月額料金主な機能
    スタンダードプラン24,800円9,800円~メールアカウント数(最大5アカウントまで設定可能)/累積保存メール数(制限なし)/累積ディスク容量(10GB※メール,添付ファイル)
    ステータス管理・対応期限設定/二重対応防止/スレッド表示(階層表示)/関連メールの自動紐付け
    担当者の自動振り分け/顧客の自動関連紐付け/メール一斉配信
    操作履歴(コメントの履歴表示)/案件管理・電話対応内容登録/権限設定 など
    仮想サーバー(専用サーバー)プラン50,000円66,800円~メールアカウント数(最大99アカウントまで設定可能※制限なし)/累積保存メール数(制限なし)/累積ディスク容量(40GB)
    ステータス管理・対応期限設定/二重対応防止/スレッド表示(階層表示)/関連メールの自動紐付け
    担当者の自動振り分け/顧客の自動関連紐付け/メール一斉配信
    操作履歴(コメントの履歴表示)/案件管理・電話対応内容登録/権限設定 など
    mi-Mailの料金・主な機能

    mi-Mail公式サイト

    Freshdesk Support Desk

    Freshdesk Support Desk
    • 機能が豊富なのに低コスト
    • シンプルで誰でも使いやすいUI
    • 多言語対応40か国以上

    Freshdesk Support Deskは、営業・マーケティング・ヘルプデスクの業務効率化を実現するデジタルツールです。豊富な機能と価格の安さが強みです。

    メール共有管理機能では、ルールに従って問い合わせを自動的に担当者に割り振る機能やエスカレーション、外部メンバーへの相談機能など、組織で問い合わせを管理共有するための機能が豊富に用意されています。インド発のSaaSサービスだからこそ、他ツールと比較しても低コストでの導入が可能です。シンプルなUIや多言語対応40か国以上など多種多様な業界業種にも対応できるツールです。

    Freshdesk Support Desk初期費用月額料金主な機能
    FREE要問い合わせ0円無制限の無料エージェント/ナレッジベース/メールのチケット化
    チケットディスパッチ/社内外のチームメンバーとのコラボレーション/チケット分析レポート
    SNSとの連携/データセンターロケーション
    GROWTH要問い合わせ2,500円~アクションによるチケットの・自動処理/営業時間とSLA設定/エージェント対応重複検出
    マーケットプレイスアプリ/ヘルプデスク詳細レポート/カスタムメールサーバ
    カスタムチケットビュー/チケットフィールド&ステータス/コンタクトフィールド
    カスタム SSL 証明書 など
    PRO要問い合わせ8,000円~最大5ポータルまで保有可能/エージェント役割権限のカスタマイズ/チームダッシュボード
    顧客をセグメント化することで対応ポリシーを変更可能/次回応答SLA/親子チケット
    チケットの共有所有権/複数のSLA/複数の営業時間
    拡張可能なAPI/5000人のコラボレーター登録/サポート技術情報のバージョン管理 など
    ENTERPRISE要問い合わせ12,900円~スキルベースのチケット割り当て/IPアドレスのホワイトリスト化/サンドボックス
    HIPAAコンプライアンス/監査ログ/無制限のポータルを保有可能
    ナレッジベース承認ワークフロー/毎月5000件のボットセッションが利用可能/エージェントシフト
    メールボット/自動優先付け/ソーシャルシグナル など
    Freshdesk Support Deskの料金・主な機能

    Freshdesk Support Desk公式サイト

    WEBCAS mailcenter

    WEBCAS mailcenter
    • フォームからの問い合わせも共有管理
    • メールソフトそっくりで研修時間短縮
    • 連携機能でより便利な活用も

    WEBCAS mailcenterは、顧客から届くメールやフォームの問い合わせを複数人で共有管理して効率的なメール対応を実現する問い合わせ管理システムです。メールソフトそっくりのインターフェースやテンプレート機能で、誰でもすぐに利用できます。

    WEBCAS formulator連携では、WEBCAS formulatorで作成した問い合わせフォームからの回答をメール形式で蓄積・返信対応可能です。外部データベース参照は、顧客や会員のDB、ECなどの接続されている複数データベースと連携して表示することができます。

    WEBCAS mailcenter初期費用月額料金主な機能
    クラウドサービス(ASP型)30,000円~5,000円~対応漏れ防止ステータス自動管理/二重返信防止機能/経過時間色分け表示機能
    対応履歴ワンクリック表示/グループ管理機能/グループ所属オペレータ設定
    メール自動振り分け/担当者設定/メール転送
    複数窓口管理/承認機能/引継ぎ(申し送り)コメント機能 など
    クラウドサービス(SaaS型)500,000円~100,000円~対応漏れ防止ステータス自動管理/二重返信防止機能/経過時間色分け表示機能
    対応履歴ワンクリック表示/グループ管理機能/グループ所属オペレータ設定
    メール自動振り分け/担当者設定/メール転送
    複数窓口管理/承認機能/引継ぎ(申し送り)コメント機能 など
    WEBCAS mailcenterの料金・主な機能

    WEBCAS mailcenter公式サイト

    NI Collabo 360

    NI Collabo 360
    • 1ユーザー月額360円
    • 36アプリケーションを標準搭載(2023年4月現在)
    • ミスを減らす機能も多数

    NI Collabo 360は、いつでもどんな端末でもアクセス可能な経営や業務を可視化するグループウェアです。多機能かつ驚きの低価格で導入しやすいのが魅力です。

    共有メール機能は、複数人で同じメールアドレスを共有できます。ユーザーごとにアクセス権限を設定すれば、権限ごとの使い分けも可能です。問い合わせ対応や社内の情報共有など多様な用途で使用でき、顧客対応やコミュニケーションがスムーズになるでしょう。メールの送信時に、件名入力やファイル添付などの漏れがあると、注意を促すメッセージを表示することもできます。

    NI Collabo 360初期費用月額料金主な機能
    0円328円共有メール/ウェブメール/行先伝言共有
    ワークフロー/スケジュール/ミーティングアレンジ
    プロジェクト管理/設備・備品予約/設備・備品予約
    設備・備品予約/ナレッジ・コラボレーション/文書共有管理 など
    NI Collabo 360の料金・主な機能

    NI Collabo 360

    Zoho Desk

    Zoho Desk
    • 初期費用0円+無料プラン
    • 問い合わせ情報と対応状況を可視化
    • ルーティン作業の自動化

    Zoho Deskは、無料から使えて効果がわかるカスタマーサポートツールです。問い合わせを自動的にチケットとして登録し、ステータスや担当者、期限など必要な情報を一覧表示します。過去履歴はスレッド形式で、顧客情報もワンクリックで表示が可能です。

    問い合わせステータスの項目更新や通知をワークフロー・マクロで自動化します。よくある質問には、テンプレート・スニペットで対応のばらつきを抑制します。顧客情報の登録は手動のほか、各問い合わせチャンネルを通じて、登録されていない顧客から問い合わせを受信した際には自動登録することも可能です。

    Zoho Desk初期費用月額料金主な機能
    無料プラン0円0円担当者数の上限(3ユーザーまで)/メールによる問い合わせ/問い合わせ内のコメント登録
    迷惑メール登録/履歴/解決メモの登録
    タグ(10/問い合わせ) など
    エクスプレス0円1,100円~担当者数の上限(5ユーザーまで)/ソーシャルチャンネル/ワークフロー
    直接割り当て/顧客満足度評価/標準レポート・ダッシュボード
    スタンダード0円2,400円~担当者数の上限(無制限)/インスタントメッセージチャネル/商品別チケットマネジメント
    ヘルプセンターテーマギャラリー/ナレッジベースの公開/SLA・エスカレーション
    割り当て&監督ルール/レポート・ダッシュボード/チケットの作業モード
    拡張と連携(Marketplace)/ASAP – 組み込み可能なセルフサービス/アドオン (¥720/ライトエージェント/月) など
    プロフェッショナル0円4,200円~担当者数の上限(無制限)/チケットの複数部門管理/チームマネジメント
    電話連携/オートタイムトラッキング/ブループリント – ベーシックなプロセス管理
    チケットのラウンドロビン割り当て/代理担当者/タスク、活動、架電
    チケットテンプレート/プライベートマーケットプレイス拡張機能/SLAダッシュボード など
    エンタープライズ0円6,000円~担当者数の上限(無制限)/自動案内シナリオの構築/Zia (AI)
    ヘルプセンターのカスタマイズ/ヘルプセンターのマルチブランド対応/アドバンスドなプロセス管理
    カスタム関数/マルチレベルIVR/グローバルレポート&ダッシュボード
    スケジュールレポート/連絡先管理/検証ルール など
    Zoho Deskの料金・主な機能

    Zoho Desk公式サイト

    メール共有システムが必要なのはこんな企業

    メール共有システムや問い合わせ管理システムは、事業や組織の規模が大きくなり、今まで通りの顧客対応が難しくなってきたときに役立ちます。具体的にどんな企業にとって必要なのか、3つのケースを紹介します。

    既存顧客からの問い合わせに対応しきれずクレームが増えている

    メール共有システムが必要な1つ目のケースは、「既存顧客からの問い合わせに対応しきれずクレームが増えているケース」です。

    メールや問い合わせの数が増えると見逃しも起こりやすくなります。対応中の問い合わせでも、引継ぎが不十分で顧客と話がかみ合わなくなったり、ほかの仕事に追われて対応を忘れてしまったりするかもしれません。

    すでにこのような理由でのクレーム・解約が増えているなら、早めにシステムを導入しましょう。

    Webマーケティングを強化したい

    メール共有システムが必要な2つ目のケースは、「Webマーケティングを強化したいケース」です。

    メールやSNS、Webサイトに設置したチャットなど、メール共有システムにはさまざまなチャネルを一元管理できるものもあります。これらのチャネルから入る問い合わせ・コンタクトへの対応を強化することは、見込み客の獲得や育成につながります。

    Webマーケティングの強化により各チャネルからの問い合わせが増えてきたら、システムを導入し対応強化を図りましょう。

    営業部門と他部門の連携がうまくいっていない

    メール共有システムが必要な3つ目のケースは、「営業部門と他部門の連携がうまくいっていないケース」です。

    マーケティング部門から入った問い合わせに営業担当者が対応する、営業担当者が契約してきた新規顧客のサポートをサポート部門がするといったケースでは、部門間の連携が重要になります。連携が不十分ではせっかくの問い合わせが制約につながらなかったり、十分なサポートができずに解約率が上がってしまったりします。

    情報を細かく共有できるシステムを使い、スムーズな引継ぎを目指しましょう。

    メール共有システムを活用し、顧客満足度とマーケティングの精度を向上させよう

    メール共有システムを活用することで、顧客満足度とマーケティングの精度を向上させられるでしょう。スムーズな情報共有により対応スピードが上がれば顧客を待たせる時間は短くなり、テンプレートや自動振り分けなどの機能により対応品質の向上・均一化が目指せます。

    これらの導入効果を最大化するには、自社に合ったメール共有システムを選ばなくてはなりません。

    本記事で紹介した10サービスの中に気になるものがあったら、まずは公式サイトをチェックしてみましょう。公式サイトを見てわからないことがあったら問い合わせをして、不明点や疑問点をなくしてから依頼するかどうかを決めてください。

  • バーチャル口座(仮想口座)とは?お金の流れ、適したビジネスモデルを解説

    バーチャル口座(仮想口座)とは?お金の流れ、適したビジネスモデルを解説

    バーチャル口座(仮想口座)とは、実際の銀行口座とは別に開設される振込専用の口座です。バーチャル口座を活用することで消込作業を効率化でき、それにより対応品質向上や人件費削減などのメリットを享受できます。その仕組みや適したビジネスモデルを紹介します。

    バーチャル口座(仮想口座)とは?

    バーチャル口座とは実際の銀行口座とは別に、振込専用に発行される仮想の口座です。仮想口座とも呼ばれます。バーチャル口座は実際の銀行口座に紐付けられて開設され、バーチャル口座に振り込まれたお金は実際の口座にそのまま入金されます。

    なお、その口座がバーチャル口座であることは振り込む側から見てもわかりません。

    バーチャル口座の2つの使い方とその仕組み

    バーチャル口座は実際の銀行口座とは異なり複数開設できます。数百・数千などの単位で口座を作る、つまり口座番号を分けることも可能で、その振込がどの顧客・どの注文のものなのかも判別しやすくなるでしょう。

    注文ごとに口座を分ける方法と顧客ごとに口座を分ける方法、2つの運用方法について解説します。

    注文ごとに口座番号を振り分ける方法

    注文ごとに口座番号を振り分ける方法では、どの振込がどの注文のものなのかを即座に判別できます。これは顧客が不特定多数いるECサイト、同じ金額の振込が多いサービスなどに適した運用方法です。

    顧客ごとに口座番号を振り分けるタイプ

    顧客ごとに口座番号を振り分ける方法では、顧客ごとに異なる口座番号を振り分けながらも、一人ひとりの顧客は毎回同じ口座番号で振込を行えます。そのため、顧客にとっての利便性も高いです。

    この方法は月額制や継続課金のサービス、同じ取引先と何度も取引するBtoBの事業に適しています。

    バーチャル口座を開設するメリット

    バーチャル口座を開設することで事務作業にかかる負担を軽くしたり、サービスの品質を高めたりできます。バーチャル口座開設の5つのメリットを紹介します。

    1つの銀行で複数のバーチャル口座を開設できる

    バーチャル口座を開設する1つ目のメリットは、「1つの銀行で複数のバーチャル口座を発行できる」ことです。

    不正利用を防ぐため、通常はひとつの銀行で開設できる口座はひとつだけです。一方、バーチャル口座は振り込み専用ではあるものの、ひとつの銀行でいくつもの口座を開設できます。

    これにより、先述の「注文や顧客ごとに口座番号を振り分ける」ことができるようになります。このメリットが、後述するほかのメリットにもつながっていくのです。

    消込作業の負担とミス軽減

    バーチャル口座を開設する2つ目のメリットは、「消込作業の負担とミス軽減」ができることです。

    注文や顧客ごとに口座番号を振り分けることで、どの振込がどの注文・顧客によるものなのかを判別しやすくなります。これにより消込作業の負担や人的ミスが起こる可能性を低くできるでしょう。

    督促業務の効率化とミス防止

    バーチャル口座を開設する3つ目のメリットは、「督促業務の効率化とミス防止」です。

    注文や顧客ごとに口座番号を振り分けることで、どの注文・顧客が入金済みなのか、未入金なのかが容易にわかるようになります。これにより督促作業の効率は高まり、督促の行き違いや間違いも減らしやすくなるでしょう。

    商品発送のスピードアップ

    バーチャル口座を開設する4つ目のメリットは、「商品発送のスピードアップ」です。

    消込作業や督促業務を効率化することで、従業員のリソースが開放されます。どの注文・どの顧客の入金が済んでいるのかもすぐにわかるようになるでしょう。

    入金確認から商品発送までのスピードが早くなる、商品発送にあてられる人員を増やせるなどのメリットがあります。商品発送のスピードアップは顧客満足度の向上にもつながるでしょう。

    専用口座の開設が不要

    バーチャル口座を開設する5つ目のメリットは、「専用口座の開設が不要」なことです。

    事業や顧客ごとに口座を分ける場合、従来は専用口座を作るのが一般的でした。しかし、バーチャル口座を活用すれば専用口座を作らずに、見た目上複数の口座を保有できます。

    ただ、実際の口座は1つだけであり、そのため管理しなければならない口座も1つだけです。バーチャル口座を専用口座の開設に代えることで、口座管理の負担を軽くできるでしょう。

    バーチャル口座を開設するデメリット

    バーチャル口座はたしかに便利ですが、開設や運用に費用がかかるデメリットがあります。費用(デメリット)と先述したメリットを照らし合わせ、導入するか否かを考えましょう。

    導入・運用の費用がかかる

    バーチャル口座の導入・運用には月額数万円~の費用がかかります。月の振込件数が少ない場合、大きな費用対効果を得られないかもしれません。目安として、月の振込件数が100件を超えたらバーチャル口座開設を考えるといいでしょう。

    振込手数料とは別に決済手数料が生じる

    バーチャル口座では通常の振込手数料とは別に、事業者側(振り込まれる側)負担の決済手数料が生じます。

    通常、振込手数料は振り込む側、つまりユーザーが負担するものです。通常の口座では注文金額のすべてが売上になっていたはずが、バーチャル口座では決済手数料分、売上金額が減ってしまいます。

    月額料金と決済手数料の負担とバーチャル口座開設による人的・管理コスト軽減のどちらが大きいか天秤にかけ、導入を決めましょう。

    振り込まれる側振り込む側
    振込手数料かからないかかる
    決済手数料かかるかからない
    バーチャル口座の手数料早見表

    手数料については各社異なるため、導入前に問い合わせで確認してください。

    バーチャル口座が適しているビジネスモデル

    バーチャル口座の運用には月額料金がかかり、振込のたびに事業者負担の決済手数料もかかります。月の振込件数が多いビジネスでないと、十分な費用対効果は得られないでしょう。

    どんなビジネスにバーチャル口座が適しているのか、適した例と不向きな例を紹介します。

    ネットショップ

    バーチャル口座が適している1つ目のビジネスモデルは「ネットショップ」です。

    ネットショップではクレジット決済やコンビニ決済、キャリア決済などが主な支払い方法でしょう。ただ、このような決済方法に抵抗を持つ人、いわゆるブラックリスト状態で利用できない人もいます。

    口座振込ならこのような人も利用しやすいですが、注文数の多いネットショップではどの振込がどの注文のものなのか、通常の口座では消込作業に時間がかかるでしょう。

    バーチャル口座を活用することで消込作業の負担を抑えながら、支払い方法に口座振込を取り入れられます。高齢者や未成年の利用が多いショップ、ターゲット層を拡大したいショップは、バーチャル口座による口座振込の導入を考えてみましょう。

    電話注文がメインの通販

    バーチャル口座が適している2つ目のビジネスモデルは「電話注文がメインの通販」です。

    ネットショップと異なり、電話注文では口座振込や代金引換が主な支払い方法になるでしょう。口頭でクレジットカード情報を教えてもらうわけにはいかないからです。

    先述の通り、口座振込での注文数が増えると消込作業の負担が大きくなり、入金から商品発送までにかかる時間が長くなってしまいます。早めにバーチャル口座を開設しておくことで、サービスの品質を落とさずに事業を拡大していけるでしょう。

    支払い金額が同額になることが多いビジネス

    バーチャル口座が適している3つ目のビジネスモデルは「支払い金額が同額になることが多いビジネス」です。

    口座振込では、入金と請求の明細を1つずつ照らし合わせながら、確認と消込作業を進めていきます。顧客の支払い金額が同額になることが多いと、より慎重な確認が必要となり、消込作業にかかる時間が延びてしまうでしょう。

    薄利多売のビジネスにはやや不向き

    バーチャル口座が適していないビジネスとして、「薄利多売のビジネス」が挙げられます。

    先述の通り、バーチャル口座の開設・運用には数万円の月額料金や事業者負担の決済手数料がかかります。薄利多売のビジネスではただでさえ低い利益がさらに低くなるため、バーチャル口座は向いていないかもしれません。

    ターゲット層や事業規模にもよりますが、通常の口座振込やクレジット決済で対応した方がいいこともあるでしょう。

    バーチャル口座を活用し、消込作業の効率化と対応品質の向上を目指そう

    バーチャル口座を活用する最大のメリットは、やはり消込作業の効率化でしょう。消込作業の効率化により入金確認が取りやすくなり、商品発送のスピードアップ・督促の行き違いや間違いの防止など、対応品質の向上が期待できます。

    問い合わせ対応やアフターフォローなどと比べて目立つ部分ではありませんが、対応品質や顧客満足度を高めるにはこのような工夫も大切です。事業規模やターゲット層の拡大に合わせて、バーチャル口座の活用を考えてみましょう。

  • 口座振替の導入方法やかかる費用は?引き落としまでの流れをわかりやすく解説

    口座振替の導入方法やかかる費用は?引き落としまでの流れをわかりやすく解説

    口座振替の導入には複数行での契約や審査が必要になります。1行ずつ直接契約するのは現実的ではなく、決済代行サービスの活用がおすすめです。口座振替を導入する方法やかかる費用、直接契約と決済代行サービスのどちらを選ぶべきかなど、まとめて解説します。

    口座振替とは?

    口座振替とは、サービスの利用料を指定した口座から自動で引き落とすことです。電気やガスなどの公共料金の支払い方法としてポピュラーで、多くの人が安心して利用できる支払い方法です。

    口座振込との違い

    口座振替と同じく銀行口座を使った支払い方法に「口座振込」があります。口座振込ではサービスの提供側が指定した口座に、ユーザーが現金もしくは自分の口座から料金を振り込みます。

    銀行を介した支払い方法であるため安心感・信頼感は高いものの、口座振替と違ってユーザーが都度支払いの手続きをしなければなりません。振込手数料も一般的にはユーザー負担です。

    月額制や定期払いのサービスは口座振替、単発で提供される商品やサービスには口座振込を使うのがいいでしょう。

    口座振替を導入する2つの方法

    口座振替を導入する方法には、引き落とし用口座を提供する銀行と直接契約する方法と、決済代行サービスを活用する方法の2つがあります。

    金融機関と直接契約

    引き落としをかける口座のある銀行と直接契約する方法です。一つひとつの銀行と個別に契約するため手間はかかりますが、手数料は銀行にのみ支払えばいいため金銭的コストを抑えられます。

    ただし、契約銀行が増えるほど管理の負担も大きくなり、人的コストがかさむでしょう。引き落とし用に特定の銀行を指定する場合を除き、次に紹介する「決済代行サービス」を活用するのが一般的です。

    決済代行サービスを活用した一括契約

    決済代行サービスとは、銀行やクレジット会社などの決済機関との契約や手続きを代行してくれるサービスです。これを提供する会社を「決済代行会社」といいます。

    銀行に支払うものとは別に決済代行会社に支払う手数料・サービス利用料も発生するため費用は増えますが、契約や入金などの管理コストを大きく削減できます。複数の銀行と契約する場合、トータルで見ればこちらの方がコストを抑えられるでしょう。

    決済代行サービスはほかの支払い方法も充実したものを

    決済代行サービスは口座振替だけでなく、クレジット払いやキャリア決済など、複数の支払い方法に対応しています。

    さまざまな支払い方法の管理、決済機関との契約を一本化することで、管理コスト(人的コスト)を抑えられるでしょう。サービス利用料の支払い方法を充実させることにはターゲット層拡大のメリットもあります。

    決済代行サービスを導入するなら、自社のターゲット層に合った決済手段を見極め、それらに対応したサービスを選びましょう。

    口座振替の導入から引き落としまでの流れ

    口座振替を導入し、引き落としがかかるまでの流れを6つのステップに分けて解説します。

    口座振替は普通、引き落とし開始までに1〜2ヵ月ほどかかります。導入を少しでも早くするために、全体に流れや各ステップでやることを整理しておきましょう。

    【口座振替を導入する流れ】

    1. 金融機関または決済代行会社と契約する
    2. 各機関の審査をクリアする
    3. ユーザーに振替依頼書を記入してもらう
    4. 振替依頼書の控えを保管する
    5. 振替依頼書を金融機関や決済代行会社に送付する
    6. 引き落としがかかる

    Step1.金融機関または決済代行会社と契約する

    口座振替を導入する最初のステップは、「金融機関または決済代行会社と契約する」ことです。

    メガバンクから地方銀行まで、銀行の数は膨大です。ユーザーが指定した銀行すべてと個別に契約を結ぶのは現実的ではありません。

    引き落とし用口座に特定の銀行を指定する場合を除き、決済代行会社を活用し、契約を一本化しましょう。

    Step2.各機関の審査をクリアする

    口座振替を導入する2つ目の流れは、「各機関の審査をクリアする」ことです。

    口座振替を導入するには銀行や決済代行会社の審査をクリアしなければなりません。銀行との個別契約が現実的ではない理由には、複数行で審査を受ける手間がかかるということも挙げられます。

    決済代行サービスを活用し、審査や手続きも代行してもらうのがおすすめです。

    Step3.ユーザーに振替依頼書を記入してもらう

    口座振替を導入する3つ目のステップは、「ユーザーに振替依頼書を記入してもらう」ことです。

    振替依頼書とは引き落としをかけるために、その口座の情報を記入する用紙のことです。届出印の捺印も必要で、記入漏れや印鑑の押し間違いなどがあると手続きがやりなおしになってしまいます。

    振替依頼書の記入についてわかりやすく説明したり、後述する代替手段を用意したり、手続きをスムーズに進めるには工夫が必要です。

    Step4. 振替依頼書の控えを保管する

    口座振替を導入する4つ目のステップは、「振替依頼書の控えを保管する」ことです。

    コピーやスキャンなどで振替依頼書の控えを取り、保管しておきましょう。

    Step5.振替依頼書を金融機関や決済代行会社に送付する

    口座振替を導入する5つ目の流れは、「振替依頼書を金融機関や決済代行会社に送付する」ことです。

    振替依頼書の控えを取ったら、それを決済機関に送りましょう。依頼書には個人情報が書かれているため、送り間違いのないよう気をつけてください。

    Step6.引き落としがかかる

    ここまでの手続きがすべて済めば、ユーザーがしてした口座からの引き落としが始まります。

    口座振替の開始までには申し込みから1〜2ヵ月ほどかかり、振替依頼書の記入漏れなどがあるとさらに長くなります。早めに引き落としを始められるよう、依頼書の書き方をユーザーに説明し、自社の届いた依頼書は速やかに決済機関に送付しましょう。

    口座振替の導入では、振替依頼書の記入がネックになる

    口座振替の導入でネックになるのは、やはり振替依頼書の記入でしょう。書類に不備があると引き落とし開始までの時間が延び、ユーザーにも書き直しなどの手間をかけることになります。

    手続きが面倒になったユーザーが、申し込みをキャンセルしてしまうこともあり得ます。

    よくある書類不備や依頼書以外の方法などを把握し、スムーズに手続きを進めましょう。

    記入・捺印の漏れがあると書き直しに…

    振替依頼書に記入や捺印の漏れ・間違いがあると、書類を書きなおすことになります。紙書類の郵送には手間も費用もかかるため、なるべく1回で手続きを終わらせたいです。

    記入箇所に丸をつけたり見本を添付したり、よくある不備についてユーザーに説明したりといった工夫をしましょう。特に、届出印以外の印鑑を間違って押してしまわないよう、口頭や書面で注意を促すことをおすすめします。

    リアル店舗なら専用端末の導入を

    フィットネスジムや趣味の教室など、リアル店舗の月謝を口座振替で支払ってもらうなら、専用端末の導入がおすすめです。

    端末に引き落とし用口座のキャッシュカードを挿入し、暗証番号を入力するだけで、口座振替の受付ができます。依頼書のように不備が起こることはまずなく、「暗証番号がわからない」などのトラブルにもその場で気付けるでしょう。

    専用端末は決済代行会社から数万円ほどで買い取れます。

    Webサイトからの振替受付も便利

    紙の依頼書ではなく、Webサイトから口座振替を受け付けるのもいいでしょう。Webサイトなら記入漏れがあっても画面上で指摘でき、不備が起こる確率を下げられます。郵送に時間がかかることもありません。

    ただ、高齢者や機械が苦手な人など、Webサイトからの手続きに難色を示す人もいるはずです。Web受付を導入するとしても、紙の依頼書も使えるようにしておきましょう。

    口座振替の導入費用は?かかる料金は3種類

    口座振替の導入費用について、内訳と金額の目安を紹介します。

    初期費用

    銀行や決済代行会社と契約するとき、初期費用がかかることがあります。銀行との契約には新規取扱手数料として数万円、決済代行会社との契約には初期費用として0〜数千円が一般的です。

    月額費用

    決済代行サービスを活用する場合、サービスや管理システムの利用料として月額数千円がかかることがあります。

    決済処理料

    口座振替の手数料・処理量として100円ほどかかることが多いです。銀行と直接契約している場合は銀行への手数料が、決済代行サービスでは銀行と決済代行会社への手数料がかかります。

    口座振替を導入するメリット

    支払い方法に口座振替を導入することには、顧客にも事業者にもメリットがあります。

    顧客側のメリット

    口座振替は顧客にとって次のようなメリットがあります。

    • 口座振込と違い手数料がかからない
    • 自動引き落としのため支払いの手間がかからない
    • 銀行を介するため安心感がある
    • いわゆるブラックリストの状態でも使える

    事業者側のメリット

    口座振替は事業者にとって次のようなメリットがあります。

    • サービスの継続率アップが期待できる
    • ターゲット層拡大が期待できる
    • 未回収リスクを抑えられる
    • 回収業務の負担が軽くなる

    「銀行を介するため安心感がある」「ほぼ誰でも利用できる」などの顧客側のメリットは、事業者にとっては「ターゲット層拡大」につながります。

    支払いが自動化されるため回収業務の負荷や未回収のリスクが下がり、ユーザーが解約を考える機会も減るでしょう。

    ほかの支払い方法と比べた口座振替のデメリット

    口座振替をほかの支払い方法と比べると、「引き落とし開始までに手間と時間がかかる」「未回収リスクをゼロにできない」などのデメリットがあります。

    先述の通り、口座振替の開始には申し込みから1〜2ヵ月ほどかかります。振替依頼書の郵送や記入には手間がかかり、不備があれば引き落とし開始までにかかる時間も長くなるでしょう。

    また、指定した口座が残高不足だと料金を引き落とせません。引き落としは通常2〜3回かかりますが、それでも引き落とせなかった場合は払込票を送ったり口座振込で支払ってもらったりすることになるでしょう。

    クレジット払いのように未回収リスクをゼロにすることはできず、督促業務が発生する確率も高いです。

    口座振替を導入することで、ターゲット層の幅が広がる

    口座振替には「手続きに手間と時間がかかる」「未回収リスクをゼロにはできない」などのデメリットもありますが、ほぼ誰でも持てる銀行口座を利用することのメリットは大きいです。口座振替を導入することで、ターゲット層の拡大が図れるでしょう。

    口座振替のデメリットを解消するには、決済代行サービスの活用がおすすめです。決済代行サービスの中には回収業務まで代行してくれるもの、未回収補償つきのものもあります。クレジット払いやキャリア決済など、ほかの決済手段も充実しています。

    決済代行サービスを導入したい方にはこちらの記事がおすすめです。サービスの選び方やおすすめサービスを、業界・業態別に紹介しています。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • 収納代行とは?仕組みや導入までの流れ、導入メリットを決済代行と比較して解説

    収納代行とは?仕組みや導入までの流れ、導入メリットを決済代行と比較して解説

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00023″},”title”:”おすすめの収納代行サービス”}}[/post-setting]

    収納代行とは、払込票やオンライン発番の支払い番号を使い、商品やサービスの料金をコンビニで支払う方法です。収納代行の仕組みやメリット・デメリット、決済代行との違いなどについてまとめて解説します。

    収納代行とは?

    収納代行とは、コンビニエンスストアでECサイトの購入代金やサービスの利用料金などを支払う方法です。電気やガスなどの公共料金の払込票を思い浮かべるとわかりやすいでしょう。

    払込票を発行する方法以外に、オンラインで発番した支払い番号をコンビニ店頭の券売機やATMなどに入力し、発行されたレシートをレジに持っていき支払う方法もあります。レシートには支払い用のバーコードが印刷されており、これを読み込むことで支払いができます。

    オンライン収納代行とは?

    電気やガスなどの公共料金の支払いに古くから使われてきたのが収納代行です。これに対し、商品やサービスの料金を前払い方式で支払う方法を「オンライン収納代行」ということがあります。

    オンライン収納代行ではコンビニのほか、Pay-easyやネットバンキングなどから料金支払いができます。料金支払いの確認が取れた後、商品の発送やサービスの提供開始が行われます。

    収納代行がよく使われるサービス例

    収納代行がよく使われるのは次のようなサービスです。

    • 電気やガスなどの公共料金
    • 携帯キャリアや光回線などの月額料金
    • ECサイトの商品購入代金 など

    ECサイトの商品購入代金は前払いですが、公共料金やサービスの月額料金などの後払いに使われることも多いです。

    収納代行の仕組みと導入までの流れ

    収納代行は料金の回収や督促などの業務を代行するサービスです。収納代行サービスを活用することで、複数の決済機関とまとめて契約し、各決済機関からの入金を一元管理できるようになります。

    収納代行サービスを活用する際、まずは自社に合っていそうな候補をピックアップし、問い合わせをすることになるでしょう。問い合わせ後にヒアリングを受け、見積もりをもらい、それに納得したら導入することになります。

    収納代行サービスの中には、クレジット払いや口座振替など複数の決済手段に対応しているものもあります。決済手段の充実はターゲット層の拡大や売上・客単価アップにつながるため、自社のターゲット層に合った決済手段に対応可能なサービスを選びましょう。

    収納代行のメリット

    決済方法に収納代行を取り入れるメリットを2つ紹介します。

    現金払いを好む層を取り込める

    決済方法に収納代行を取り入れる1つ目のメリットは、「現金払いを好む層を取り込める」ことです。

    収納代行は払込票やオンライン発番の支払い番号を使い、現金で料金を支払う方法です。クレジットカードや銀行口座を持っていない未成年はもちろん、Webでのカード払いに抵抗をもつ人でも安心して利用できるでしょう。

    収納代行の導入で、このような「現金払いを好む層」「現金払いしかできない層」を取り込みやすくなります。

    代金回収にかかる工数削減

    決済方法に収納代行を取り入れる2つ目のメリットは、「代金回収にかかる工数削減」です。

    決済代行サービスを活用して収納代行を取り入れることで、払込票の送付や督促などを代行してもらえます。クレジット払いや口座振替など複数の決済機関の管理・手続きを一元化できるメリットもあります。

    自社従業員の負担が軽くなるのはもちろん、人件費を削減したり本来業務に集中したりしやすくなるでしょう。

    収納代行のデメリット

    収納代行は便利な支払い方法ですが、デメリットもあります。メリット・デメリットを照らし合わせ、導入するか否かを考えてみましょう。

    未回収リスクをゼロにできないことも

    収納代行の1つ目のデメリットは、「未回収リスクをゼロにできないこともある」ことです。

    公共料金の支払いのような後払い式の場合、未回収リスクをゼロにできないこともあります。収納代行ではユーザーが自らの意志とタイミングで支払いをするためです。

    ただ、前払い式なら料金支払いを確認してから商品発送やサービス提供を開始できます。未回収保証つきのサービスや回収業務を代行してくれるサービスも多く、これらを選ぶことで未回収リスクを限りなく低くできるでしょう。

    導入・運用のコストがかかる

    収納代行の2つ目のデメリットは、「導入・運用のコストがかかる」ことです。

    収納代行を導入するには初期費用や月額料金がかかることもあります。数百円もしくは数%ほどですが、1決済あたりの手数料もかかります。

    ただ、収納代行を導入すれば未回収リスクや人件費を抑えやすくなるでしょう。運用状況にもよりますが、トータルでみればかかる費用よりも、削減できる経費・リスクの方が大きいです。

    売上から入金までのサイクルが長い

    収納代行の3つ目のデメリットは、「売上から入金までのサイクルが長い」ことです。

    一般的に、収納代行ではユーザーが料金を支払ってから事業者に入金されるまでに50~60日ほどかかります。資金繰りが厳しいときにはこの長めの期間がネックになるでしょう。

    収納代行と決済代行の違い

    決済代行も収納代行と同じく、決済業務を代行するサービスです。それぞれどんなサービスなのか、両者の違いに注目して解説します。

    収納代行はコンビニ決済がメイン

    収納代行では、払込票や支払い番号などを使ったコンビニ決済がメインの支払い方法です。支払い方法の充実度でいえば、決済代行に劣るでしょう。

    ただ、収納代行では手数料を事業者とユーザーのどちらが負担するのかを選べます。手数料を自社で負担したくない場合は収納代行がおすすめです。

    決済代行は支払方法が豊富

    決済代行はコンビニ決済をはじめ、クレジット払いや口座振替、キャリア決済などさまざまな支払い方法に対応しています。支払い方法の充実は顧客にとっての利便性を高め、ひいては売上アップにつながるでしょう。

    ただ、決済代行では基本的に事業者側で手数料を負担することになります。

    収納代行よりも決済代行が適したケース

    収納代行と決済代行、どちらのサービスを活用すべきか迷う企業も少なくないでしょう。収納代行よりも決済代行が適している3つのケースを紹介するので、判断材料として参考にしてみてください。

    ユーザーのリテラシーが高い

    収納代行よりも決済代行が適した1つ目のケースは、「ユーザーのリテラシーが高い」ケースです。

    先述の通り、収納代行は現金払いを好む層に喜ばれる決済手段です。この層にはクレジットカードや銀行口座を持っていない人だけでなく、「Webでカード情報を入力するのは不安」「手続きが面倒、自分でできるか心配」という人もいます。

    ターゲット層のリテラシーが高く収納代行以外の支払い方法も受け入れられそう、自分が普段使っている支払い方法を使いたがる人が多そうという場合は、支払い方法の充実した決済代行がおすすめです。

    入金サイクルを短くしたい

    収納代行よりも決済代行が適した2つ目のケースは、「入金サイクルを短くしたい」ケースです。

    先述の通り、収納代行では料金支払いから入金までに50~60日ほどかかります。しかし、決済代行には支払いの翌週に入金されるサービスもあり、資金繰りを改善しやすいです。

    未回収への不安が大きい

    収納代行よりも決済代行が適した3つ目のケースは、「未回収への不安が大きい」ケースです。

    後払い式の収納代行ではユーザーが料金を支払わない、あるいは支払いを忘れてしまうことも考えられます。「未回収が不安」「回収に時間をかけたくない」「督促業務にかかる負担が心配」といったケースでは不安が残るでしょう。

    ただ、前払い式なら未回収は起こりません。収納代行にも決済代行にも、回収業務の代行や未回収保証のついたサービスがあり、このようなサービスを選べば安心でしょう。

    ECサイトやサブスクサービスには、収納代行よりも決済代行がおすすめ

    ECサイトやサブスクサービスには、収納代行よりも支払い方法の充実した決済代行がおすすめです。

    決済代行ではクレジット払いや口座振替など、継続課金に適した支払い方法も導入できます。料金回収を自動化することで管理コストや人件費を削減したり、顧客にとっての利便性を高め継続率を向上したりできるでしょう。

    決済代行サービスについて詳しく知りたい方にはこちらの記事もおすすめです。決済代行サービスの仕組みや手数料相場、選び方などを解説しています。おすすめのサービスもビジネスモデル別に紹介しています。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • クレジットカードやキャッシュレス決済のシェア率と、集客・客単価アップへのつなげ方

    クレジットカードやキャッシュレス決済のシェア率と、集客・客単価アップへのつなげ方

    クレジットカードをはじめとするキャッシュレス決済のシェア率は高まり続けています。シェア率の高いクレジットカードに対応すること、自社の顧客に合ったキャッシュレス決済を導入することは売上アップに欠かせません。各決済手段のシェア率を紹介します。

    クレジットカードの国際ブランドとは?

    クレジットカードの国際ブランドとは、世界中に加盟店を持つカードブランドのことです。代表例として、VISAやMasterCardなどが挙げられます。

    国際ブランドのクレジットカードは、世界中のさまざまな国で使えるカードです。普及率も高く、国際ブランドのカードに一通り対応しておけば、顧客にとって支払いがしやすくなるでしょう。

    カード会社との違い

    クレジットカードのブランドとカード会社は異なるものです。簡単にいえば、VISAやMasterCardなどがクレジットカードのブランド、三井住友カードやエポスカードなどがカード会社です。

    三井住友カードのようなカード会社が、VISAやMasterCardなどの国際ブランドと提携することで、これら日本のカード会社発行のクレジットカードを海外でも使用できるようになっています。

    国際ブランドのクレジットカードのシェア率は?

    VISAやMasterCardなどのブランドの加盟店になることで、そのブランドのクレジットカードでの支払いを受け付けられるようになります。

    決済手段を充実させることには集客や客単価アップの効果もあります。国際ブランドのクレジットカードの加盟店になることは、売上アップにも直結するでしょう。観光地など旅行客の多い店舗では、国際ブランドの加盟店になることは特に重要です。

    次の7つの国際ブランドはシェア率も高く、まずはこれらの加盟店になることをおすすめします。クレジットカードの国際ブランドのシェア率と、それぞれの特徴を紹介します。

    なお、各ブランドのシェア率はNolson Reportの調査を参考にしています。

    参考:Card and Mobile Payment Industry Statistics | Nilson Report Archive of Charts & Graphs

    VISA(61%)

    VISAカードは61%もの圧倒的なシェア率を誇るクレジットカードです。少なくとも、VISA・MasterCard・JCBの3ブランドには対応しておくべきでしょう。

    VISAは使用できる国と地域も、加盟点数も世界トップクラスです。特にアメリカで普及しているカードといわれており、アメリカからの観光客が多い地域では確実に対応しておくべきでしょう。

    MasterCard(26%)

    MasterCardはシェア率26%と、世界No2の国際ブランドです。特にヨーロッパで普及しているカードといわれており、ヨーロッパからの観光客が多い地域では確実に対応しておくべきでしょう。

    JCB(2%)

    JCBは日本で生まれた国際ブランドです。世界でのシェア率は2%と高くはないものの、国内での利用率は約30%と高いです。国内で開業するなら、VISA・MasterCardと併せて加盟しておきたいブランドでしょう。

    American Express (11%)

    American Expressはシェア率11%と中堅程度の国際ブランドといえます。ハイステータスのカードとして認知されており、一流のホテルやレストランなどではぜひ対応しておきたい国際ブランドです。

    Discover(2%)

    Discoverはシェア率2%と低いものの、アメリカでは認知度が高い国際ブランドです。観光客の多い地域では対応しておくべきでしょう。

    また、Diners Clubを傘下に保有し、JCBや銀聯との提携もしています。利用できる店舗も増えており、早めに加盟店になっておくといいでしょう。

    Diners Club

    Diners Clubはグルメやエンタメ市場での優待サービスが充実した国際ブランドです。シェア率は高くないものの、優待サービスを目当てに使うユーザーも多いです。グルメ・トラベル・エンタメ系のビジネスなら対応しておいた方がいいでしょう。

    銀聯

    銀聯は発行総数80億枚を超える世界トップクラスの国際ブランドです。本記事で参考にした調査には銀聯に関する記述がないためシェア率を記載していませんが、確実に対応しておくべきブランドでしょう。

    中国を中心に展開されているカードであるため、中国からの観光客が多い地域では特に導入すべきです。

    キャッシュレス決済のシェア率・比率は?

    最近ではクレジットカード以外のキャッシュレス決済も普及し、支払い方法の多様化が進みました。

    詳しくは後述しますが、決済手段の充実は売上アップに直結します。キャッシュレス決済全体のシェア率は次の通りです。

    出典:キャッシュレス・ロードマップ2022│一般社団法人キャッシュレス推進協議会

    キャッシュレス決済全体の比率(32.5%)

    キャッシュレス決済全体の比率は32.5%と、約3分の1の支払いが現金以外でなされています。

    出典:キャッシュレス・ロードマップ2022│一般社団法人キャッシュレス推進協議会

    クレジットカードのシェア率が圧倒的なのは変わりませんが、ほかの決済手段のシェア率は徐々に伸びてきています。また、キャッシュレス決済全体の利用額も増え続けており、今後は現金のみ対応の店舗が生き残るのは難しくなっていくでしょう。

    クレジットカード(85.3%)

    キャッシュレス決済の中でクレジットカードのシェア率は85.3%と圧倒的です。手元に現金がなくても使えること、スマホを使ったキャッシュレス決済と異なりカード1枚あれば支払いができることなど、利便性が高い決済手段です。

    何より、クレジットカードは古くからあるキャッシュレス決済です。ほかのキャッシュレス決済とは信頼・安心感の点で優位であり、年齢層にかかわらず受け入れられているといえます。

    電子マネー(6.3%)

    キャッシュレス決済の中で電子マネーのシェア率は6.3%です。電子マネーにはSuicaやWAONなどのプリペイド(前払い)式と、メルペイスマート払いやPayPayあと払いなどの後払い式があります。

    プリペイド式は比較的古くからある決済手段のため普及率が高く、キャッシュレス決済に抵抗のある層でも利用しやすいと思われます。

    後払い式は手元に現金がなくても使えるため、客単価アップにつながりやすいです。人間には将来得られる利益や損失(支出)を低く見積もる心理があるためです。

    コード決済(5.6%)

    キャッシュレス決済の中でコード決済のシェア率は5.6%です。コード決済は電子マネーの支払い方法の一種で、スマホの画面に表示されたQRコードを読み取ることで支払いを行います。

    スマホひとつあれば決済が完了するため、消費者にとっての利便性が高いです。財布も鞄も持たず、スマホさえポケットに入れておけば買い物に行けます。スーパーやコンビニなど、日常の買い物に使うような店舗ではぜひ導入しておきたいです。

    デビットカード(2.8%)

    キャッシュレス決済の中でデビットカードのシェア率は2.8%です。シェア率は高くないものの、クレジットカードと同じ感覚で使えることから、顧客にとっても店舗にとっても扱いやすいでしょう。クレジットカードと併せて導入しておきたい決済手段です。

    決済方法を充実させ、集客や客単価アップにつなげるために

    決済方法の充実は集客や客単価アップにつながります。キャッシュレス決済にはポイントがつくものも多く、ポイント目当てで決済手段を決めている消費者もいます。手元に現金がなくても使えること、金銭授受の手間がないことなど、利便性も高いです。

    決済手段が少ないということは、このような消費者をとり逃す可能性が高いということです。

    まずはシェア率の高いクレジットカードに対応しよう

    まずはシェア率の高いクレジットカードに対応しましょう。キャッシュレス決済全体の中でのクレジットカードのシェア率は85.3%と圧倒的で、各ブランドのクレジットカードに対応するだけで顧客のとり逃しが大きく減ります。

    ターゲット層に合ったキャッシュレス決済を充実させよう

    クレジットカードに対応したら、次はほかのキャッシュレス決済を充実させましょう。ターゲットそうに合ったキャッシュレス決済を導入することで、集客や客単価アップなどの効果を得やすくなります。

    出典:オンライン決済、スマホ決済の動向整理 │ 消費者庁

    グラフは三菱UFJリサーチ&コンサルティング株式会社が調査し、消費者庁が公表したオンライン決済に関する資料です。支払い額や利用デバイスごとに、使われやすい決済方法が異なっています。EC系のビジネスなら、このような資料も参考にしながら導入する決済手段を決めるといいでしょう。

    決済方法を充実させるには、決済代行会社を活用しよう

    シェア率の高いクレジットカードにまとめて対応するにしても、その他の決済方法を充実させるにしても、決済代行会社の活用がおすすめです。

    決済代行会社とは、カード会社や決済機関と加盟店の間に入り、手続きや管理などを仲介してくれる会社のことです。代行会社を活用することで契約や管理を一本化し、手間をかけずに決済方法の充実と入金管理ができるようになります。

    決済代行会社の選び方やおすすめはこちらの記事で紹介しています。決済手段を増やし集客や客単価アップを目指したい方は、ぜひお読みください。

  • 決済代行会社の選び方は?自社に合ったサービスの見極め、集客や業務効率化に活かすコツ

    決済代行会社の選び方は?自社に合ったサービスの見極め、集客や業務効率化に活かすコツ

    決済代行会社の選び方の軸となるのは、決済手段や手数料だけではありません。継続課金への対応、管理機能や入金サイクルは自社に合っているかなど、さまざまな要素を比較することが必要です。決済代行会社の選び方を7つのポイントに分けて解説します。

    決済代行会社を活用するメリット

    決済代行会社を活用する主なメリットは次の通りです。

    • 複数の決済手段を少ない手間で導入・運用できる
    • 決済機関の比較や手数料の交渉を代行してもらえる
    • 1つのシステムで入金や契約を一元管理できる
    • セキュリティやシステムの保守を代行してもらえる

    決済機関と個別契約していたのでは、決済手段を導入するたびに手続きをくり返さなければなりません。締め日や入金日、管理システムもバラバラで、管理や状況把握が煩雑になるでしょう。

    決済代行会社を活用すれば、契約も管理も一本化できます。複数の決済手段をスムーズに導入・運用できるため、「集客や客単価アップ」「未回収リスクの軽減」などの決済手段を充実させることによるメリットも享受しやすくなります。

    おすすめ決済代行サービス・会社はこちら

    決済代行会社を活用するデメリット

    決済代行会社を活用するデメリットは、決済機関と代行会社で費用が二重にかかることです。

    ただし、決済機関と個別契約をする場合、手続きや管理が煩雑になります。その分人件費も膨らみやすく、代行会社に支払う費用以上のコストがかかることもあり得ます。

    先述の通り、決済機関の比較や手数料の交渉まで代行してもらえるのも大きなメリットです。自社にとって最も費用対効果の高い決済機関を選んでもらえること、プロに手数料の交渉をしてもらえることは、コストカットにつながります。

    決済代行で導入できる決済手段は?

    決済代行で導入できる決済手段(オンライン決済)には次のようなものがあります。

    決済手段内容
    クレジットカード現金以外では最も普及している決済手段。
    最低でもクレジットカード決済は導入しておきたい。
    デビットカード利用した金額を、紐付けられた銀行口座から即座に引き落とすカード。
    銀行決済商品の注文後に口座振込やATM払いをする決済手段。
    キャリア決済携帯キャリアのID・パスワードと連携した決済手段。
    利用金額は翌月の携帯料金と合算請求される。
    ID決済クレジットカードや電子マネーと連携した決済手段。
    ID決済に対応した電子マネーは多く、
    複数の決済手段を導入するのと近い効果がある。
    電子マネープリペイド(前払い式)と後払い式がある。
    スマホひとつで支払いができる、
    ポイントがつくものも多いなど利用者にとってのメリットも多い
    後払い決済商品の購入・受け取り後にコンビニや銀行などで代金を支払う。
    利用金額は合算して翌月に支払えるため、
    手元にお金がなくても利用できる。
    決済代行会社の活用で導入できる決済手段

    自社のビジネスモデルに適した決済手段を導入することで、集客や客単価アップなどの効果が見込めます。導入すべき決済手段を見極め、それに対応した決済代行を選びましょう。

    決済代行会社を探す前に考えておきたい3つのこと

    決済代行会社を探す前に、そもそも代行が必要なのか、自社のビジネスモデルに合った決済手段は何なのかを考えなくてはなりません。代行会社を選ぶ軸となる3つのポイントを紹介します。

    決済代行が本当に必要なのかを考える

    まずは、決済代行が本当に必要なのかを考えましょう。導入したい決済手段がわずかであれば、個別契約でも管理できるかもしれません。

    決済代行はオンライン決済のたびに手数料がかかります。サービスによっては初期費用や月額料金がかかることもあるでしょう。現金払いがほとんどの場合も、決済機関との個別契約が適しているかもしれません。

    ビジネスがBtoCかBtoBかチェック

    自社のビジネスがBtoC向けかBtoB向けかで選ぶべき決済代行は変わってきます。BtoC向けの決済代行ではクレジットカード決済やキャリア決済、コンビニ払いなど、先述の表で紹介した決済手段に対応しているものが多いです。

    BtoB向けではこれらに加え、企業間取引ならではの掛け売りに対応したものもあります。このようなサービスは与信審査や請求書の発行などの付随する業務も代行してくれるため、よりスムーズな取引ができるようになるでしょう。

    継続課金の必要性を考える

    ビジネスモデルについてもうひとつ考えたいのが「継続課金の有無」です。継続課金は月額制や定額制のサービス、定期購入が前提となる商品などで必要になります。

    継続課金を導入することで請求回りの業務を効率化できるだけでなく、解約率の軽減も期待できるでしょう。都度課金と異なりお金を支払っていることが意識に浮かびづらくなるからです。

    決済代行会社を選ぶ7つのポイント

    決済代行会社を選ぶ7つのポイントを紹介します。まずは自社のビジネスモデルに合った代行会社をピックアップし、これらのポイントを軸に比較しましょう。

    ポイント1.決済手段

    決済代行会社を選ぶ1つ目のポイントは、「決済手段」です。普及率の高いクレジットカード決済は必須、複数の電子マネーに対応できるID決済も導入できる方がいいでしょう。

    ほかにもキャリア決済や後払い決済など、自社のビジネスモデルに合った決済手段がそろっているかをチェックします。

    出典:オンライン決済、スマホ決済の動向整理 │ 消費者庁

    グラフは三菱UFJリサーチ&コンサルティング株式会社が調査し、消費者庁が公表した決済手段の利用比率です。ECサイトではどのデバイスからのアクセスが多いのか、一度の購入金額はどのくらいかを分析し、導入すべき決済手段を見極めましょう。

    ポイント2.コスト

    決済代行会社を選ぶ2つ目のポイントは、「コスト」です。初期費用や月額料金、決済ごとの手数料などとサービス内容を比較し、自社にとって費用対効果が高い会社を選びましょう。

    ポイント3.管理機能

    決済代行会社を選ぶ3つ目のポイントは、「管理機能」です。管理画面の見やすさや操作しやすさ、請求書や納品書の発行などの機能があると業務を効率化しやすいでしょう。

    ポイント4.他システムやECサイトとの連携

    決済代行会社を選ぶ4つ目のポイントは、「他システムやECサイトとの連携」です。決済代行を導入すると、各決済機関の情報を一元管理できるシステムが提供されます。このシステムと自社の会計システムが連携できると、バックオフィス業務をより効率化できるでしょう。

    ECサイトで決済代行を活用する場合、ECサイトの構築ツールと連携できるかも重要です。

    ポイント5.入金サイクル

    決済代行会社を選ぶ5つ目のポイントは、「入金サイクル」です。翌月・翌々月の一括入金が多いですが、即日~数日ほどで入金されるものもあります。資金繰りの改善につながるような入金サイクルを設定できる代行会社を選びましょう。

    ポイント6.セキュリティ

    決済代行会社を選ぶ6つ目のポイントは、「セキュリティ」です。代行会社の不手際により情報漏えいが起こったとしても、顧客は自社に対応を求めるかもしれません。いずれにしても、自社もある程度のイメージダウンは避けられないでしょう。

    セキュリティに関するマークを取得している会社や、セキュリティについて具体的な説明ができる会社を選ぶのがおすすめです。

    ポイント7.サポート体制

    決済代行会社を選ぶ7つ目のポイントは、「サポート体制」です。何か問題が起こったときにすぐに問い合わせができるか、対応は丁寧かなどをチェックしましょう。

    決済関連の問い合わせやクレームが自社に直接来るとは限りません。決済代行に問い合わせ・クレーム対応まで任せていた場合、対応が雑だと顧客の不信感を増してしまうでしょう。

    おすすめ決済代行サービス・会社はこちら

    自社に合った決済代行会社を選び、ビジネスを加速させよう

    現金払いを除けば、最も利用されている決済手段はクレジットカード決済です。

    しかし、近年ではスマホ1つで支払いを済ませたり、クレジットカードのように後払いができたりといったオンライン決済が増えています。消費者はこれらの便利な決済手段に慣れ、いつもの方法で支払えるかどうかで利用する店舗を決めることすらあります。

    決済手段を充実させることは、集客や客単価アップに欠かせません。

    ただ、決済機関と個別契約をしていては手続きや管理に膨大な時間がかかります。ビジネスを加速させるには決済代行を活用し、複数の決済手段をスムーズに導入・運用していくことが必要です。

    こちらの記事では決済代行会社を、どんなビジネスモデルに適しているかという視点から紹介しています。代行会社ごとの手数料や対応した決済手段はもちろん、業界別の選び方も解説しています。

    おすすめ決済代行サービス・会社はこちら