投稿者: OREND運営事務局

  • 従量課金(使用量課金)制とは?5つの種類とサービス例、収益最大化のコツを解説

    従量課金(使用量課金)制とは?5つの種類とサービス例、収益最大化のコツを解説

    従量課金(使用量課金)とは

    従量課金とは、顧客が利用したサービスや製品の使用量に基づいて料金が発生する仕組みです。使用量課金とも呼ばれます。

    従量課金制では、ユーザーが実際に使用した量に応じて支払い金額が決まるだけでなく、必要なサービスや機能のみを利用することでコストを抑えることもできます。そのため、ユーザーにとって納得度が高く、サービス導入のハードルも低いです。

    従量課金制は電気やガスなどの公共料金、通信サービス、クラウドサービスやソフトウェアなどさまざまな業界で採用されています。

    5種類の従量課金とサービス例

    使用量課金

    使用量課金はサービスや製品の利用量に応じて料金が発生する方式です。利用者が実際に利用した量に対して公正な料金を支払うことができるメリットがあります。

    例えばクラウドストレージサービスのようなITツールでも、使用料課金が採用されることが多いです。クラウドストレージでは、利用者が保存するデータの容量に応じて料金が計算されます。

    【使用料課金の例】

    • 携帯電話の通話料(従量課金プランの場合)
    • クラウドコンピューティングサービス
    • クラウドストレージ など

    ユーザー数課金

    ユーザー数課金は、サービスを利用するユーザー数に応じて料金が発生する方式です。ユーザー数課金は、利用者数の増減に応じて柔軟に料金を調整できる利点があります。そのため、ユーザー(≒従業員)数の流動性が高いSaaSなどに適しているといえます。

    例えば、SaaSとして提供される勤怠管理システムの中には、料金プランがユーザー数の上限に基づいて設定されているものも多いです。

    【ユーザー数課金の例】

    • ビジネスチャット
    • 勤怠管理システム
    • クラウド会計システム など

    アクティブユーザー数課金

    アクティブユーザー数課金は、サービスを実際に利用したユーザー数に応じて料金が発生する方式です。使う月と使わない月のバラつきが多いサービスに採用されるほか、ユーザー数課金の他サービスとの差別化として導入されることもあります。

    わかりやすい例を挙げると、広告プラットフォームがこれにあたります。広告をクリックしたユーザー数に応じて広告主に料金が請求される仕組みです。

    他サービスの差別化として導入される例としては、先述の「勤怠管理システム」が挙げられます。

    勤怠管理システムの多くは上限のユーザー数で料金プランが決まっていますが、中には「その月に利用(打刻)した従業員数×一人あたりの月額料金」のシステムもあります。このような料金プランは打刻する人数の変動が激しい企業、例えば派遣や単発バイトの割合が高い企業などに好まれるでしょう。

    【アクティブユーザー数課金の例】

    • クラウド会計システム
    • 広告プラットフォーム
    • 派遣や単発バイトが多い企業向けの勤怠管理システム など

    定額従量課金

    定額従量課金は、一定の基本料金に加えて利用量に応じた追加料金が発生する方式です。定額従量課金は、利用者にとって料金の予測がしやすく、使いたいだけのサービスを利用できる利点があります。

    最もわかりやすい例は電気やガス、水道などの公共料金でしょう。これらの料金は「基本料金+(使用量×単価)」で支払額が決まり、翌月以降に請求が行われます(厳密には、単価は使用量の範囲に応じて変動します)。

    【定額従量課金の例】

    • 電気・ガス・水道などの基本料金
    • 携帯キャリアの通信料(一定の通信料までは定額、超過分は追加料金のプラン)
    • オンラインゲーム(基本プレイ料金+課金の場合)

    段階従量課金

    段階従量課金は、使用量が一定の範囲に入るごとに料金が段階的に変化する方式です。月ごとの使用量にバラつきがあるユーザー、中でも料金をなるべく抑えたいと考えるユーザーに好まれています。

    具体的には、携帯キャリアの一部プランが短かい従量課金にあたります。通信料1GBまでは定額1,000円、7GBまでは定額2,000円、30GBまでは定額3,000円、31GBからは通信料にかかわらず定額4,000円、のような料金プランです。

    【段階従量課金の例】

    • 携帯キャリアのデータ通信料(一部プラン)
    • 一部のモバイルWi-Fi
    • 一部のストリーミングサービス など

    従量課金とほかの料金形態の違い

    従量課金のほかにも都度課金や定額制など、さまざまな料金形態があります。それぞれどんな料金形態なのか、従量課金とどう違うのかを解説します。

    都度課金との違い

    都度課金はサービスを利用したり、商品を注文したりするたびに課金する方式です。

    従量課金と都度課金は、料金が発生するタイミングにおける違いがあります。従量課金は一定期間内の利用量に応じて料金が発生するため、支払額は期間終了後に確定、支払いは翌月に行われることが多いです。

    一方、都度課金はサービスや製品を利用するたびに支払いが発生します。

    定額制との違い

    定額制は決まった機能やサービスを、決まった金額内で好きなだけ利用できる方式です。

    従量課金と定額制は、支払額の決まり方に違いがあります。従量課金は利用量に応じて料金も変動しますが、定額制では料金があらかじめ決められており、変動することはありません。

    サブスクリプションとの違い

    サブスクリプションは定額制と近い仕組みで、決まった料金を支払うことで、決まった機能やサービスを好きなだけ利用できる方式です。

    従量課金とサブスクリプションの違いは、従量課金が利用量に応じて料金も変動するのに対し、サブスクリプションは変動しない点にあります。

    定額制との違いは「サービスの目的」にあります。定額制はユーザーに決まったサービスを提供することが目的ですが、サブスクリプションの目的はユーザーに高い付加価値を提供し、LTV(顧客が契約から解約までの間に自社にもたらす利益の総量)を高めていくことです。

    そのため、サブスクリプションのサービスは内容や使える機能により、いくつかの料金プランに分かれていることが多いです。

    リカーリングとの違い

    リカーリングは繰延収益を目的としたビジネスモデルです。リカーリング(Recurring)には「くり返される」「循環する」などの意味があります。例えば剃刀本体を購入した人が替え刃を購入してもらう、プリンターを契約した企業にインクを購入してもらうなどがこれにあたります。

    従量課金との違いは何に対して料金が発生するかです。従量課金が利用料に応じて料金が発生するのに対し、リカーリングでは替え刃やインクなどの購入費が発生します。

    リカーリングは近年注目されているビジネスモデルでもあります。注目の背景や発祥、メリットなどについて知りたい方にはこちらの記事もおすすめです。

    リカーリングとは?現代社会にマッチする理由や適したビジネスモデルを紹介

    従量課金制でサービスを提供するメリット

    従量課金制を採用する主なメリットは次の通りです。

    【コスト効率の最大化】

    利用者は必要なサービスや機能のみを使用し、実際に利用した分だけ料金を支払うことができます。無駄なコストを削減し、サービスから得られる利益を最大化できるでしょう。

    【ニーズに合わせた柔軟な料金設定】

    従量課金せいで提供されるサービスの中には、利用量や利用者数に応じた料金プランだけでなく、内容や機能に応じた料金プランを提供するものもあります。ユーザーはそれぞれの利用規模やニーズに合ったプランを選べるため、その満足度は高くなるでしょう。

    【スケーラビリティの向上】

    従量課金制の料金プランは、ビジネスの成長に柔軟に対応することができます。利用量や利用者数が増加した場合でも、料金プランを適切に調整することでスケーラビリティを確保できます。

    従量課金制でサービスを提供するデメリット

    従量課金制には「定額制に比べると収益が不安定になりやすい」「サービスの付加価値が低いと解約されやすい」といったデメリットもあります。

    定額制のサービスなら、収益は「ユーザー数×客単価」で簡単に予測できます。よほどのことがなければ突発的に解約数が増えることもなく、収益は安定しているでしょう。

    従量課金制も収益は安定しやすく、見通しも立てやすいですが、定額制のサービスよりは不安定といえます。「ユーザー数×客単価」の計算式の「客単価」が変動しやすいからです。

    例えば電気料金は、エアコンが必要な夏・冬の利用量が多く、季節ごとの収益が変動しやすいです。

    また、従量課金制ではユーザーに提供する付加価値が重要です。価格のみで競争すると他社との差別化が難しくなり、より価格の低いサービスが登場したときに顧客を奪われてしまうでしょう。

    従量課金制で収益を最大化する2つのコツ

    従量課金制で収益を最大化するコツを2つ紹介します。

    最安プランはお得感を重視

    従量課金制のサービスの中には、機能やサービス内容に応じて料金プランを分けているものもあります。この場合、最安プランでお得感を演出することが大切です。

    お得感を理由に最安プランに加入したユーザーが、サービスの内容や使用感が気に入り、上位プランに乗り換えてくれるからです。最安プランからのアップグレードを促すために、サービスそのものの付加価値を高め、プランごとの差別化を図りましょう。

    課金方式を充実させる

    ユーザーのニーズに合った課金方式を取るか、ユーザーが好きな課金方式を選べるようにすることも有効です。ニーズや使用状況に応じて、使用量課金やユーザー数課金などを選べるようにすれば、ユーザーの納得度も高くなります。

    従量課金か定額制か…?ビジネスモデルに合った料金形態を

    従量課金制には比較的安定した継続収益を得られるメリットがあります。ただ、それは定額制でも同じです。

    従量課金制か定額制か、どちらを採用するか決める際は、自社のビジネスモデルや顧客のニーズを考えましょう。従量課金は利用量に応じた柔軟な料金設定ができ、ユーザー側の選択肢も広がります。一方、定額制には予測可能な収益を安定して確保できるメリットがあります。

    ビジネスの性質や競合状況、顧客のニーズなどを考慮し、ユーザーにとって魅力的な料金形態を提供することで、収益と顧客満足度の両方を最大化できるでしょう。適切な料金形態を選択し、戦略的な価格設定を行うことが、ビジネス成功の鍵となるのです。

  • Web請求書とは?導入増の背景やメリット、作り方をまとめて解説

    Web請求書とは?導入増の背景やメリット、作り方をまとめて解説

    Web請求書とは

    Web請求書とはWeb上で発行され、Webを介して送付できる電子請求書のことです。作成・発行・送付・管理などのあらゆる観点において、従来の紙の請求書と比べて利便性が高く、導入する企業が増えています。

    紙の請求書との違い

    Web請求書と紙の請求書の最大の違いは、やはり請求関連の業務効率にあるでしょう。

    請求書の作成においては、Webも紙もオフィスソフトや専用システムを使うため工数はあまり変わりません。

    しかし、Web請求書は作成後に印刷や郵送をする必要がなく、メールやシステム上から送付できます。これらにかかる手間と費用を削減でき、請求書に不備があった場合の修正や再送付もスムーズです。

    また、受け取った側も整理の手間がなく、電子データのまま請求書を保管できます。紙の請求書では必要だった物理的な保管スペースが不要となり、管理のしやすさや検索性も向上します。

    請求書をWeb化する企業が増えた背景

    Web請求書の導入が増えている主な背景には、デジタル化や効率化の推進、SDGsをはじめとする環境への配慮などがあります。

    近年、企業の業務プロセスのデジタル化が進み、紙の請求書からの移行が促進されています。これは経済産業省がDX推進を呼びかけていることからわかるように、個社にとどまらない社会全体の動きです。

    効率化に関しては先述の通りです。Web請求書は発行や送付にかかる手間や費用はもちろん、保管・管理にかかるコストも削減できます。専用システムの場合は利用料がかかるかもしれませんが、人件費を含むコスト削減効果が、かけた費用を上回るケースが多いです。

    加えて、近年ではSDGsやサステナブルなど環境への配慮が重視されています。Web請求書は紙を一切使用せず、環境に優しい選択肢といえます。そのうえ効率化により働きやすい環境をつくることは、SDGsの「働きがいも経済成長も」「すべての人に健康と福祉を」などの項目にもつながるでしょう。

    Web請求書の作り方

    Web請求書を作る場合、オフィスソフトか専用システムを使うことになるでしょう。組織の規模が小さい、請求書の枚数が少ないといった場合はオフィスソフトでも十分に対応できますが、基本的には専用システムの活用がおすすめです。

    オフィスソフトで作る

    一般的なオフィスソフト(Microsoft ExcelやGoogle スプレッドシートなど)を使う方法です。テンプレートを作成し、必要な情報を入力していくことで、決まった形式の請求書を比較的簡単に作れます。

    オフィスソフトは費用をかけずに簡単に導入できますが、大量の請求書を作成する場合や自動化を求める場合には限界があるでしょう。

    Web請求書システムで作る

    Web請求書専用のシステムやアプリケーションを使い、電子請求書の作成や管理をする方法です。これらのシステムは請求業務に必要な多くの機能を備えており、請求書の作成・管理・送付を効率化できます。

    自動で請求書を作成する機能やクラウドにデータを保管する機能も備えているため、請求業務にかかわる人数が多い、毎月たくさんの請求書を発行しなければならないといった場合に有効です。

    請求書を含むさまざまな帳票に対応したシステム、送付や受取まで代行するサービスなど、優れたシステムも多く登場しています。

    Web請求書のメリット

    Web請求書を導入することで、業務効率化やコスト削減などさまざまな効果を得られるでしょう。Web請求書を導入する5つのメリットを紹介します。

    印刷や郵送にかかるコスト削減

    Web請求書を導入する1つ目のメリットは、「印刷や郵送にかかるコスト削減」です。

    紙の請求書では印刷や郵送にコストと時間がかかりますが、Web請求書はデジタルで送付するため、これらのコストがかかりません。

    業務ややりとりがスムーズになる

    Web請求書を導入する2つ目のメリットは、「業務ややりとりがスムーズになる」ことです。

    Web請求書はデジタルデータでやりとりされるため、請求書の作成や受領、支払い処理などの業務がスムーズに行われます。紙の請求書では郵送や手入力が必要でしたが、Web請求書では自動化やデータの連携が可能となり、業務工数を大きく削減できるでしょう。

    請求書の送付状況はもちろん、支払い状況の確認もリアルタイムで行えるシステムも多いです。会計システムなどと連携させることで、バックオフィス全体の業務効率化を図ることもできます。

    人的ミスの防止

    Web請求書を導入する3つ目のメリットは、「人的ミスの防止」です。

    紙の請求書では手作業での計算や入力が必要であり、人的ミスが発生しやすいです。請求書の枚数が増え、従業員1人あたりの負担が増えるほど疲労も蓄積し、ミスはさらに起こりやすくなるでしょう。

    しかし、Web請求書には自動計算や事前設定など、人的ミスの防止に役立つ機能も多いです。もちろん、システムは人間と違って疲れることもありません。正確な情報で迅速な処理ができるため、取引先からの信頼向上にもつながるでしょう。

    多様な働き方の促進

    Web請求書を導入する4つ目のメリットは、「多様な働き方の促進」です。

    Web請求書はインターネットを通じて作成・送付されるため、場所や時間を問わずに業務を進められます。リモートワークやフレックスタイムなどの多様な働き方に対応し、柔軟な業務環境を実現しやすくなるでしょう。

    これは既存の従業員の負荷を軽減するだけでなく、離職率の低下、採用強化にもつながります。

    従来の働き方であれば育児や介護などの事情で離職せざるを得なかった従業員も、多様な働き方の促進により無理なく仕事を続けられるかもしれません。

    多様な働き方の導入はそれだけで福利厚生としてアピールでき、働きやすい環境をつくることで、就活市場における自社の評判も良くなります。遠隔地の人材も採用しやすくなるため、採用母数も増えるでしょう。

    セキュリティの向上

    Web請求書を導入する5つ目のメリットは、「セキュリティの向上」です。

    特にWeb請求書システムには、データの暗号化やアクセス制限などのセキュリティ対策が施されています。紙の請求書に比べて情報漏えいや紛失のリスクが低く、情報セキュリティの向上が図れるでしょう。

    ただし、紙の請求書では受けることがなかった「サイバー攻撃」のリスクはあります。システムのベンダー側の不具合によるものであっても、情報漏えいがあれば自社の信用にかかわります。強固なセキュリティのシステムを選ぶことが大切です。

    Web請求書導入時の注意点

    Web請求書を導入するメリットは多いですが、いくつか気を付けなければならないこともあります。

    法的な要件について

    Web請求書は紙の請求書と同様に法的な要件を満たす必要があります。特に電子請求書を受領したり、紙の状態で受領した請求書を電子保管したりするには細かな要件を守らなければなりません。

    ただ、これらの要件もWeb請求書システムを活用することでほぼクリアできます。詳しくはこちらの記事で解説しているので、電子化を迷っている企業や、電子化の準備を進めるよう指示された担当者の方はぜひお読みください。

    請求書受領の電子化は義務?要件や対応方法・おすすめサービス比較

    取引先が紙の請求書を希望することも

    Web請求書への移行には、取引先の理解や協力が必要です。中には紙の請求書を希望する取引先もあるかもしれません。導入を進める前に、どのくらいの取引先が協力してくれるのかを確認しておきましょう。

    Web請求書システムの選び方

    紙の請求書からWeb請求書に移行するには、専用のWeb請求書システムの導入がおすすめです。次のポイントを参考に、自社に合ったシステムを選びましょう。

    【自社の課題や規模】

    請求業務のどこに工数がかかっているのかを明確にし、課題解決につながるシステムを選びましょう。また、Web請求書システムは発行や受領の枚数などにより料金が変わるものも多く、自社の規模に合ったものを選ぶことが大切です。

    【機能の過不足】

    請求書作成や管理、自動化など、必要な機能がシステムに備わっているか確認しましょう。また、使わない機能が多すぎると操作の妨げになったり、その機能分費用が高くなったりすることもあります。

    【連携可能なシステム】

    Web請求書システムを会計システムなどと連携させることで、バックオフィス全体の効率化が図れます。

    【法改正への対応とサポート】

    電子請求書に関する法律は5~10年スパンで改正をくり返してきました。今後改正があった際、ベンダー側でそれに対応してくれるものが望ましいです。また、万が一の際に適切なサポートを受けられるかどうか、安心してシステムを導入できるかを検討しましょう。

    電子請求書サービス比較26選 │ 導入メリットや注意点、システムの選び方

    Web請求書システムを導入し、請求業務の効率化を図ろう

    紙の請求書からWeb請求書に移行することで、コスト削減や業務効率化などさまざまなメリットを享受できます。ひいてはSDGsへの取り組みや多様な働き方の推進にもつながり、自社のイメージアップとそれによる競争力強化をも図れるでしょう。

    そのためにおすすめなのが、Web請求書システムの導入です。Web請求書はオフィスソフトでも作成できますが、効率化やミス防止、管理のしやすさなどさまざまな点でWeb請求書システムが勝っています。

    先述の通り、システムの具体的な選び方は下記記事で解説しています。規模別・目的別のおすすめシステムも紹介しているので、ぜひ参考にしてみてください。

    電子請求書サービス比較26選 │ 導入メリットや注意点、システムの選び方

  • Square×stera pack徹底比較!各キャッシュレス決済端末の適した業態・手数料・支払い方法・評判

    Square×stera pack徹底比較!各キャッシュレス決済端末の適した業態・手数料・支払い方法・評判

    【結論】Squareとstera pack、どんなお店にどちらがおすすめ?

    結論からいうと、Square(スクエア)はオンラインビジネスに、stera packは実店舗に特におすすめです。

    【オンラインビジネス】Squareがおすすめなお店

    Square(スクエア)はネットショップやWeb系サービスの支払いに使える「支払い用URL」を発行できます。都度払いはもちろん、サブスクリプションにも対応できるため、店舗をもたない場合でも問題なく決済を受け付けられます。

    【実店舗】stera packがおすすめなお店

    stera packはオンラインビジネスに対応していませんが、決済端末が高性能で、対応したクレジットブランド・決済方法も多いです。幅広い客層の店舗や観光地、アルバイトの入れ代わりが激しいお店などに特におすすめできます。

    Squareとstera packを気になる項目ごとに徹底比較

    Squareとstera packのどちらがおすすめか、どんなビジネスに適しているか、項目ごとに比較します。

    対応ブランド・決済方法

    対応した決済方法やクレジットカードブランドはstera packの方が多いです。stera packは銀聯(ぎんれん)を含む主要なクレジットブランドと電子マネー、QRコード決済など30種以上に対応。squareは以前までQRコード決済はPayPayのみでしたが、現在は7種類以上のQRコード決済に対応しています。

    料金・手数料

    固定料金で見れば期限なしの無料プランのあるSquareに、決済手数料で見ればstera packに、それぞれ強みがあります。特にstera packはVisa・Mastercardの決済手数料が2.70%(スタンダードプランの場合)と圧倒的です。

    「キャッシュレス決済の回数が多い」「Visa・Mastercardの比率が高い」といった場合はstera packが、「現金決済メインだがキャッシュレスにも対応したい」という場合はSquareがおすすめです。

    入金サイクル

    Squareの入金サイクルは三井住友銀行またはみずほ銀行の口座を登録している場合で決済の翌営業日、それ以外の場合は毎週水曜日締め、同じ週の金曜日入金です。

    stera packの入金サイクルには次の3パターンがあります。

    【月2回締め15日後払い】

    1~15日分の売上を月末、16~末日分の売上を翌月15日に入金

    ※入金日が銀行休業日の場合、月末は前営業日、それ以外は翌営業日に入金

    【月2回締め2営業日後払い】

    1~15日分の売上を15日から見て2営業日後に、16~末日分の売上を末日から見て2営業日後に入金

    【月6回締め2営業日後払い】

    5日、10日、15日、20日、25日、末日の売上を、それぞれの日付から見て2営業日後に入金

    ※月2回締め2営業日後払いと月6回締め2営業日後払いには対象外業種あり

    入金が早いのはSquareですが、stera packにも月6回締め2営業日後払いがあるため大差はないといえます。

    決済端末・周辺機器

    決済端末や周辺機器はどちらも充実しており、機能性も操作性も高いです。

    ただ、決済端末の持ち運びができるのはSquareのみです。stera packは据え置き型のため持ち運べず、常に電源をつないでいなければなりません。

    テーブルで決済したい場合やデリバリーの客先で支払いを受け付けたい場合はSquareを選ぶことになります。

    また、SquareにはPOSレジとキャッシュレス決済の受付リーダーが一体化したレジスター「Squareレジスター」があります。Squareレジスターは持ち運びこそできないものの、一台の端末で現金払いからクレジットカードや電子マネー、QRコード決済まで幅広く対応可能です。レシートプリンターは別途接続しなければなりませんが、Bluetooth接続可能で配線は必要ありません。

    レジ回りをスッキリさせたい店舗には、Squareレジスターがおすすめです。

    操作性

    操作性に関してはSquareもstera packも非常に高く、入りたてのアルバイトでもすぐに操作を覚えられるでしょう。

    ただ、端末を持ち運べること、3種類から選べることなどからSquareの方がやや使い勝手がいいかもしれません。

    また、先述のSquareレジスターはスタッフ用と顧客用で2つの画面を搭載した、デュアルモニターモデルです。iPadやスマートフォンを利用するPOSレジと異なり、画面の向きを都度変えたり、スタッフ用と顧客用の画面を行き来したりする必要はありません。

    通信環境

    通信環境に関してはどちらもインターネット回線が必要ですが、Squareにはオフラインモードがあります。オフラインで決済を受け付けた後、24時間以内にインターネット接続を復元されたときに自動で処理が行われます。持ち運び可能なSquareならではの機能でしょう。

    ただし、24時間以内に処理されなかった決済は取り消しとなります。

    各種機能

    どちらのサービス・決済端末も機能が充実していますが、Squareはオンラインビジネスに対応できること、stera packは集客に関する機能が充実していることに強みがあります。

    外部連携

    Squareは専用のAPIを使うことで他社アプリとSquareを連携しカード決済を受け付けられます。stera packは連携可能なPOSレジが多く、SNSとの連携もしやすいです。

    契約期間・解約金

    Squareには契約期間も解約金もなく、自分で簡単に解約ができます。

    stera packには3年間の契約期間がありますが、2022年6月以降の申し込みであれば、途中解約でも解約金は発生しません。ただし、解約の申し出から45日以内に、正常な状態で端末を返却しなかった場合は所定の違約金が発生します。

    これから新規契約をする場合、常識の範囲内での使い方であれば、どちらのサービスでも解約金は発生しないでしょう。

    導入までの期間・ハードル

    導入までの期間はSquareに軍配が上がるでしょう。申し込みから利用開始までにかかる期間はSquareが1~3営業日、stera packが1ヵ月半ほどです。

    セキュリティ

    セキュリティに関しては両社ともにしっかりとした対策を取っていますが、国内企業が提供するstera packの方が安心感は高いかもしれません。運営も三井住友グループ(金融大手)とGMO(IT大手)であり、非常に信頼できるといえます。

    サポート

    サポートはstera packに軍配が上がるでしょう。stera packには24時間365日対応の電話問い合わせ窓口があります。加盟店の瑕疵がない場合であれば、端末も無料で修理・交換できます。

    Squareにも電話問い合わせ窓口はありますが、受付時間は年末年始を除く10~18時です。決済端末は購入であり保障期間は1年。保障期間内の修理は無償で行われます(無償修理には適用除外事項あり)。

    Square(スクエア)とは|手数料・決済方法・料金プラン基本情報を解説

    Square(スクエア)の特徴・概要

    Square(スクエア)はアメリカ発の決済端末を提供する会社です。2013年から実店舗向けの決済サービスを展開し、最近ではオンラインショップやWeb系サービスの決済にも対応しています。

    実店舗においては決済・POSレジ・在庫管理システムなど幅広い機能を搭載し、Squareのアカウント1つで広範な店舗業務に対応できるでしょう。対応可能な決済方法もクレジット決済・電子マネー決済・PayPay決済と、主要なものを網羅しています。

    オンライン決済においては都度決済と継続課金(サブスクリプション)の両方に対応。通常のECサイトはもちろん、定期購入やオンデマンドサービスにもおすすめです。もちろん、オン・オフライン問わず、月謝の請求・管理にも適しています。

    また、0円でオンラインショップを開設することもできます。Instagramとの連携も簡単に設定でき、特に美容室やサロン、アパレル、ハンドメイド販売などにおすすめです。

    Square(スクエア)の決済手数料・料金プラン表

    Squareの決済手数料や料金について、実店舗やオンラインビジネスなどのケースごとに紹介します。

    店頭レジでの決済

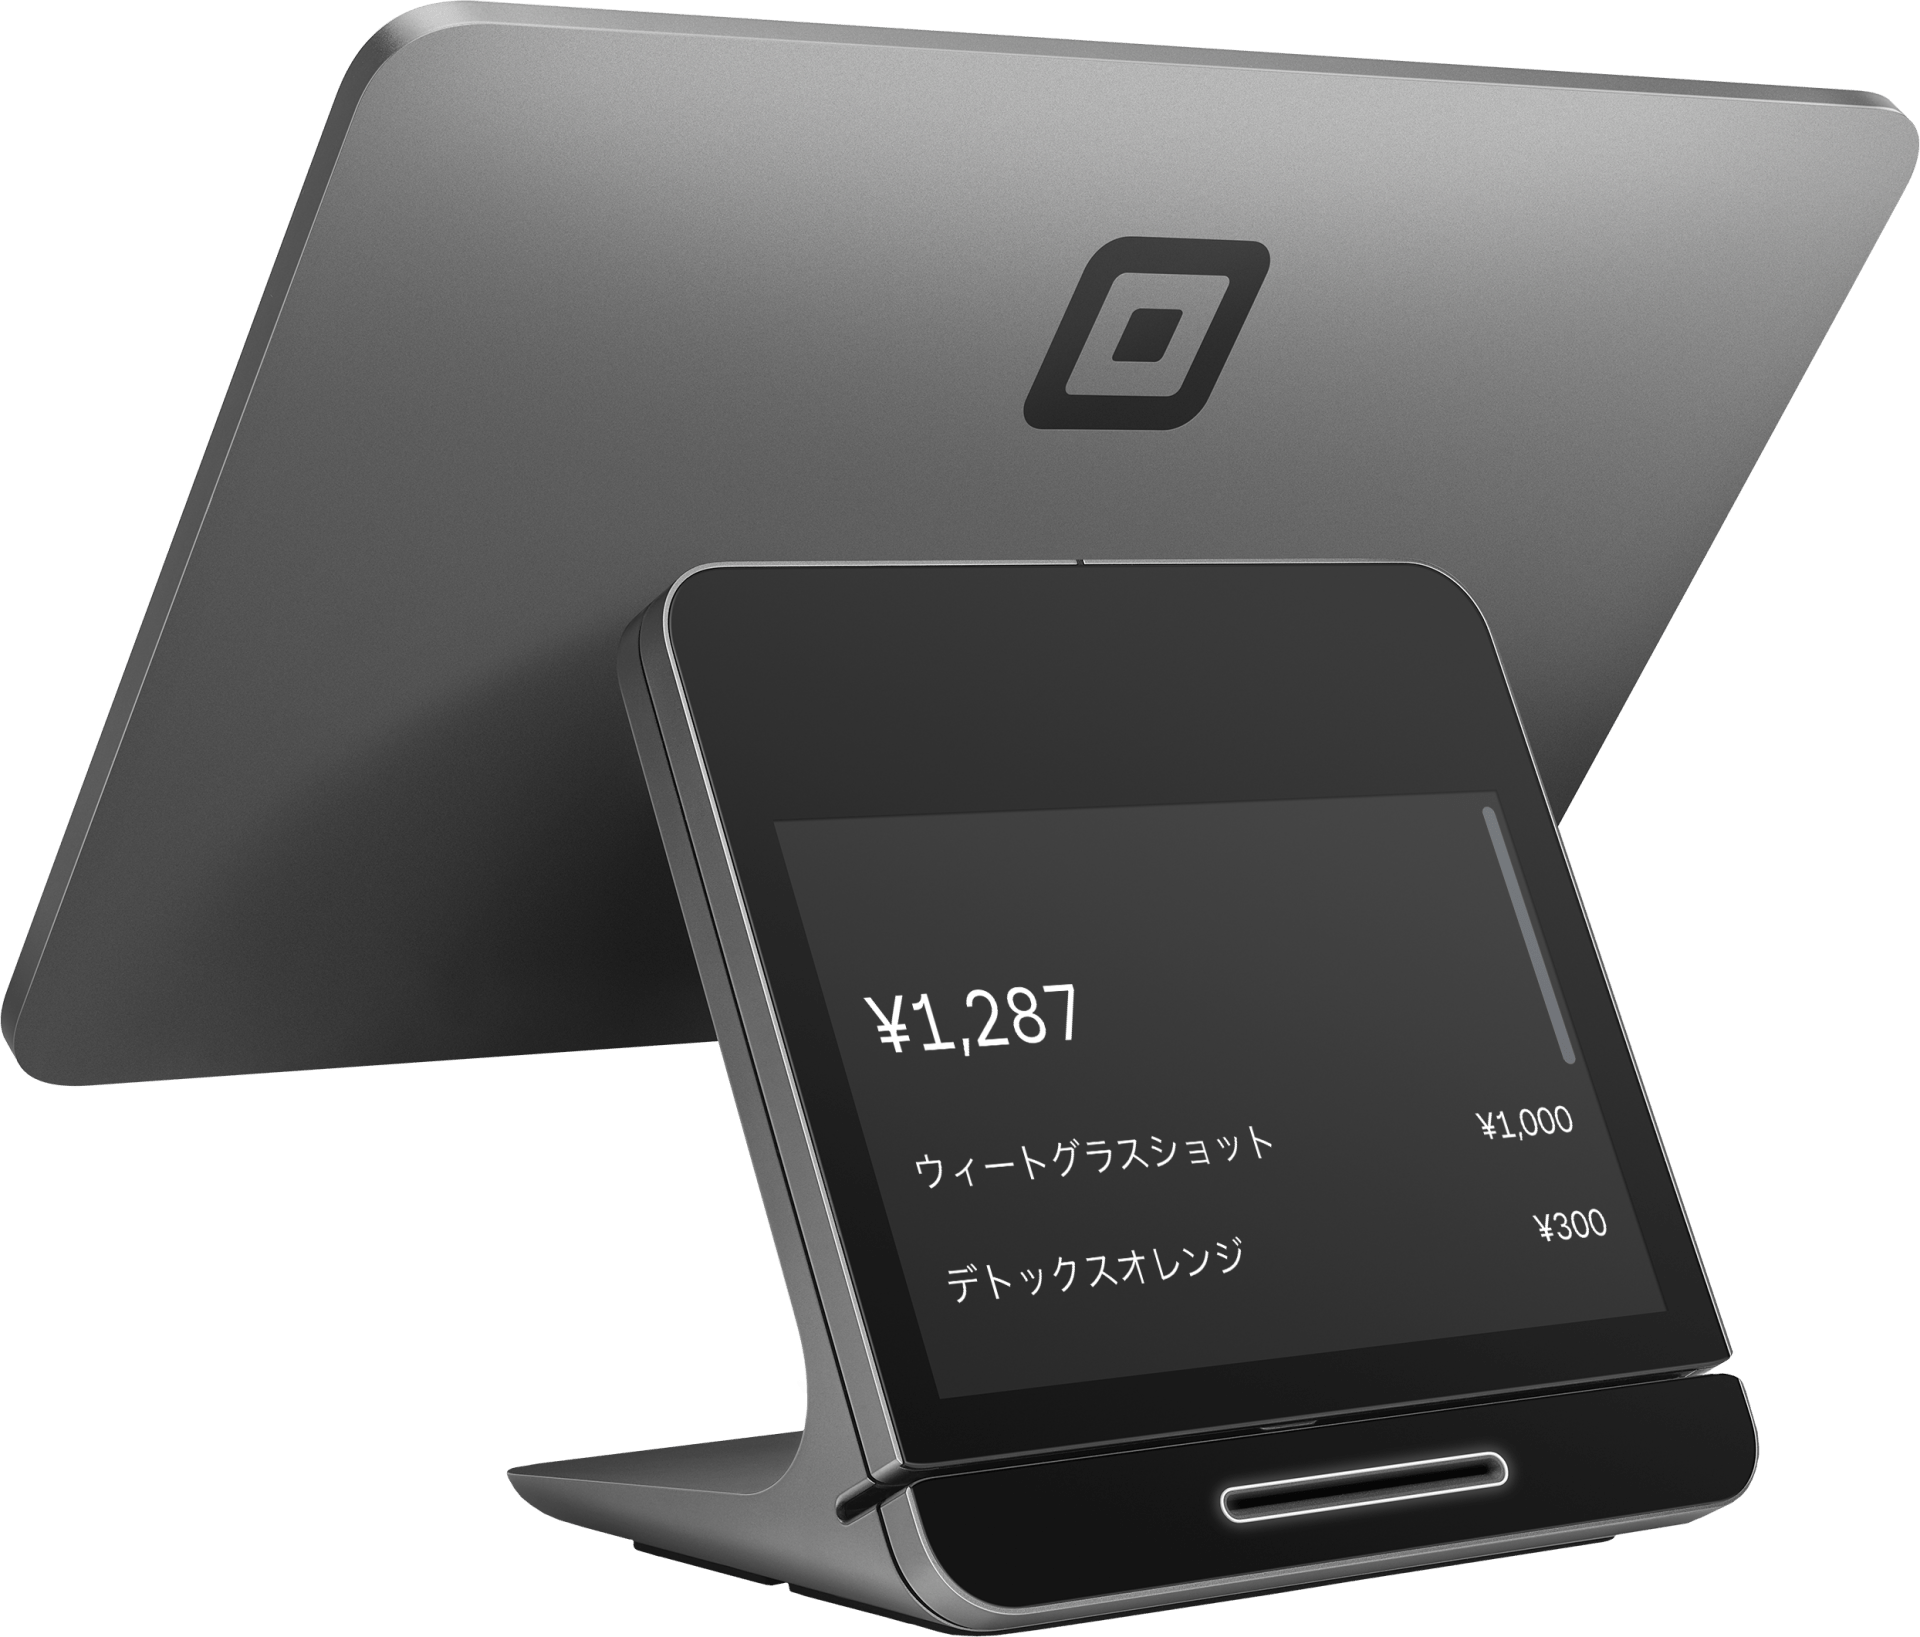
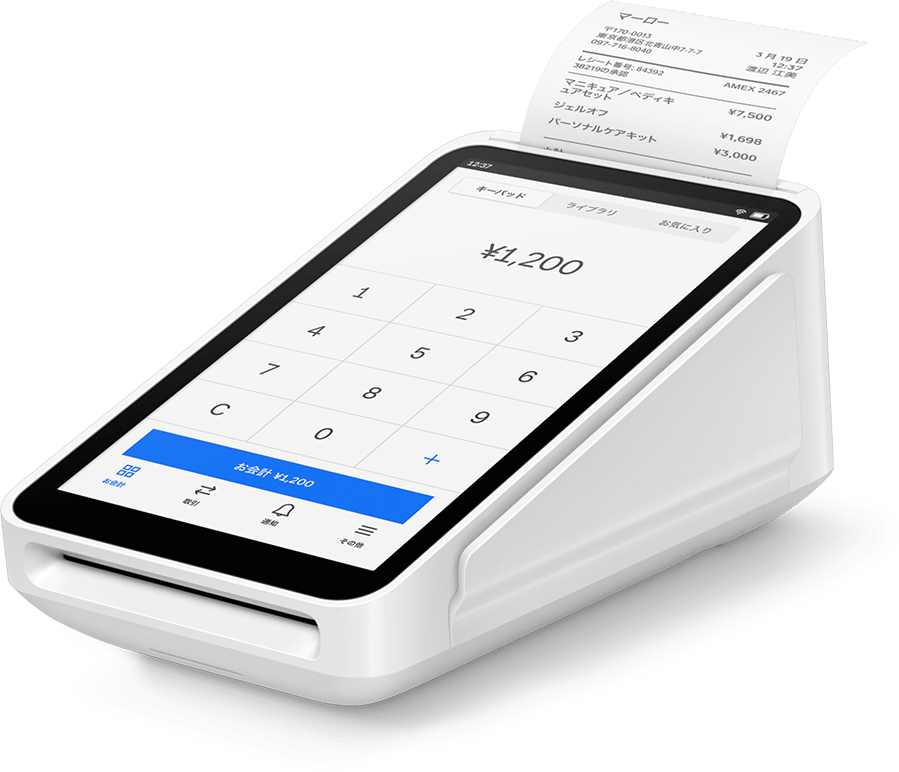
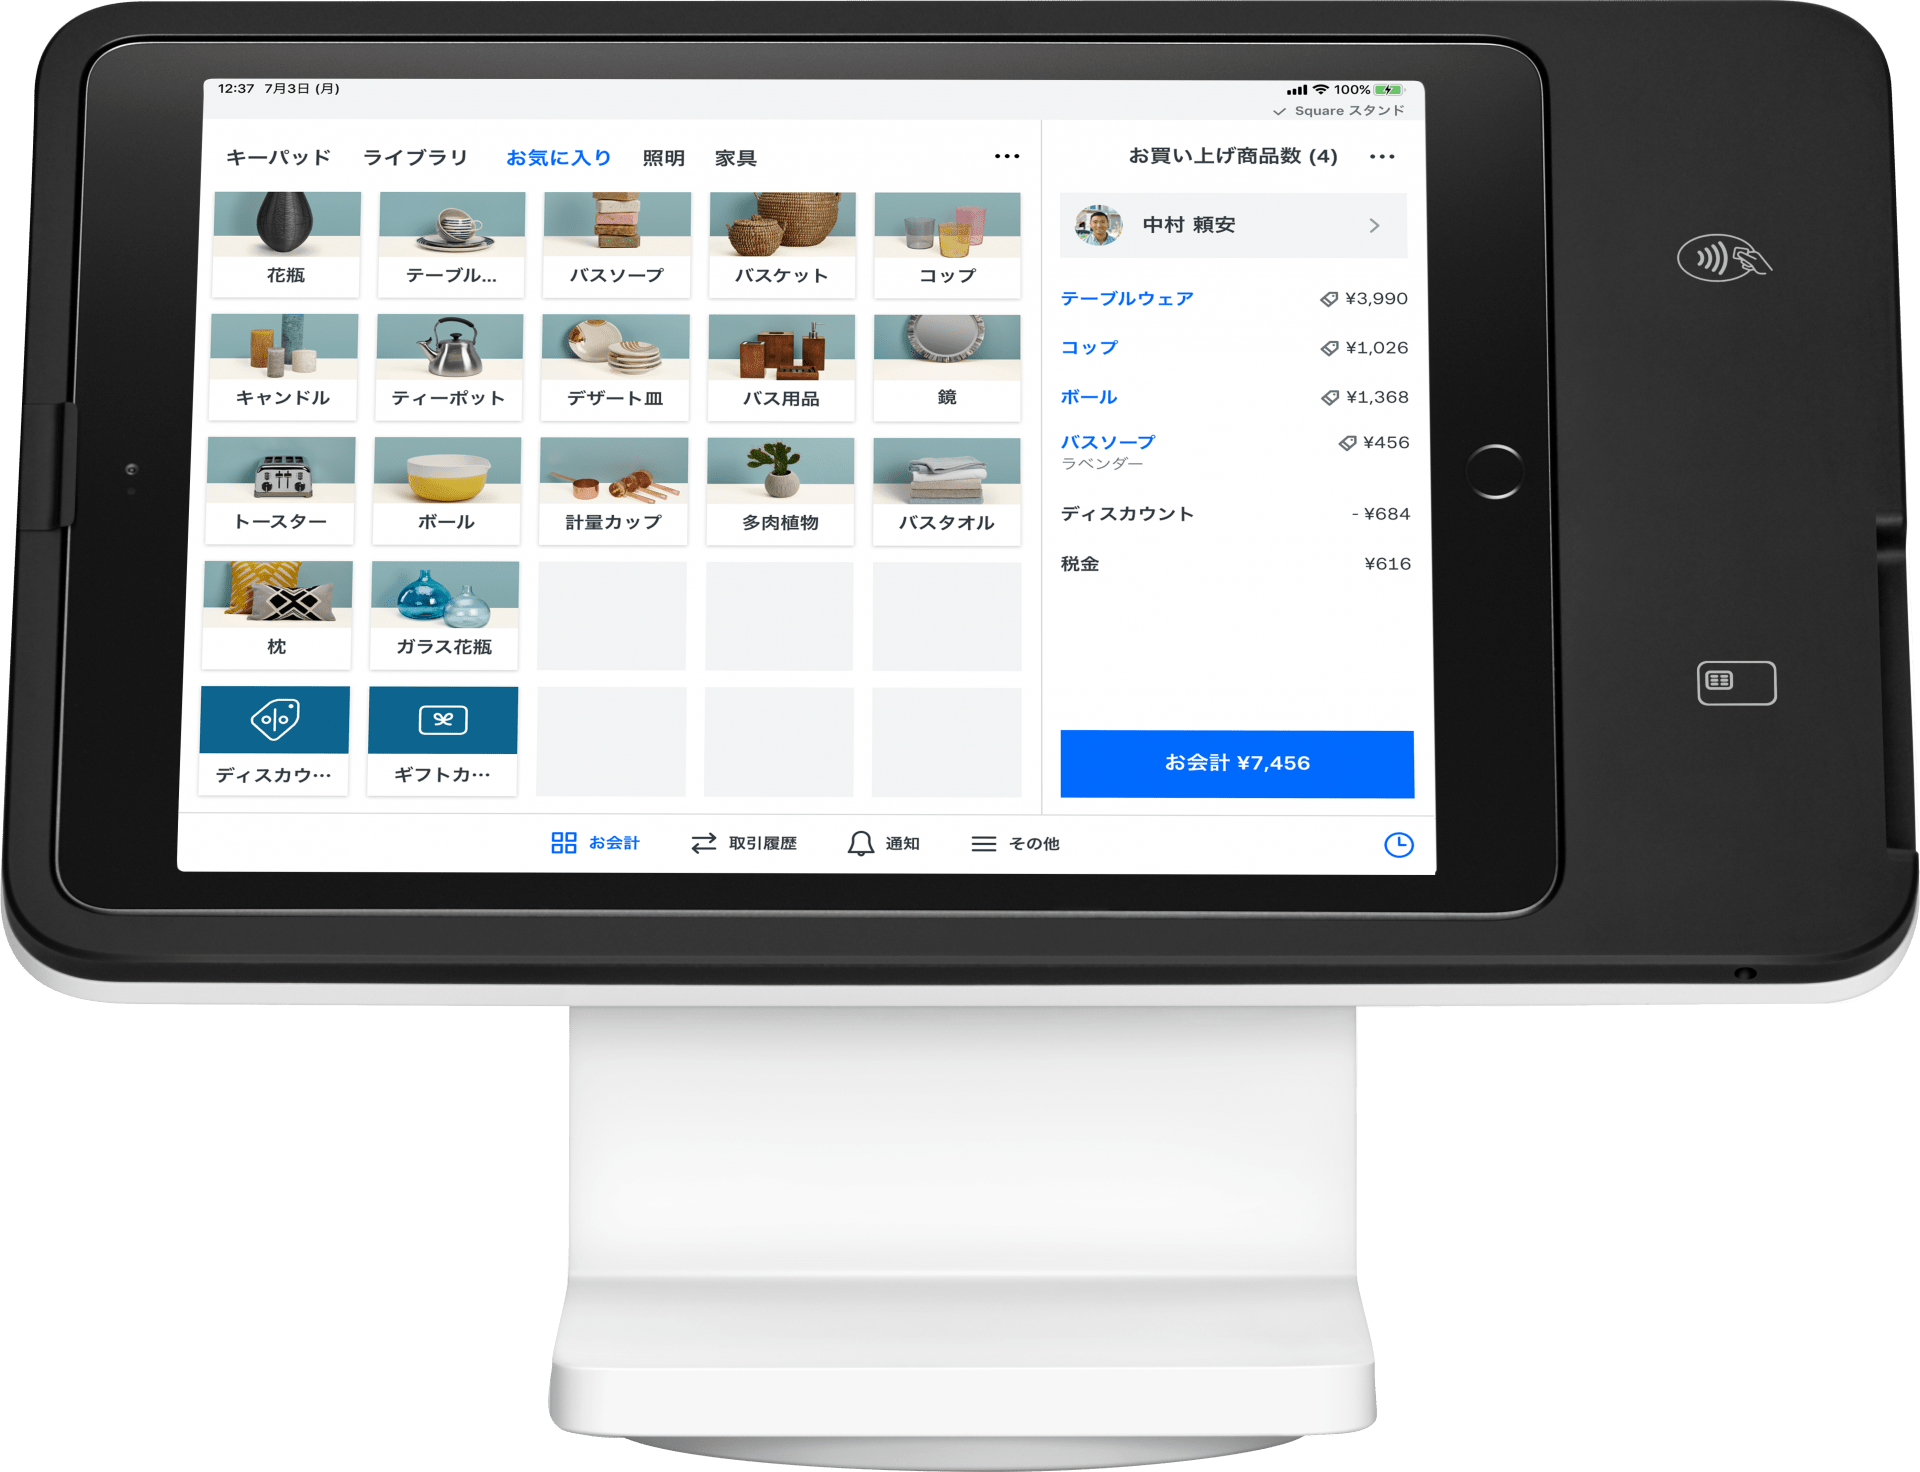
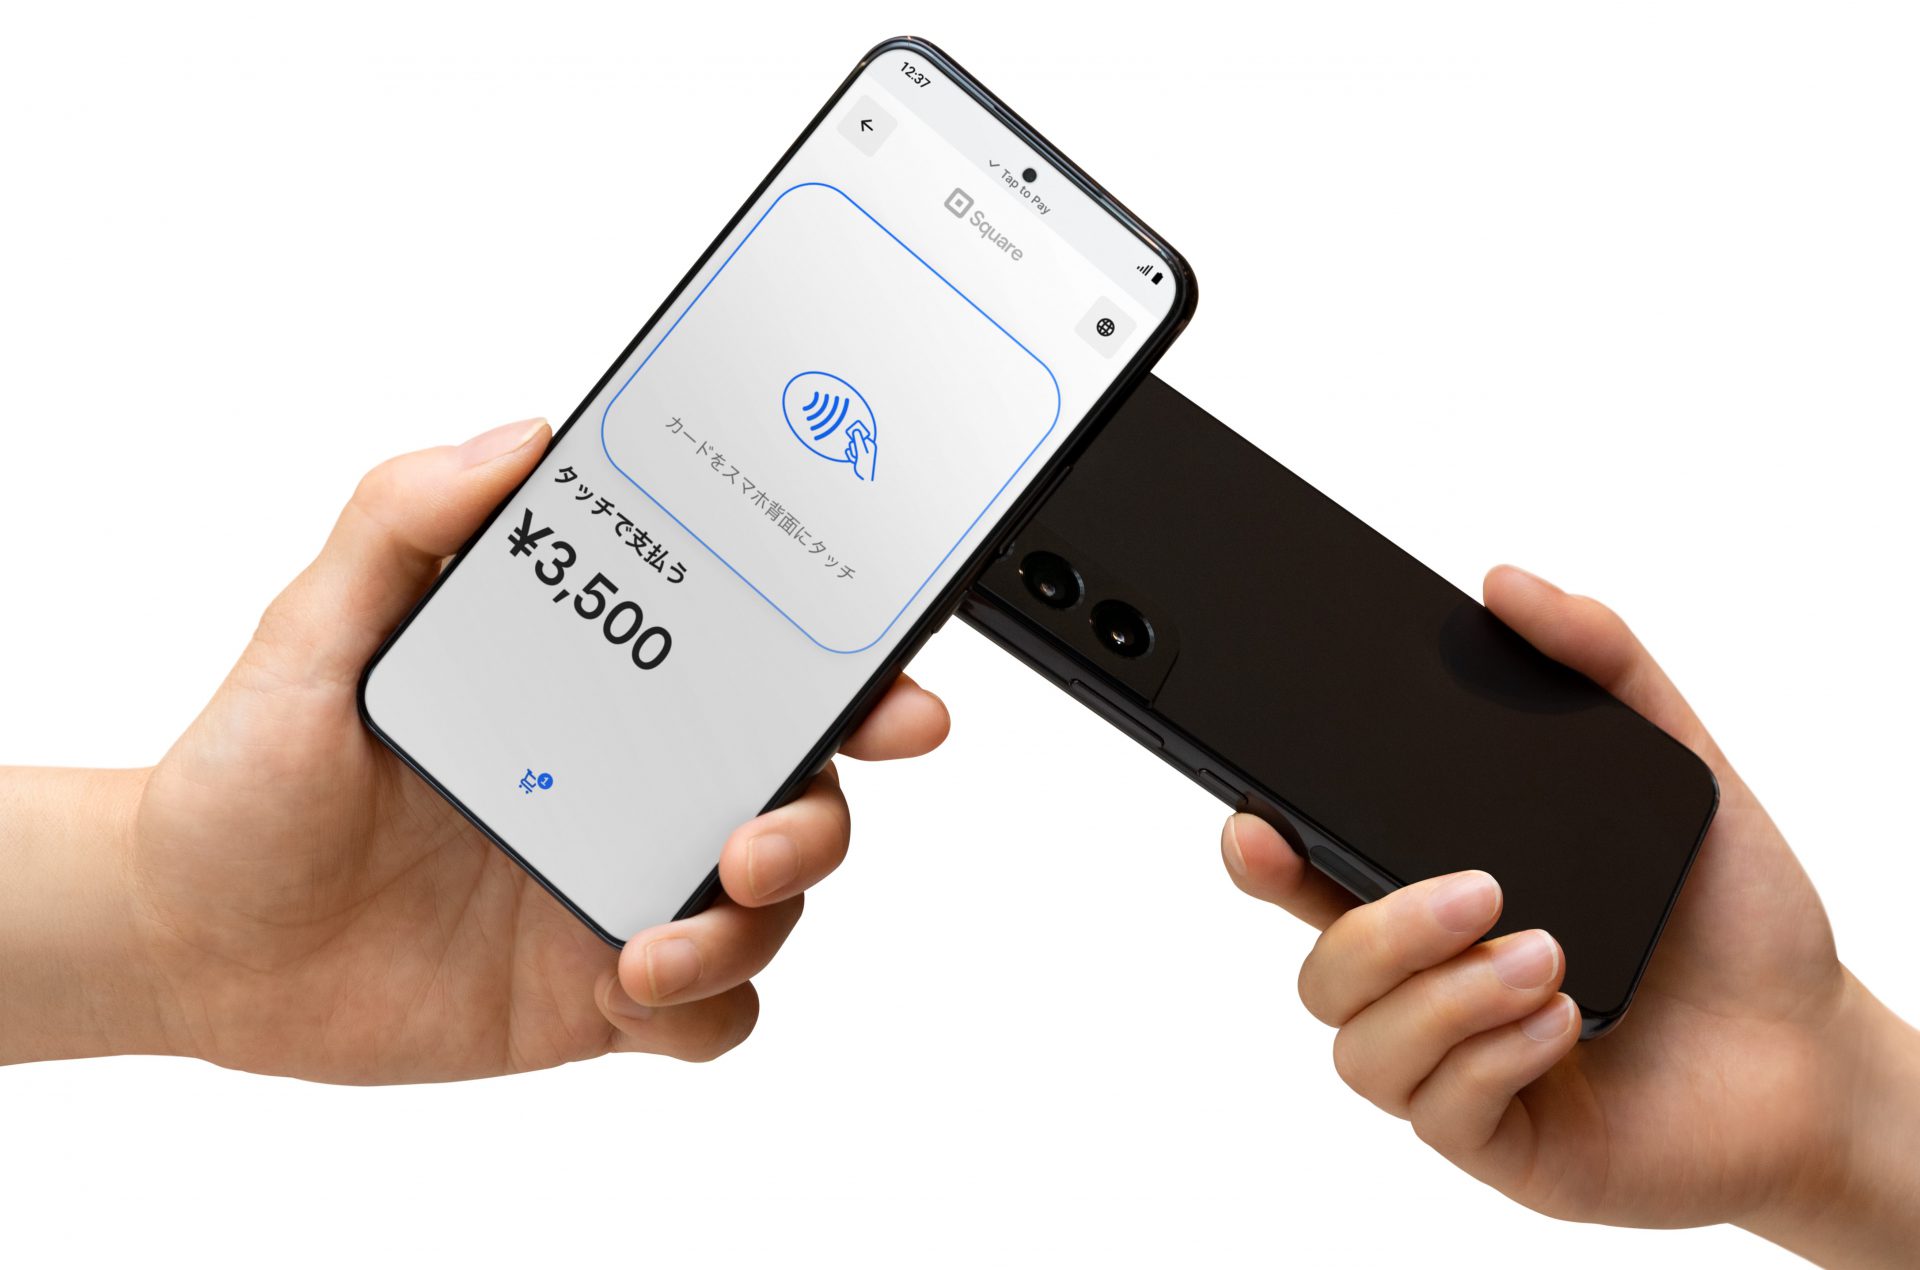
    端末SquareレジスターSquareターミナルSquareスタンド(第二世代)Squareリーダースマホでタッチ決済
    価格84,980円
    プレゼントキャンペーン
    39,980円29,980円4,980円0円
    メリット・スタッフ用と顧客用の2画面(デュアルモニター)式で見やすい
    ・シンプルでコンパクトなデザインで、お店の雰囲気を壊さない
    ・コンパクトでありながらプリンター、モニター搭載
    ・持ち運び可能でテーブルでの決済やイベント出店にも対応可
    ・iPadを接続するだけでレジスタンドとして使える
    ・画面を回転させることで顧客にとって見やすいディスプレイに切り替え可
    ・LightningコネクターとUSB-Cに対応
    ・ICカード決済を受け付けるシンプルなリーダー
    ・最もコンパクトで邪魔にならない
    ・安価で導入しやすい
    ・スマートフォンにアプリをインストールするだけで使える
    ・iPhone・Android端末があればコストゼロで導入できる
    ・持ち運びしやすい
    デメリット・他端末に比べて価格が高い・SquareレジスターやSquareスタンドに比べて画面が小さい・据え置き型なら2画面のSquareレジスターの方が使いやすい・モニターがなく、他端末との接続が必須・電子マネー非対応
    おすすめなお店・これからPOSレジを導入する店舗
    ・レジカウンターが狭い店舗
    ・テーブル決済の機会が多い飲食店
    ・キッチンカーをはじめ、イベント出店が多い業態
    ・iPadをPOSレジとして使っている店舗
    ・顧客に注文内容を確認してもらうことが多い店舗
    ・コストを抑えてキャッシュレス決済を導入したい店舗
    ・キャッシュレス決済の読み取り端末のみ必要な店舗
    ・まずは無料でSquare製品を試したい店舗
    ・タクシーやイベント出店、キッチンカーなど、固定の店舗を持たない業態
    Square製品の比較表

    Visa、Mastercard
    ※2024年11月よりVISAおよびにMastercardでのクレジット・デビットカード決済
    10月30日までの決済手数料差分 0.75%バック
    2.5%
    JCB、American Express、Diners Club、Discover、PayPay、交通系ICカード(PiTaPaを除く)、およびQUICPayによる決済3.25%
    iDでの決済、手入力決済、ブラウザ決済3.75%
    店頭レジでの決済手数料

    店頭レジでキャッシュレス決済を受け付けるには、そのための端末が必要です。Squareは導入したいキャッシュレス決済や利用イメージにより、4つの端末を選べます。

    持ち運びができてコンパクトな「Squareターミナル」は費用対効果が高く、2画面式の「Squareレジスター」はスタッフにとって使いやすく会計の待ち時間解消に役立ちます。

    iPhone・Android端末にアプリをインストールするだけで使える「スマホでタッチ決済」は、スマートフォンさえあれば無料で導入できるので、Squareを試してみたい人におすすめです。

    Squareオンラインビジネス

    プラン月額費用初期費用決済手数料機能・オプション
    無料プラン0円0円3.6%(JCBのみ3.95%)商品登録数無限店舗とネットショップの在庫・販売連動
    プロフェッショナル1,200円0円3.6%(JCBのみ3.95%)カスタムドメインSquare広告非表示
    パフォーマンス2,500円0円3.6%(JCBのみ3.95%)商品レビュー掲載カゴ落ちメール
    プレミアム6,800円0円3.3%(JCBのみ3.95%)最安決済手数料
    Squareオンラインビジネスの料金プラン

    ショップやサービスのオンライン展開に役立つのが「Squareオンラインビジネス」です。都度払いはもちろんサブスクリプションにも対応可能、入金サイクルも毎週と、シンプルでありながら使い勝手に優れたサービスです。

    Squareオンラインビジネスには4つのプランがあり、無料プランでも商品登録は無制限、店頭販売とネット販売をPOSレジや在庫管理機能を活用し一元管理ができます。

    有料プランではプロフェッショナル・パフォーマンス・プレミアムの3つがあり、それぞれ広告非表示や決済手数料が安くなる利用できる機能が追加されます。

    Square(スクエア)のメリット・強み

    • 月額・初期費用が無料でスタートできる
    • 電子マネー・メールリンク決済・豊富なクレジットカード決済対応
    • 無料プランでもアフィリエイトタグの発行が可能
    • 実店舗と連動したPOSレジ・在庫管理が一覧表示
    • Instagramとの連携が充実

    Squareの強みといえば、やはり月額・初期費用が無料でスタートできることでしょう。端末を購入する場合を除き、売上が立たなければ費用も発生しないため、持ち出し費用は基本的にありません。

    無料プランもあること、無料プランでは決済手数料のみしか発生しないことから、サービスの初期や小規模なビジネスにおすすめできます。

    集客の観点でも強みがあり、アフィリエイトタグを無料プランから利用できること、InstagramをはじめとするSNSとの連携も容易であることなどが挙げられます。

    先述の通り、Instagramとの連携が充実していることからアパレルやハンドメイドなどには特におすすめです。Instagramの投稿から購入に進むなど、PVをCVに結び付けやすいでしょう。

    Square(スクエア)のデメリット・弱み

    squareのデメリットは端末費用がかかることでしょう。
    月額費用が発生する会社では端末費用が無料なことがありますが、squareは月額費用が無料な分端末費用が発生します。

    ただ、「スマホでタッチ決済」で導入すると手持ちのiPhoneやandroidで決済が可能なため端末費用を抑えたい方にはこちらがおすすめです。

    【抽選で40名様にsquareレジスターをプレゼントキャンペーンを実施中】

    9月30日までの期間限定でsquareレジスターを抽選で40名様にプレゼントするキャンペーンを実施しています。

    さらに11月から本格スタートする決済手数料引き下げの恩恵を誰よりも早く受けることができる早期導入キャンペーンも同時実施中です。

    応募には特定のURL(下記ボタン)からの応募が必要です。この機会にぜひ導入しましょう。

    stera packとは|手数料・決済方法・料金プラン・基本情報を解説

    stera pack(ステラパック)の特徴・概要

    stera packは三井住友カードのグループ会社が運営する決済サービスで、主に中小企業向け・実店舗用として提供されています。

    対応可能な決済手段がとにかく多いのが特徴で、30種類以上のキャッシュレス決済に対応。PayPayはもちろんメルペイスマート払いやd払いなどにも対応しているため、QRコード決済を充実させたいお店におすすめです。

    対応した電子マネーやクレジットカードブランドも多く、特に中国で主要な銀聯(ぎんれん)カードにも対応しているため、観光客の多い店舗に適しているでしょう。

    決済手数料は2.70~3.24%と業界最安クラスで、キャッシュレス決済の回数が多い店舗にとって特にお得に使えるサービスといえます。

    stera pack(ステラパック)の決済手数料・料金プラン表

    stera packの決済手数料や料金、決済端末などの費用は次の通りです。

    stera packには13か月間固定費0円で使える「お試しプラン」があります。開業したばかりのお店やstera packを実際に使ってみたいお店におすすめのプランです。

    stera packを使い続けたいお店、特にVisa・Mastercardでの決済が多いお店におすすめなのが「スタンダードプラン」です。決済手数料2.70%は業界内でも最安クラスであり、決済回数が増えるほどそのお得さが際立ってくるでしょう。

    また、以前までは初期費用として数万円の端末代がかかっていましたが、これがサービス利用料に含まれ月額制になったのも大きいです。stera packの端末は高性能と評判ですが、これを初期コストなしで利用できるのは魅力的でしょう。

    stera pack(ステラパック)のメリット・強み

    • とにかく決済手数料が安い
    • 最多クラスの決済方法
    • 初期コストなしではじめられる
    • 13か月間の無料お試しプランあり
    • 決済端末の使い勝手がいい

    stera packはとにかく安い決済手数料、対応可能な決済方法がとにかく多いことで知られています。

    決済手数料3.24%は決済手数料が割安なほかのサービスと比べても安いです(ほかサービスは最安でも3.25%のことが多い)。スタンダードプランのVisa・Masteracardでの決済手数料2.70%は他の追随を許さない圧倒的な料率といえます。

    対応可能な決済方法が多いのも魅力的で、キャッシュレス決済が当たり前の若年層はもちろん、現地の現金(日本円)を持たない観光客にも対応しやすいでしょう。

    stera pack(ステラパック)のデメリット・弱み

    stera packのデメリットはオンラインビジネスに対応できないこと、決済端末の持ち歩きができないことでしょう。そのためECサイトやデリバリー系のサービスにはおすすめできません。

    ただ、決済端末は高性能で使いやすいため、入りたてのアルバイトでもすぐに使いこなせるようになるでしょう。

    インバウンド需要の獲得や人材の流動性が高い店舗などにおすすめです。

    Square(スクエア)×stera pack(ステラパック)のおすすめ業界・使い方を詳しく比較

    Square(Square)は料金に強みあり!オンラインのビジネスにもおすすめ

    Squareの強みは料金プランが充実していること、オンラインビジネスにも対応できることでしょう。stera packはオンラインビジネス非対応のため、実店舗をもたない場合は必然的にSquareを選択することになります。

    Squareにはずっと利用できる無料プランがあります。プレミアムプランやstera packと比べて決済手数料は高いですが、固定費が一切発生しません。「現金払いメインだが、キャッシュレス決済にも一応対応しておきたい」という場合に便利です。

    stera pack(ステラパック)の強みは決済手数料と対応ブランド!実店舗・インバウンドにおすすめ

    stera packの強みは最安クラスの決済手数料と、最多クラスの決済方法でしょう。クレジットカードや電子マネーはもちろん、QRコード決済にも幅広く対応。銀聯カードにも対応しているので、インバウンド需要の獲得に強みがあります。

    stera packの無料お試しプランには13か月間の制限がありますが、スタンダードプランの料金は月額3,300円(税込)とそう高くありません。初期費用は無料、決済手数料は3.24%、Visa・Mastercardなら2.70%と圧倒的にお得です。

    キャッシュレス決済の回数が多い店舗におすすめで、特にVisa・Mastercardの利用率が高い店舗なら、はじめからスタンダードプランを申し込むといいでしょう。

    Square(スクエア)×stera pack(ステラパック)の評判・口コミを比較

    Square(スクエア)の良い評判・悪い口コミ

    SquareはPOSレジとの連携しやすさ、オンラインビジネスに対応できる点などが良い口コミを集めています。反対に悪い評判としては、支払い方法が限られることが目立っています。

    【良い評判・口コミ】

    【悪い評判・口コミ】

    Squareの悪い評判として、分割払いができないこと、QRコード決済がPayPayのみであることなどが見られました。しかし現在では7種類以上のQRコード決済が可能になり、これまでデメリットとしてあげられていた部分が解消されました。

    stera pack(ステラパック)の良い評判・悪い口コミ

    stera packは対応した決済方法の豊富さ、決済手数料の安さなどで良い口コミを集めています。

    以前は高額な解約金が悪い評判を集めていましたが、2022年6月以降の申し込みからはこれが撤廃。目立った悪評はありませんでした。

    【良い評判・口コミ】

    https://twitter.com/kiha789D3822M/status/1424247138104479748

    【悪い評判・口コミ】

    stera packの悪い評判として、以前は3年間の契約期間があること、期間内の解約には高額な違約金がかかることが目立っていました。ただ、2022年6月以降の申し込みなら解約金はかかりません。

    Square×stera pack!キャッシュレス決済の徹底比較まとめ

    オンラインビジネスにはSquareが、実店舗にはstera packが、基本的にはおすすめです。飲食店などテーブルで支払いを済ませたい場合も、端末の持ち運びができるSquareが適しているでしょう。

    キャッシュレス決済が多い店舗では、最安クラスの決済手数料が強みのstera packがおすすめです。特にVisa・Mastercardの決済手数料2.70%は、他サービスにはない圧倒的な強みです。

    このほかのおすすめの決済端末や決済端末の選び方について詳しく知りたい方は以下の記事もおすすめです。

  • Airペイ×stera pack徹底比較!各キャッシュレス決済端末の適した業態・手数料・支払い方法・評判

    Airペイ×stera pack徹底比較!各キャッシュレス決済端末の適した業態・手数料・支払い方法・評判

    【結論】Airペイとstera pack、どんなお店にどちらがおすすめ?

    結論からいうと、Airペイ(エアペイ)は端末の持ち歩きをしたい店舗、stera packはそうでない店舗におすすめです。

    【持ち運びOK】Airペイがおすすめなお店

    Airペイ(エアペイ)は端末の持ち歩きができます。客席で会計を済ませたい飲食店などにとって使いやすいでしょう。

    【据え置き型】stera packがおすすめなお店

    stera packは端末の持ち歩きができず、客席での会計もできません。ただ、stera packの決済端末は高性能・多機能でレシートプリンターも内蔵されています。レジ回りをスッキリさせたいお店や、アルバイトの出入りが激しいお店にとって使いやすいでしょう。

    Airペイとstera packを気になる項目ごとに徹底比較

    対応ブランド・決済方法

    対応した決済方法やクレジットブランドはAirペイの方が多いですが、stera packも業界最多クラスの決済方法に対応したサービスとして知られています。どちらのサービスを選んでも、店舗を運営するうえで困ることはほぼないでしょう。

    料金・手数料

    Airペイもstera packも初期費用は無料ですが、stera packは月額料金として3,300円(税込)がかかります(スタンダードプランの場合)。

    決済手数料はAirペイが一律3.24%、stera packも基本的に3.24%ですが、スタンダードプランではVisa・Mastercardの決済手数料が2.70%になります。

    Visa・Mastercardでの決済が多く、手数料の差額が3,300円を超えるなら、stera packの方がお得に利用できるでしょう。手数料の差額は「Visa・Mastercardでの売上×0.54」で計算できます。

    入金サイクル

    入金サイクルはAirペイとstera packであまり差がありません。それぞれの入金サイクルは次の通りです。

    ☆Airペイ

    決済期間振込日
    前月末日~4日10日
    5~9日15日
    10~14日20日
    15~19日25日
    20~24日末日
    25日~末日前日翌月5日
    Airペイの入金サイクル(みずほ銀行・三菱UFJ銀行・三井住友銀行の場合)
    決済期間振込日
    前月末日~9日15日
    10~19日25日
    20日~末日前日翌月5日
    Airペイの入金サイクル(みずほ銀行・三菱UFJ銀行・三井住友銀行以外)

    ☆stera pack

    【月2回締め15日後払い】

    1~15日分の売上を月末、16~末日分の売上を翌月15日に入金

    ※入金日が銀行休業日の場合、月末は前営業日、それ以外は翌営業日に入金

    【月2回締め2営業日後払い】

    1~15日分の売上を15日から見て2営業日後に、16~末日分の売上を末日から見て2営業日後に入金

    【月6回締め2営業日後払い】

    5日、10日、15日、20日、25日、末日の売上を、それぞれの日付から見て2営業日後に入金

    ※月2回締め2営業日後払いと月6回締め2営業日後払いには対象外業種あり

    決済端末・周辺機器

    決済端末で見るとstera packの方が使いやすいでしょう。持ち歩きこそできないものの、決済端末に大きな画面がついていて操作しやすいこと、レシートプリンターが内蔵されていることなど、Airペイにはないメリットがあります。

    ただ、Airペイは端末の持ち歩きができます。客席で会計をしたい場合はAirペイを選ぶのがおすすめです。

    操作性

    操作性はどちらもシンプルでわかりやすいです。ほかの観点から比較した方がいいでしょう。

    通信環境

    AirペイはWi-Fi環境、携帯電話回線の3G、4G / LTE、5Gなどに対応していますが、通信の安定した固定回線でのWi-Fi環境を推奨しています。

    stera packは光回線が必要で、有線接続を推奨しています。

    各種機能

    搭載された機能で見るとstera packに軍配が上がるでしょう。

    stera packの端末にはレシートプリンターが内蔵されていること、大きな画面を操作してすべての決済に対応できることなど、決済端末の機能が優れています。販促・集客アプリが標準搭載されているのもポイントです。

    外部連携

    外部連携で見るとAirペイに軍配が上がるでしょう。POSレジのエアレジや、リクルート社提供のさまざまなサービスと連携できる強みがあります。予約管理や会計などのシステムと連携させることで、よりスムーズな店舗運営が可能となるでしょう。

    契約期間・解約金

    新規申し込みであれば、Airペイ・stera packともに解約金はありません。

    ただし、stera packには3年間の契約期間があります。今から新規契約すれば期間内の解約でも違約金はかかりませんが、2022年6月までの契約では契約期間に応じた違約金がかかります。

    導入までの期間・ハードル

    導入までにかかる期間の面ではAirペイが短く、導入までのハードルの面ではstera packが低いといえます。

    導入までの期間はAirペイが申し込みから2週間ほど、stera packが1ヵ月半ほどです。Airペイの方が導入までにかかる時間は短いですが、審査が厳しいといわれており、業種や経営状況によっては導入ハードルが高いかもしれません。

    セキュリティ

    セキュリティに関してはどちらのサービスもきちんとしています。両社とも国内企業が運営しているため、安心して利用できるでしょう。

    サポート

    サポート体制で見ると、stera packの方が安心して利用できるでしょう。stera packには24時間365日対応の電話問い合わせ窓口があります。加盟店の瑕疵がない場合であれば、端末も無料で修理・交換できます。

    ただ、Airペイにも年中無休、9:30~23:00対応可能の電話窓口があります。

    Airペイ(エアペイ)とは|手数料・決済方法・料金プラン基本情報を解説

    Airペイ(エアペイ)の特徴・概要

    ※キャンペーン条件を必ずご確認ください。詳しくはこちら。

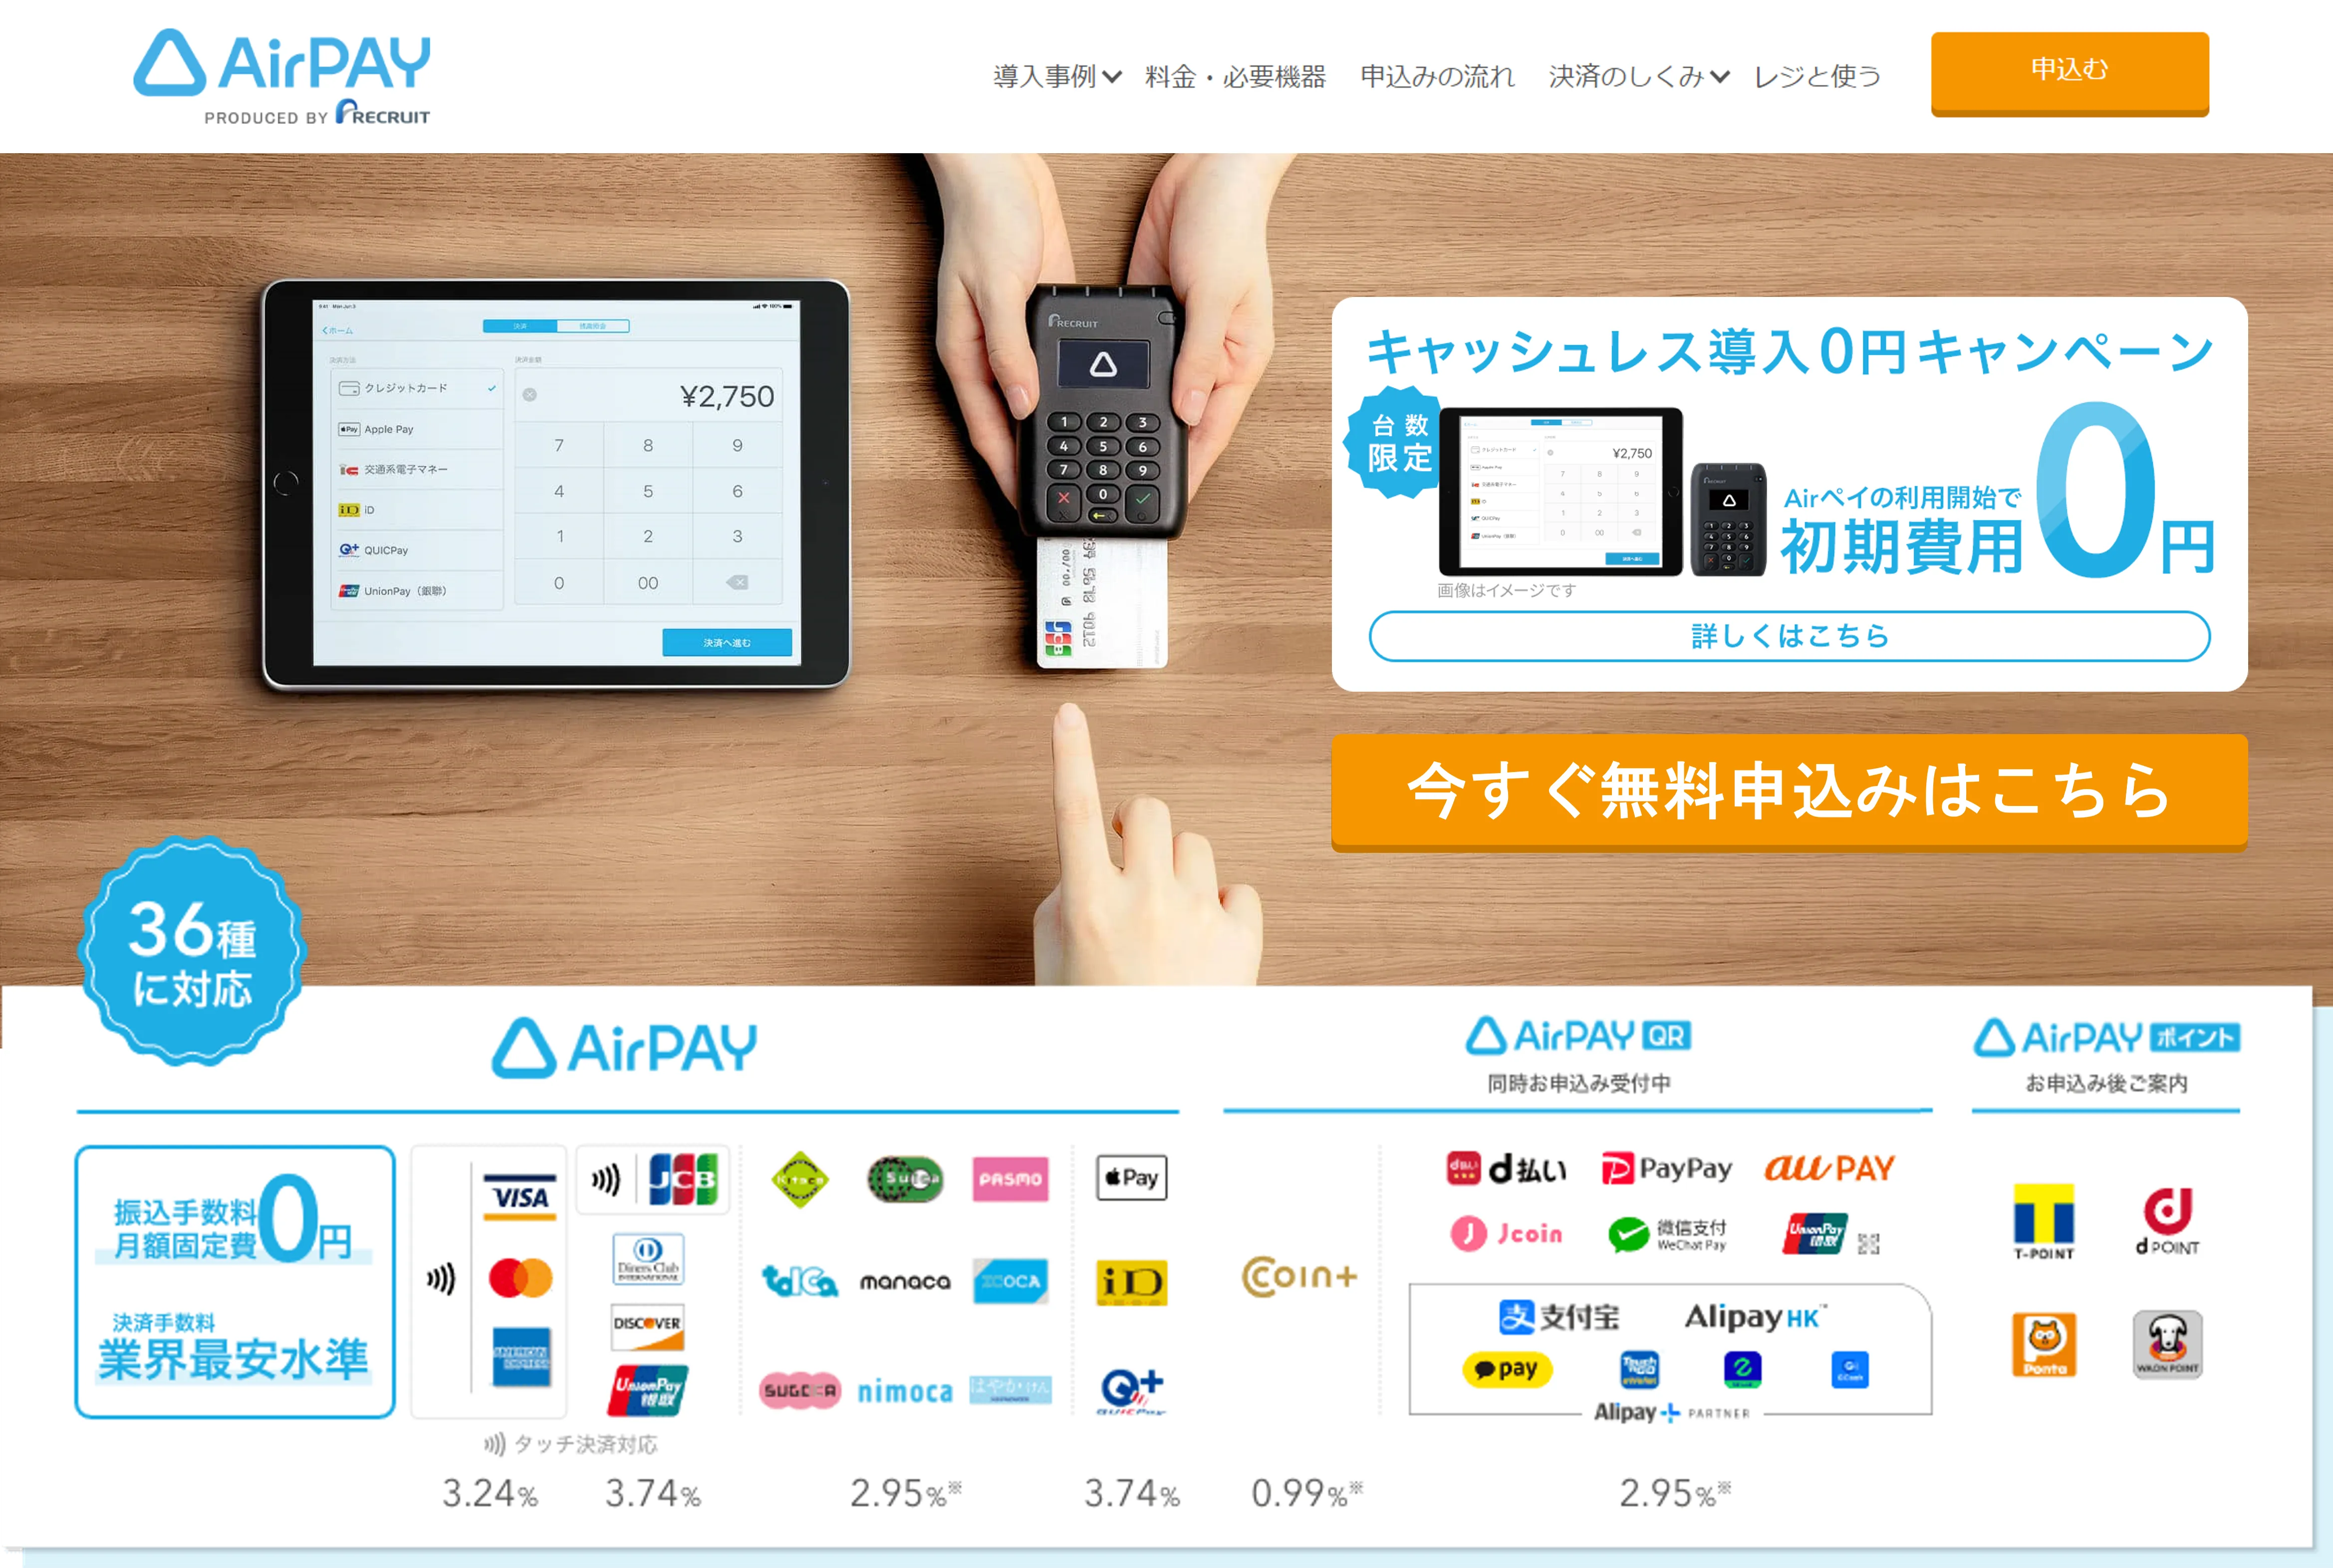
    Airペイ(エアペイ)は株式会社リクルートライフスタイルが提供するキャッシュレス決済サービスで、加盟店舗数は2022年6月時点で30.4万店舗を超えています。

    stera packと同じく対応可能な決済方法が豊富で、銀聯を含む主要なクレジットブランドに対応しています。電子マネーは交通系を中心にIDとQUICPayにも対応、QRコードも10ブランドが利用可能です。

    海外でよく使われている決済方法にも幅広く対応しているので、観光地の店舗には特におすすめできます。

    専用のカードリーダーとiPadもしくはiPhoneがあれば使えるのも嬉しいです。

    Airペイ(エアペイ)の決済手数料・料金プラン表

    Airペイを使うには専用のアプリとカードリーダーが必要ですが、どちらも0円で利用できます。初期費用・月額料金ともに無料で、決済手数料も一律3.24%と業界最安水準です。お店の規模や業種による手数料変動もないのでわかりやすいでしょう。

    Airペイ(エアペイ)の決済手数料・料金プラン表

    Airペイ(エアペイ)のメリット・強み

    • 初期費用・月額料金ともに0円
    • 振込手数料なし
    • 決済手数料が一律3.24%
    • リクルート社のサービスとの連携が充実

    Airペイの強みは幅広い決済方法に対応していること、決済手数料が一律3.24%と安くてわかりやすいことでしょう。お店の規模や業種によって手数料が変わることもありません。

    Airペイが対応可能な決済方法は次の通りです。

    クレジットカード電子マネーQRコード決済
    Visa
    Mastercard®
    JCB
    American Express
    Diners Club
    Discover
    UnionPay(銀聯)
    iD
    QUICPay

    ☆各種交通系電子マネー
    Kitaca:JR北海道
    Suica:JR東日本
    PASMO:関東私鉄、バス
    TOICA:JR東海
    manaca:名古屋地区私鉄
    ICOCA:JR西日本
    SUGOCA:JR九州
    nimoca:西日本鉄道ほか
    はやかけん:福岡市交通局
    Alipay+
    WeChat Pay
    UnionPay(銀聯)QRコード
    COIN+
    d払い
    PayPay
    au PAY
    楽天ペイ
    J-coin Pay
    Smart Code™
    Airペイが対応可能なキャッシュレス決済

    参考:対応している決済の種類 – Airペイ – FAQ –

    リクルートグループが提供するさまざまなサービスと連携できるのもAirペイの強みです。

    リクルートは予約管理やPOSレジなど、店舗運営に役立つさまざまなサービスを提供しています。これらのサービスとAirペイを連携させることで、会計や各種管理業務がよりスムーズになるでしょう。

    Airペイ(エアペイ)のデメリット・弱み

    Airペイのデメリットはカードリーダーだけでは利用できないことでしょう。操作用にiPadかiPhoneが必要で、店舗によってはレシートプリンターも別途購入しなければなりません。

    また、Airペイの審査はやや厳しいといわれています。業種や経営状況によっては審査をクリアできないかもしれません。

    stera packとは|手数料・決済方法・料金プラン・基本情報を解説

    stera pack(ステラパック)の特徴・概要

    stera packは三井住友カードのグループ会社が運営する実店舗用の決済サービスで、主に中小企業向けとして提供されています。

    対応可能な決済手段がとにかく多いのが特徴で、30種類以上のキャッシュレス決済に対応。PayPayはもちろんメルペイスマート払いやd払いなどにも対応しているため、QRコード決済を充実させたいお店におすすめです。

    対応した電子マネーやクレジットカードブランドも多く、特に中国で主要な銀聯(ぎんれん)カードにも対応しているため、観光客の多い店舗に適しているでしょう。

    決済手数料は2.70~3.24%と業界最安クラスで、キャッシュレス決済の回数が多い店舗にとって特にお得に使えるサービスといえます。

    stera pack(ステラパック)の決済手数料・料金プラン表

    stera packの決済手数料や料金、決済端末などの費用は次の通りです。

    stera pack(ステラパック)の決済手数料・料金プラン表

    stera packには1年間のお試しプランがあり、この間は固定費0円でサービスを利用できます。「できるだけコストをかけずにスモールスタートしたい」「とりあえず使ってみたい」といったケースにおすすめのプランです。

    13ヵ月目からは月額3,300円(税込)のスタンダードプランに移行となりますが、stera packの決済手数料はとにかく安いです。特にスタンダードプランでは、Visa・Mastercardの決済手数料が2.70%と最安クラスであり、決済回数が増えるほどそのお得さが際立ってくるでしょう。

    stera pack(ステラパック)のメリット・強み

    • とにかく決済手数料が安い
    • 最多クラスの決済方法
    • 初期コストなしではじめられる
    • 1年間の無料お試しプランあり
    • 決済端末の使い勝手がいい

    stera packは決済手数料の安さで知られています。決済手数料3.24%はAirペイと同じ水準ですが、stera packはViza・Mastercardの決済手数料が2.70%と特に安いです(スタンダードプランの場合)。

    決済方法の数はAirペイに劣りますが、それでも業界最多クラスで、店舗運営や集客の妨げになることはまずありません。

    高性能の決済端末もstera packの魅力です。以前までは初期費用として数万円の端末費用が必要でしたが、今は初期費用なしで利用できます。

    stera pack(ステラパック)のデメリット・弱み

    stera packのデメリットは決済端末の持ち歩きができないことでしょう。端末は据え置き型で、常に電源に接続していなければりません。そのためデリバリー系のサービスや、客席で会計をしたい飲食店にはおすすめできません。

    Airペイ(エアペイ)×stera pack(ステラパック)のおすすめ業界・使い方を詳しく比較

    Airペイ(Airペイ)は持ち運びOK!はじめてのキャッシュレス決済導入にもおすすめ

    Airペイの強みは端末の持ち運びができること、iPadやiPhoneを決済端末にできることでしょう。決済手数料も一律3.24%とわかりやすく、はじめてのキャッシュレス決済導入におすすめです。

    stera pack(ステラパック)の強みは操作性とVisa・Mastercardの決済手数料!多店舗・大規模な店舗でも使いやすい

    stera packの強みはシンプルな操作性でありながら多機能な決済端末、Visa・Mastercardの決済手数料が2.70%と安いことにあります(スタンダードプランの場合)。Visa・Mastercardでの決済が多いなら、手数料分お得に使えるでしょう。

    端末にはレシートプリンターも内蔵されており、これ一台で決済業務を完結できます。レジ回りをスッキリさせたいお店におすすめです。

    Airペイ(エアペイ)×stera pack(ステラパック)の評判・口コミを比較

    Airペイ(エアペイ)の良い評判・悪い口コミ

    Airペイに関する口コミを見ていくと、「キャンペーンが充実している」「オペレーションがしっかりしていて安心」といった内容が多くありました。資金力を活かしたキャンペーンやオペレーションの徹底は、リクルートグループならではの強みといえるかもしれません。

    【良い評判・口コミ】

    【悪い評判・口コミ】

    機能やサービスそのものに関する悪い口コミはあまり見られませんでしたが、端末のトラブルに関する口コミはそれなりの数がありました。利用中に違和感を覚えたときは、サポート窓口に早めに問い合わせるといいかもしれません。

    stera pack(ステラパック)の良い評判・悪い口コミ

    stera packは対応した決済方法の豊富さ、決済手数料の安さなどで良い口コミを集めています。

    以前は高額な解約金が悪い評判を集めていましたが、2022年6月以降の申し込みからはこれが撤廃。目立った悪評はありませんでした。

    【良い評判・口コミ】

    https://twitter.com/kiha789D3822M/status/1424247138104479748

    【悪い評判・口コミ】

    stera packの悪い評判として、以前は3年間の契約期間があること、期間内の解約には高額な違約金がかかることが目立っていました。ただ、2022年6月以降の申し込みなら解約金はかかりません。

    Airペイ×stera pack!キャッシュレス決済の徹底比較まとめ

    Airペイもstera packも、対応した決済方法の多さ、決済手数料の安さで有名なサービスです。比較ポイントは「決済端末」と「Visa・Mastercardの決済手数料」になるでしょう。

    AirペイはiPadやiPhoneとカードリーダーで利用でき、決済端末の持ち運びも可能です。客席で決済を済ませたい飲食店などにとって使いやすいでしょう。

    stera packの決済端末は据え置き型ですが、レシートプリンター内蔵でレジ回りをスッキリさせられます。また、Airペイの決済手数料は一律3.24%ですが、stera packはVisa・Mastercardの決済手数料が2.70%、ほかの決済方法でも3.24%です(スタンダードプランの場合)。

    Visa・Mastercardの利用率が高いお店では、stera packの方がお得に利用できるでしょう。

    このほかのおすすめの決済端末や決済端末の選び方について詳しく知りたい方は以下の記事もおすすめです。

  • STORES決済×stera pack徹底比較!各キャッシュレス決済端末の適した業態・手数料・支払い方法・評判

    STORES決済×stera pack徹底比較!各キャッシュレス決済端末の適した業態・手数料・支払い方法・評判

    【結論】STORES決済とstera pack、どんなお店にどちらがおすすめ?

    結論からいうと、交通系電子マネー決済が多いならSTORES決済が、Visa・Mastercardの利用が多いならstera packがおすすめです。

    【電子マネー決済が多いなら】STORES決済がおすすめなお店

    STORES決済は主要な交通系電子マネーに対応し、電子マネーの決済手数料は1.98%です。手数料率2%を下回るサービスは稀です。交通系電子マネーの利用が多い店舗なら、STORES決済が手数料を削減しやすいでしょう。

    【Visa・Mastercardが多いなら】stera packがおすすめなお店

    stera packの決済手数料は業界最安水準ですが、中でもVisa・Mastercardは手数料率2.70%とかなり低いです(スタンダードプランの場合)。Visa・Mastercardの利用が多い店舗なら、stera packが手数料を削減しやすいでしょう。

    STORES決済とstera packを気になる項目ごとに徹底比較

    STORES決済とstera packのどちらがおすすめか、どんなビジネスに適しているか、項目ごとに比較します。

    対応ブランド・決済方法

    対応可能な決済方法やクレジットブランドはstera packの圧勝でしょう。stera packは銀聯を含む主要なクレジットブランドを網羅、利用可能な電子マネーやQRコード決済も多いです。特にQRコード決済はSTORES決済がWeChat Payのみであること考えると、その差は大きいでしょう。

    料金・手数料

    STORES決済は電子マネーの、stera packはVisa・Mastercardの決済手数料が業界最安クラスです。店舗ではどのキャッシュレス決済がよく使われているのかを調べ、どちらを導入するか決めるといいでしょう。

    STORES決済が対応可能なのは交通系電子マネーだけですが、手数料1.98%とにかく安いです。交通系電子マネーをほぼ網羅していることを考えると、駅近くや通勤中などに使われるお店に適しているでしょう。

    入金サイクル

    入金サイクルで考えると、stera packの方がやや使いやすいかもしれません。stera packの入金サイクルは下記の通り3パターンあり、基本的に自社で好きなものを選べます。

    【月2回締め15日後払い】

    1~15日分の売上を月末、16~末日分の売上を翌月15日に入金

    ※入金日が銀行休業日の場合、月末は前営業日、それ以外は翌営業日に入金

    【月2回締め2営業日後払い】

    1~15日分の売上を15日から見て2営業日後に、16~末日分の売上を末日から見て2営業日後に入金

    【月6回締め2営業日後払い】

    5日、10日、15日、20日、25日、末日の売上を、それぞれの日付から見て2営業日後に入金

    ※月2回締め2営業日後払いと月6回締め2営業日後払いには対象外業種あり

    STORES決済の入金サイクルは基本的に「月末締め、翌月20日入金」で、振込手数料は無料です。手動入金も可能で、毎日の売上を翌日6時から振込依頼することができます。振込依頼から入金までは1~2営業日、売上合計が10万円以上なら手数料もかかりません(10万円未満の場合は200円の手数料がかかります)。

    決済端末・周辺機器

    決済端末に関しては両社一長一短といえます。stera packは高性能なオールイン端末が、STORES決済は電卓のような形のとにかくシンプルな端末が特徴的です。

    操作性

    端末の操作性に関しても両社に大きな違いはないでしょう。stera packの端末は多機能・高性能ですが、操作はいたって簡単です。STORES決済の端末もシンプルなデザインで使いやすく、操作に困ることはまずありません。

    どちらも直感的に操作できるので、機能や料金などほかの要素で比較するといいでしょう。

    通信環境

    STORES決済はLTE/4G/5G/Wi-Fiを、stera packは光回線(有線推奨)をそれぞれ推奨しています。

    各種機能

    STORES決済はシフト管理や会計ソフトとの連携などの機能が、stera packは棚卸や入出庫などの機能が充実しています。

    外部連携

    外部連携に関しては、会計システムやPOSシステムとの連携に強みがあるSTORES決済が使いやすいかもしれません。

    契約期間・解約金

    今から新規契約をするのであれば、どちらのサービスも解約金はかかりません。

    stera packには3年間の契約期間がありますが、2022年6月以降の申し込みであれば、期間中に解約しても違約金は発生しません(それ以前の契約には発生します)。

    導入までの期間・ハードル

    導入までの期間はSTORES決済がやや短いです。stera packは申し込みから利用開始までに1ヵ月ほどかかります。STORES決済の審査期間は決済方法ごとにそれぞれ次の通りです。

    クレジットカード一次審査
    (Visa・Mastercard)
    WeChatPay電子マネークレジットカード二次審査
    (JCB・AmericanExpress・DinersClub・Discover)
    申し込みから最短2営業日クレジットカード一次審査通過後に審査規約に同意が必要
    同意後、最短3営業日
    クレジットカード一次審査通過後に審査規約に同意が必要
    同意後、最短10営業日
    クレジットカード一次審査通過後、最短5営業日

    STORES決済の審査期間

    セキュリティ

    セキュリティに関してはどちらのサービスもきちんとしています。両社とも国内企業が運営しているため、安心して利用できるでしょう。

    サポート

    サポート体制で比べるなら、stera packの方が安心して使えるかもしれません。stera packには24時間365日対応の電話問い合わせ窓口があります。加盟店の瑕疵がない場合であれば、端末も無料で修理・交換できます。

    STORES決済も電話問い合わせはできますが、受付時間は10~18時です。

    STORES決済(ストアーズ決済)とは|手数料・決済方法・料金プラン基本情報を解説

    STORES決済(ストアーズ決済)の特徴・概要

    STORES決済(旧Coiney)はネットショップ開設で有名な「STORES」の提供するキャッシュレス決済サービスです。ネットショップで有名なSTORESですが、STORES決済は実店舗で必要となるさまざまな機能を備えています。

    対応した決済手段はクレジットカード・交通系電子マネー・QRコードと実店舗で使われ安いものを網羅、さらにはオンライン請求書を使った決済にも対応しています。オンライン請求書決済は、ネットショップに強みのあるSTORESならではの決済方法でしょう。

    決済の内容はすぐにクラウドに同期され、オーナーのPCや本部など離れた場所からでもリアルタイムで確認できます。ほかにもスタッフ管理や会計ソフトとの連携など、店舗の事務作業を効率化する機能が充実しています。

    STORES決済(ストアーズ決済)の決済手数料・料金プラン表

    STORES決済は初期費用・月額料金なしで利用できます。決済端末の購入には19,800円がかかりますが、申し込みから180日以内にSTORES決済の利用金額が合計10万円に達すると端末が無料になります。

    利用金額10万円の条件さえ達成すれば実質手数料のみで使えるのがSTORES決済の強みでしょう。対応した決済方法と手数料は次の通りです。

    ほかのキャッシュレス決済サービスと比べると決済方法はやや少ないですが、クレジットカードもQRコードも3.4%と低水準。電子マネーにいたっては1.98%と、業界最安水準で利用できます。

    STORES決済(ストアーズ決済)のメリット・強み

    • 実質決済手数料のみで利用できる
    • 電子マネーの決済手数料がとにかく安い
    • シンプルな決済画面
    • 充実した機能

    STORES決済決済の強みは、何といっても電子マネーの決済手数料の安さでしょう。

    本記事で比較しているstera packも決済手数料の安さで知られるサービスですが、電子マネーだけで見ればSTORES決済の圧勝です。決済手数料2%を下回るサービスは、今後もそうは出てこないでしょう。

    リアルタイムで決済状況を確認できること、シフト管理や会計システムとの連携など付帯機能が充実していることも魅力です。実店舗の事務作業をひとつのツールでこなせるようになれば、店長やマネージャーの業務負荷も軽くなるでしょう。

    金額入力から決済までの工程もシンプルで、入りたてのアルバイトでもスムーズに処理できるはずです。

    STORES決済(ストアーズ決済)のデメリット・弱み

    STORES決済の弱みは、他サービスと比べて対応可能な決済手段が少ないことでしょう。主要なクレジットブランドには対応していますが銀聯には非対応、電子マネーも交通系が主です。

    QRコード決済においてはWeChat Payのみの対応です。インバウンド需要の獲得にはいいかもしれませんが、日本国内のお客さまからするとやや使いづらいかもしれません。

    stera packとは|手数料・決済方法・料金プラン・基本情報を解説

    stera pack(ステラパック)の特徴・概要

    stera packは三井住友カードのグループ会社が運営する、実店舗向けの決済サービスです。

    決済手段がとにかく豊富なのが特徴で、30種類以上のキャッシュレス決済に対応。特にQRコード決済の充実度が高く、PayPayはもちろんメルペイスマート払いやd払いなどにも対応できます。QRコード決済を充実させたい、若年層向けのお店などにおすすめです。

    電子マネーやクレジットカードブランドへの対応も厚く、特に中国で主要な銀聯(ぎんれん)カードが使えるのは強みといえます。観光客の多い店舗に適しているでしょう。

    決済手数料は2.70~3.24%と業界最安クラス、キャッシュレス決済の割合が高い店舗ほどお得に使えるサービスといえます。

    stera pack(ステラパック)の決済手数料・料金プラン表

    stera packの決済手数料や料金、決済端末などの費用は次の通りです。

    stera packには1年間の「お試しプラン」があり、固定費0円で使えます。スモールスタートしたい場合やほかの決済サービスと使用感を比べたい場合などにおすすめのプランです。

    13ヵ月目からは月額3,300円(税込)のスタンダードプランに切り替わりますが、このプランはとにかく決済手数料が安いです。特にVisa・Mastercardの決済手数料は2.70%と業界最安水準で、決済回数が増えるほどそのお得さが際立ってくるでしょう。

    端末購入費がかからないのも嬉しいポイントです。

    stera pack(ステラパック)のメリット・強み

    • 業界最安水準の決済手数料
    • 業界最多クラスの決済方法
    • 初期コストなしではじめられる
    • 1年間の無料お試しプランあり
    • 決済端末が使いやすい

    stera packは決済手数料がとにかく安いこと、さまざまなキャッシュレス決済に対応していることで有名です。

    決済手数料は3.24%は業界最安水準なうえ、Visa・Mastercardにおいては2.70%と他の追随を許さない料率です(スタンダードプランの場合)。

    対応可能な決済方法が多いのも魅力的で、キャッシュレス決済が当たり前の若年層はもちろん、現地の現金(日本円)を持たない観光客にも対応しやすいでしょう。

    stera pack(ステラパック)のデメリット・弱み

    stera packのデメリットとして、オンラインビジネスに対応できないこと、決済端末の持ち歩きができないことなどが挙げられます。そのためECサイトやデリバリー系のサービスにはおすすめできません。

    ただ、決済端末は高性能で使いやすいため、入りたてのアルバイトでもすぐに使いこなせるでしょう。実店舗で、決済端末を動かす予定のない店舗なら不便に感じることはまずありません。

    STORES決済(ストアーズ決済)×stera pack(ステラパック)のおすすめ業界・使い方を詳しく比較

    STORES決済(ストアーズ決済)は持ち運びOK!はじめてのキャッシュレス決済導入にもおすすめ

    STORES決済の強みは交通系電子マネーの決済手数料が安いこと、端末の持ち運びができることなどでしょう。ID決済を含むその他の電子マネーには非対応なものの、交通系電子マネーはほぼ網羅し、決済手数料も1.98%と業界最安クラスです。

    決済端末の持ち運びができること、操作がシンプルであることから、アルバイトの出入りが激しいお店にもおすすめできます。特に飲食店では、テーブルに決済端末を持って行き、客席で支払いを済ませることもできるためおすすめです。

    stera pack(ステラパック)の強みは操作性と網羅性!レシートプリンター内蔵、対応ブランドも多い

    stera packの強みはVisa・Mastercardの決済手数料が2.70%と安いこと、対応可能な決済方法が多いことなどが挙げられます。決済端末の性能が高い点にも注目したいです。

    決済端末は持ち運びこそできないものの、レシートプリンター内蔵。周辺機器を少なくできるので、レジ回りがスッキリするでしょう。

    端末は多機能でありながら操作性が高く、さまざまな決済方法に対応できるため、客数が多い店舗や客層の偏りがない店舗などにおすすめできます。

    STORES決済(ストアーズ決済)×stera pack(ステラパック)の評判・口コミを比較

    STORES決済(ストアーズ決済)の良い評判・悪い口コミ

    STORES決済決済は手数料が安いこと、無形サービスの決済にも使いやすいことなどで評判を集めています。

    【良い評判・口コミ】

    【悪い評判・口コミ】

    STORES決済に目立った悪い口コミはありませんでしたが、対応可能な決済方法はやや少ないのが気になります。導入前に、どの決済方法に対応すべきかはしっかり考えておくべきでしょう。

    stera pack(ステラパック)の良い評判・悪い口コミ

    stera packは対応した決済方法の豊富さ、決済手数料の安さなどで良い口コミを集めています。

    以前は高額な解約金が悪い評判を集めていましたが、2022年6月以降の申し込みからはこれが撤廃。目立った悪評はありませんでした。

    【良い評判・口コミ】

    https://twitter.com/kiha789D3822M/status/1424247138104479748

    【悪い評判・口コミ】

    stera packの悪い評判として、以前は3年間の契約期間があること、期間内の解約には高額な違約金がかかることが目立っていました。ただ、2022年6月以降の申し込みなら解約金はかかりません。

    STORES決済×stera pack!キャッシュレス決済の徹底比較まとめ

    交通系電子マネーの利用や外国人観光客が多い店舗にはSTORES決済が、とにかく幅広い決済方法に対応したい店舗にはstera packが、基本的にはおすすめです。

    STORES決済は交通系電子マネーの決済手数料が1.98%、stera packはVisa・Mastercardの決定手数料が2.70%(スタンダードプランの場合)と、それぞれ業界最安クラスです。どのキャッシュレス決済の利用が多いのかを軸に、導入するサービスを考えるといいでしょう。

    このほかのおすすめの決済端末や決済端末の選び方について詳しく知りたい方は以下の記事もおすすめです。

  • クレジットカードの3Dセキュアとは?1.0と2.0の違いと「カゴ落ち」対策

    クレジットカードの3Dセキュアとは?1.0と2.0の違いと「カゴ落ち」対策

    クレジットカードの3Dセキュアとは、IDとパスワードによる本人認証です。カード情報に加え、本人しか知り得ないID・パスワードを入力することで、不正利用のリスクを減らせます。3Dセキュアの2つのバージョンの違いや、導入時の注意点などを解説します。

    クレジットカードの3Dセキュア(本人認証サービス)とは?

    3Dセキュアとは、クレジットカードの本人認証サービスです。Webでクレジット決済をする際、そのカードに紐付けられたIDとパスワードを入力することで本人認証を行い、不正利用を防ぎます。

    3Dセキュア1.0の問題点

    2023年4月現在、3Dセキュアの最新版であり世界標準は「3Dセキュア2.0(EMV 3-Dセキュア)」です。これに対し、本記事では旧バージョンの3Dセキュアを「3Dセキュア1.0」と呼ぶことにします。

    3Dセキュア1.0は2.0に対して問題点もあり、それを改善するために2.0が世界標準となりました。1.0の3つの問題点を紹介します。

    本人認証が都度発生するため手間がかかる

    3Dセキュア1.0の1つ目の問題点は、「本人認証が都度発生するため手間がかかる」ことです。

    詳しくは後述しますが、3Dセキュア2.0はリスクベースの本人認証であり、不正利用が疑われるときのみ本人認証が生じます。これに対し、1.0ではWebでクレジット決済をするたびに本人認証をしなければなりません。

    3Dセキュアでは支払いに使うカードと紐付けられたID・パスワードを入力します。クレジットカードの不正利用を防ぐために、小文字・大文字・英数字を組み合わせた複雑なパスワードを設定している人も多いでしょう。

    支払いのたびにID・パスワードを入力するのは手間がかかり、ユーザビリティを下げる一因となっていました。

    本人認証のポップアップや画面遷移により不信感をもたれることも

    3Dセキュア1.0の2つ目の問題点は、「本人認証のポップアップや画面遷移により不信感をもたれる可能性がある」ことです。

    2.0も1.0も本人認証の際はポップアップや画面遷移が生じますが、2.0では不正利用が疑われない場合は本人認証もいりません。つまり、ポップアップや画面遷移が生じる機会が少ないのです。

    ポップアップや画面遷移を詐欺サイトへの誘導やパスワードの抜き取りと感じる人もいるでしょう。

    3Dセキュア1.0の本人認証が毎回生じるシステムは、機会損失につながりかねません。

    2022年10月、3Dセキュア1.0のチャージバック補償制度が終了

    3Dセキュア1.0の3つ目の問題点は、「2022年10月、3Dセキュア1.0のチャージバック補償制度が終了した」ことです。

    チャージバックとは、クレジットカードの不正利用などの理由で利用者が代金支払いに同意しない場合、クレジット会社がその売上を取り消すことです。この売上取り消しに対する保証がチャージバック補償です。

    2022年10月に3Dセキュア1.0のチャージバック補償を終了することを複数の国際ブランドが発表しており、これ以降は不正利用による売上損失は加盟店が負担しなければなりません。

    不正利用へのリスクヘッジとして、3Dセキュア2.0への切り替えが必要なのです。

    3Dセキュアに代わる3Dセキュア2.0(EMV 3-Dセキュア)とは?

    3Dセキュア1.0に代わる新しい本人認証サービスが3Dセキュア2.0(EMV 3-Dセキュア)です。3Dセキュアの仕組みや1.0から切り替えるメリットを紹介します。

    リスクベース認証により本人認証を実行するか判定

    3Dセキュア2.0ではリスクベース認証により本人認証を実行するか判定します。リスクベース認証とは、不正利用の疑いがある場合のみ本人認証を実行する仕組みです。

    3Dセキュア1.0では本人認証を毎回しなければなりませんでしたが、2.0への切り替えでこの回数がグッと減らせます。不正利用を防ぎながらもユーザビリティを高められるのが、3Dセキュア2.0の特徴です。

    本人認証の機会を減らし、カゴ落ちリスクを軽減できる

    3Dセキュア2.0では本人認証の機会が減ります。本人認証を毎回するのはユーザーにとって面倒なだけでなく、事業者にとってはカゴ落ちリスクの増加につながるでしょう。

    先述の通り、本人認証時のポップアップや画面遷移を不正サイトへの誘導と感じる人もいます。IDやパスワードを忘れてしまい、決済ができない可能性もあります。

    本人認証の機会を減らすことでこれらの事態を防ぎ、カゴ落ちリスクを軽減できるでしょう。

    チャージバック補償を受けられる

    先述の通り、2022年10月に多くの国際ブランドが3Dセキュア1.0のチャージバック補償制度を終了しました。現在、3Dセキュア1.0を利用していてクレジットカードの不正利用が起こっても、チャージバック補償は受けられません。

    2.0への切り替えをしないことは、不正利用発生時のリスクを高めることになるのです。

    3Dセキュア1.0と2.0に共通する問題点

    3Dセキュア1.0と2.0には、3つの共通する問題点があります。これらの問題点について理解し、ユーザーに安心してクレジット決済をしてもらうための対策を取りましょう。

    不正利用を完全に防ぐことはできない

    3Dセキュア1.0と2.0に共通する1つ目の問題点は、「不正利用を完全に防ぐことはできない」ことです。

    たとえばクレジットカード情報に加え、本人認証のためのIDとパスワードも抜き取られていた場合、本人認証をしても不正利用は防げないでしょう。ほかにも、本人認証を突破して不正利用が起こる可能性はあります。

    どんなに対策しても、不正利用を完全に防ぐことはできません。だからこそ、不正利用によるチャージバックのリスクに備え、3Dセキュア2.0の導入が必要なのです。

    本人認証について、ユーザーへの周知が必要

    3Dセキュア1.0と2.0に共通する2つ目の問題点は、「本人認証について、ユーザーへの周知が必要」なことです。

    3Dセキュア2.0では不正利用が疑われる場合に本人認証が行われますが、本人が変わった操作をすることで本人認証が生じることもあります。

    先述の通り、3Dセキュアの本人認証を不正サイトへの誘導と誤認する人もいます。本人認証があること、それは不正利用を防ぐためのものであることを決済の前画面などで周知しておけば、本人認証によるカゴ落ちを防ぎやすくなるでしょう。

    ユーザー側のパスワード管理が必要

    3Dセキュア1.0と2.0に共通する3つ目の問題点は、「ユーザー側のパスワード管理が必要」なことです。

    3DセキュアはIDとパスワードを使った本人認証であり、これを利用するにはユーザー自らがID・パスワードの設定と管理をしなければなりません。ID・パスワードがわからなくなると決済もできなくなり、再設定や問い合わせが必要になります。

    これは加盟店側ではどうしようもないことですが、決済の前画面などで注意を促すくらいはできるでしょう。

    3Dセキュアの導入に必要なこと

    3Dセキュアの導入に必要なことを紹介します。早めに導入を済ませ、ユーザー・事業者ともに安心して利用できるWebサイトを作りましょう。

    3Dセキュアに対応したカードブランドであること

    3Dセキュアを使えるのは、3Dセキュアに対応したカードブランドだけです。ただ、3Dセキュア2.0は世界標準ブランドであり、次のような多くの国際ブランドが対応しています。

    • JCB
    • VIZA
    • MasterCard
    • Diners Club
    • American Express

    事業者のサイトが3Dセキュアに対応していること

    ECサイトや決済システムなど、事業者(加盟店)のサイトが3Dセキュアに対応していなければなりません。導入には3Dセキュアサーバーの運用や個人情報保護法への対応などが必要なため、早めに準備しておきましょう。

    ユーザーがカード会社のサイトで情報登録していること

    3Dセキュアを利用するには、利用ユーザーがカード会社のWebサイトで情報登録をしていなければなりません。本人確認やID・パスワードなどの簡単な手続きでクレジットカードの不正利用を防ぎやすくなるので、早めに済ませておきましょう。

    3Dセキュアによるクレジットカード決済の流れ

    3Dセキュアを導入したWebサイトでのクレジットカード決済がどのように行われるのか、一連の流れを紹介します。

    Step1.ユーザーがカード会社のWebページでID・パスワードを登録する

    3Dセキュアを利用できるのは、カード会社のWebページで情報登録を済ませたユーザーだけです。まずは事業者・ユーザーの双方が3Dセキュア導入の準備を済ませなければなりません。

    Step2.決済画面にカード情報を入力する

    3Dセキュアを利用する・しないにかかわらず、クレジット決済には決済画面へのカード情報の入力が必要です。カード番号・名義・利用期限・セキュリティコード(カード裏の3桁の番号)などを入力します。

    Step3.3Dセキュア1.0では毎回、2.0では不正利用のリスクがあるときに本人認証をする

    カード情報の入力後、3Dセキュア1.0では毎回、2.0では不正利用のリスクがあるときに本人認証が行われます。ここではクレジットカードには書かれていない、ユーザー本人しか知り得ないIDとパスワードを入力します。

    Step4.認証成功後、クレジットカード決済が行われる

    ID・パスワードによる本人認証が成功すると、クレジットカード決済が行われます。3Dセキュアを利用していてもしていなくても、決済の処理や手数料は変わりません。

    ただ、そのクレジット決済が不正利用だった場合、3Dセキュア2.0を利用していれば事業者はチャージバック補償を受けられます。

    3Dセキュア2.0による本人認証を導入し、ユーザビリティの向上と不正利用のリスクヘッジを

    3Dセキュア2.0はユーザビリティとセキュリティの両方を確保した本人認証です。本人認証が発生するのは不正利用の疑いがあるときだけなので、パスワード忘れや画面遷移による不信感などでカゴ落ちが起こるリスクは少ないでしょう。

    3Dセキュアをまだ導入してない企業や1.0を利用している企業は、早めに2.0の導入を済ませましょう。

  • アプリ課金とは?アプリ内or外課金の違い、事業者・ユーザーのメリットとデメリット

    アプリ課金とは?アプリ内or外課金の違い、事業者・ユーザーのメリットとデメリット

    アプリ課金とは、アプリのダウンロード後に発生する課金のことです。アプリ内とアプリ外のどちらで課金するのかにより、利益率や事業の運営方針も変わってきます。アプリ課金の種類やアプリ内外のどちらの課金方式を取るべきかなどを解説します。

    アプリ課金とは?

    アプリ課金とはアプリダウンロード後に発生する課金のことです。ソーシャルゲームのガチャを回すためのゲーム内通貨、ビデオオンデマンドなどのコンテンツ系アプリの利用料などがアプリ課金にあたります。

    なお、アプリ課金は有料アプリとは異なります。有料アプリとは、アプリのダウンロードそのものに課金が必要なアプリです。アプリのダウンロード後に課金するのがアプリ課金であり、有料アプリのダウンロード後にアプリ課金も発生するサービスもあります。

    4種類のアプリ課金

    アプリ課金は大きく4種類に分けられます。それぞれどんな課金形式なのか、具体例と併せて紹介します。

    消耗型(例:ゲームの課金石やレンタル型のデジタルコンテンツ)

    消耗型は課金により使い切り制のものを購入するタイプです。使い切り制のため再び必要になった際は再購入しなければなりません。

    消耗型のもっともわかりやすい例がゲームの課金石でしょう。課金石とは、ゲームを有利に進めるためのオプションを購入したり、強力なアイテムが出るかもしれないガチャを回したりするのに使うゲーム内通貨です。パズル&ドラゴンズの魔法石に由来し、「石」と呼ばれるようになりました。

    ほかにもビデオオンデマンドサービスでの有料作品や、コミックアプリの読みたい話をレンタルするといった場合も、消耗型にあたります。

    非消耗型(例:ゲームのロック解除や購入型のデジタルコンテンツ)

    非消耗型はずっと使用できる機能やコンテンツを購入するタイプです。消耗型と異なり、一度購入したら再購入は不要です。

    非消耗型の例としてはゲームのロック解除や購入型のデジタルコンテンツなどが挙げられます。

    たとえばゲームでは特定のキャラや武器といったゲーム内アイテム、広告なしオプション(主に個人が作る、プレイ途中で広告が流れるゲーム)などを購入できます。より快適に、より楽しみながらゲームを進められるようになるでしょう。

    デジタルコンテンツでは、たとえばコミックアプリでレンタルよりも高額の料金を支払い、話や巻を購入することもできます。一度購入したらずっと読めるため、何度も読みたい作品は購入、一度読めればいいものはレンタルと使い分ける人もいます。

    自動更新継続(例:有料ゲームやコンテンツの見放題サービス)

    自動更新継続は月額制や継続課金など、一定期間ごとに料金を支払うことで利用できるサービスです。簡単にいえば、毎月(あるいは数ヵ月ごと)に自動更新される月額制のアプリ・プランです。

    自動更新継続の例としては、ビデオオンデマンドやYouTubeプレミアムなどが挙げられます。ビデオオンデマンドでプランごとに観られる作品が異なっていたり、基本無料のYouTubeに月額料金を支払うことで広告が流れなくなったりします。

    ちなみに、アプリゲーム(ソーシャルゲーム)ではあまりない方式ですが、昔のオンラインゲーム(PCゲーム)では自動更新継続のものも多かったです。それが「基本無料+課金」のゲームが増え、課金内容にもガチャ要素が増え、今のソーシャルゲームに近いスタイルが主流になっていきました。

    非自動更新継続(例:期間限定配信のデジタルコンテンツ)

    非自動更新継続は期間限定でサービスを利用できるタイプです。

    自動更新継続と異なり、決められた期間を過ぎるとサービスを利用できなくなります。自動更新はされないため、使い続けたい場合は自分で再契約をしなければなりません。ユーザーにとっては再契約の手間はあるものの、解約を忘れて意思に反して課金が続くリスクを避けられます。

    非自動更新継続の例としては、期間限定配信のデジタルコンテンツや、ゲームの期限付きアイテムなどが挙げられます。購入から1ヵ月間はコンテンツを閲覧したりアイテムの効果を受けたりできるが、期間終了後に閲覧権限やアイテムが消失するようなタイプです。

    アプリ内課金とアプリ外課金の違い

    アプリ課金には「アプリ内課金」と「アプリ外課金」があります。どちらもアプリ内のコンテンツや機能を利用するための課金ですが、どのプラットフォームを通して課金するかが異なります。

    アプリ内課金は文字通り、アプリの中で課金する方式です。課金の手続き(操作)はアプリ内ででき、料金支払いはアプリを管理するプラットフォーム(ストア)を通して行われます。ストアで「アプリ内課金あり」と表示されているのがこのタイプです。

    アプリ外課金は自社Webサイトなどの決済ページを通して課金する方式です。アプリ内に決済ページへのリンクや決済案内などを設置しておき、ユーザーをアプリ外の決済ページに誘導します。

    Appleがアプリ外課金の規制緩和

    App Storeを運営するAppleはアプリ外課金を厳しく規制していました。アプリ外課金では手数料が発生せず、自社の利益にならないためです。

    従来、アプリ内にリンクを設置し決済ページに誘導するような方法は許可されていませんでした。アプリ外課金をする場合、Appleの規制に抵触しない方法でユーザーを誘導するしかなかったのです。

    この規制が2022年から緩和されました。2023年4月現在では、デジタルコンテンツの購入やレンタル形のアプリでのみ、アプリ外課金が許可されています。

    アプリ外課金ではAppleに手数料を支払わなくて良くなるため、収益性の向上が見込めるでしょう。次からはアプリ内課金とアプリ外課金のメリット・デメリットを、ユーザー側・事業者側の双方から紹介します。

    アプリ内課金のメリット・デメリット

    アプリ内課金のメリット・デメリットを、事業者側とユーザー側に分けて紹介します。

    事業者にとってのメリット

    アプリ内課金の事業者にとっての主なメリットは、「課金のためのシステムを自社で構築しなくて済む」「課金するユーザーや回数が増えやすい」ことです。

    アプリ内課金ではApp StoreやGoogle Playなどのプラットフォームを介して課金が行われます。プラットフォームのシステムをそのまま使えるため、自社で決済のためのシステムやページを作らなくても済みます。導入のハードルが低く、運用・保守もしやすいでしょう。

    また、課金の手続きはアプリ内で完結するため、ユーザーにとって手軽です。外部サイトへの誘導により「怪しい」と感じられるリスクもありません。手数料はかかるものの、手軽であることと怪しまれないことから、課金するユーザーや回数を増やしやすいです。

    事業者にとってのデメリット

    アプリ内課金の事業者にとっての主なデメリットは、「手数料がかかる」「金額を自由に設定できない」ことです。

    アプリ内課金の場合、App StoreやGoogle Playなどのプラットフォームに手数料を支払わなければなりません。課金額の設定もこれらのプラットフォームが定めるテーブルに合わせなければならず、自由度が低いです。

    ユーザーにとってのメリット

    アプリ内課金のユーザーにとっての主なメリットは、「手軽なこと」です。

    課金のための手続きはアプリ内で完結するため、わかりやすく手軽です。外部サイトに移動したり、複雑な手順を踏んだりする必要はありません。このユーザーにとっての手軽さが、事業者の「課金するユーザーや回数を増やしやすい」というメリットにもつながっています。

    ユーザーにとってのデメリット

    アプリ内課金のユーザーにとっての主なデメリットは、「支払い方法が限られる」ことです。

    アプリ内課金ではApp StoreやGoogle Playなどのプラットフォームが定めた方法でしか支払いができません。この場合の主な支払い方法は「クレジットカード」「デビットカード」「キャリア決済」「ギフトカードによるチャージ」などです。口座振込やコンビニ払いのような支払い方法は利用できません。

    また、アプリ内課金では事業者からプラットフォームへの手数料が発生します。この手数料を加味して課金額の設定が行われているとすれば、その分ユーザーの支払い料金も高くなるといえます。

    アプリ外課金のメリット・デメリット

    アプリ外課金のメリット・デメリットを、事業者側とユーザー側に分けて紹介します。

    事業者にとってのメリット

    アプリ外課金の事業者にとっての主なメリットは、「プラットフォームへの手数料がかからない」「課金額を自由に設定できる」ことです。

    アプリ外での課金にはプラットフォームへの手数料が発生せず、利益率も高くなるでしょう。プラットフォームの価格テーブルに従う必要もないため、価格設定も自由にできます。

    事業者にとってのデメリット

    アプリ外課金の事業者にとっての主なデメリットは、「導入のハードルが高い」「機会損失が起こりやすい」ことです。

    アプリ外課金では、決済ページにユーザーを誘導する方法や決済システムなどは自社で用意しなくてはなりません。システムの運用・保守にもコストと手間がかかります。導入・運用のハードルはアプリ内課金よりも高いでしょう。

    また、アプリ外への誘導を怪しいと感じるユーザー、画面遷移を面倒に感じるユーザーもいます。アプリ外課金ではこのようなユーザーの購買意欲が削がれやすく、機会損失も起こりやすくなるでしょう。

    ユーザーにとってのメリット

    アプリ外課金のユーザーにとっての主なメリットは、「決済手段が充実していること」です。

    アプリ外課金ではプラットフォームが定めるもの以外の決済手段も導入できます。事業者次第ではありますが、銀行振込やコンビニ決済などでの支払いも可能です。

    ユーザーにとってのデメリット

    アプリ外課金のユーザーにとっての主なデメリットは、「面倒なこと」です。

    アプリ外課金ではアプリ内から外部の決済ページに移動する手間、決済ページで支払いに必要な情報を入力する手間がかかります。アプリ内課金では課金ボタンを押してパスワードを入力すれば支払いが完了することを考えると、やや面倒でしょう。

    どんなビジネスに、アプリ内外どちらの課金が適している?

    アプリ外課金は手数料こそかかりませんが、「導入のハードルが高い」「機会損失が起こりやすい」などのデメリットもあります。どのようなビジネスにどちらの課金方式が適しているのか、一例を紹介します。

    アプリ内課金が適しているケース

    アプリ内課金は「薄利多売のビジネス」「課金額より課金率を重視したい場合」に適しているでしょう。

    薄利多売のビジネスでは課金してくれるユーザーと回数を増やすことが重要です。課金に手間がかかったり、外部への誘導を怪しいと思われたりするのは避けたいです。同じ理由で、課金額よりも課金率を重視したいケースにもアプリ内課金が適しています。

    アプリ外課金が適しているケース

    アプリ外課金は「一度の課金が高額なビジネス」「未成年や高齢者などをターゲットとするビジネス」などに適しているでしょう。

    アプリ内課金の手数料は非常に高額で、15%もしくは30%もの手数料がかかります。対して、決済代行サービスを活用してアプリ外課金を導入する場合、一度の手数料は4%ほどで済みます。

    課金額が高くなるほど手数料も高くなること、高額サービスはユーザーが熟考するためアプリ外課金を理由にした機会損失が起こりにくいことから、アプリ外課金で利益率を高めた方がいいでしょう。

    未成年や高齢者などをターゲットにするビジネスでは、決済手段の充実も重要になります。クレジットカードを持っていない未成年がアプリ内課金をするにはギフトカードを使うしかなく、高齢者には口座振込のような決済手段を好む人も多いでしょう。

    ただ、アプリ外課金は課金までの操作がやや煩雑です。高齢者をターゲットとし、アプリ外課金を取り入れる場合、操作のわかりやすさや不信感を抱かせないための工夫が必要です。

    アプリ外課金の導入で収益性を高めるなら、スムーズな誘導と決済手段の充実が欠かせない

    アプリ外課金を導入することで、App StoreやGoogle Playなどへの高額な手数料を支払わなくて良くなり、事業の利益率を高められるでしょう。

    しかし、「アプリ外課金を導入することで収益性が高まる」と一概にいえるわけではありません。アプリ外課金ではユーザーの離脱が起こりやすいです。一度の課金による利益は増えても、課金するユーザーや回数が減ってしまい、トータルの利益が下がることもあり得ます。

    アプリ外課金を導入するなら、決済画面へのスムーズな誘導と、ユーザーの利便性を高めるための「決済手段の充実」が欠かせません。

    決済手段を充実させるために役立つのが「決済代行サービス」です。自社とクレジット会社や銀行などの決済機関との間に入り、契約や手続きを代行してくれます。サービスによっては、決済システムの構築もしてくれるでしょう。

    決済代行サービスについて詳しく知りたい方はこちらの記事もお読みください。決済代行サービスの仕組みや選び方、ケース別のおすすめサービスを紹介しています。

    オンライン決済サービスおすすめ比較24選|導入費用・手数料・タイプ別の選び方・メリット

  • コンビニ決済の導入方法を4ステップで解説!組み込み方式、導入費用の目安

    コンビニ決済の導入方法を4ステップで解説!組み込み方式、導入費用の目安

    コンビニ決済の導入には、決済代行サービスを活用するのが一般的です。決済代行サービスを活用することでほかの決済手段もまとめて導入したり、事務コストを抑えたりできます。コンビニ決済導入の流れや費用、決済代行サービスの選び方などをまとめて解説します。

    コンビニ決済とは?

    コンビニ決済とは、払込票やオンラインで発番される支払い番号を使い、コンビニエンスストアで料金を支払う方法です。電気やガスなどの公共料金、ECサイトでの支払い方法など、さまざまなサービスで導入されています。

    2種類のコンビニ決済

    コンビニ決済には払込票とオンライン発番の2種類があります。

    払込票は料金額や支払期限などが書かれた支払い用紙を顧客に送り、コンビニや一部スーパー・ドラッグストアなどで支払いをしてもらう方法です。払込票に書かれたバーコードを読み込むことで、POSレジから支払いができます。

    オンライン発番ではECサイトなどでの商品注文後に表示される画面に支払い用の番号が表示されます。番号の控えを持ってコンビニに行き、店頭の券売機やATMに入力することで支払い用レシートが発行。レシートにはバーコードが印刷されており、払込票と同じくPOSレジで読み込むことで支払いができます。

    コンビニ決済の導入メリット

    コンビニ決済を導入することには、次のようなメリットがあります。

    • ターゲット層の拡大
    • 売上・客単価アップ
    • ほぼリアルタイムの入金確認
    • 未回収リスクの軽減
    • 顧客にとっての利便性向上

    コンビニ決済はクレジットカードや銀行口座を持っていなくても使えます。カードや口座を持っていない未成年や、クレジット払いに抵抗のある人でも安心して利用できるでしょう。

    支払い方法を充実させることはターゲット層の拡大につながり、それは売上アップにも直結します。

    また、コンビニ決済には手元に現金がなくても使える後払いタイプもあります。このタイプでは支払いを翌月などに先送りできるため、客単価アップが期待できるでしょう。

    ほかにも支払いを数分~1時間ほどで確認できること、支払い後に商品を発送することで未回収リスクを軽減できることなど、さまざまなメリットがあります。

    これらのメリットについて、詳しくはこちらの記事で解説しています。「サービスの支払い方法を増やしたいが、どのようなものがいいのかわからない」と悩んでいる方はぜひお読みください。

    コンビニ決済とは?利用率2位の理由や導入メリット、手数料を解説

    ほかの支払い方法と比べたコンビニ決済のデメリット

    コンビニ決済はたしかに便利ですが、クレジットカードや口座振替、キャリア決済などの支払い方法も導入すべきでしょう。

    クレジットカードはコンビニ決済よりも支払いの手間が少なく、独自のポイントがつくこともあります。月額制のサービスでは毎回コンビニに支払いに行くのが面倒で、クレジットカードや口座振替などが好まれるでしょう。

    払込票には郵送の手間や費用がかかること、支払い番号にはコンビニでの端末操作に苦手意識がある人もいることなどのデメリットもあります。

    支払い方法ごとのメリット・デメリットを把握し、自社のターゲット層に合った支払い方法を導入することが大切です。

    Webサイト内にコンビニ決済を導入する2つの方法

    Webサイトにコンビニ決済を導入する場合、自社システムに決済システムを組み込む方法と外部サイトに遷移させる方法の2つがあります。

    自社サイト内に決済システムを組み込む

    自社サイト内に決済システムを組み込み、サイト内で決済を完結させる方法です。画面遷移が少なくユーザーにとって使いやすい導入方法ですが、システムを組み込む手間と高いセキュリティが求められます。

    大規模なサイト以外では、次に紹介する外部の決済サイトを使う方法が一般的です。

    外部の決済サイトに遷移させる

    外部(決済代行会社)の決済サイトに遷移させ、自社サイト外で決済させる方法です。決済システムを自社で管理しなくていいこと、セキュリティの高い決済代行会社のサイトを使えることなどのメリットがあります。何より、自社サイト内にシステムを組み込むよりも簡単に導入できるでしょう。

    ただ、画面遷移は増えるためユーザーにとっては「使いづらい」「怪しい」などと感じるかもしれません。

    【4ステップ】コンビニ決済の導入方法

    コンビニ決済を導入する方法を4つのステップに分けて解説します。

    Step1.決済代行会社を選び、問い合わせる

    基本的に、コンビニ決済は決済代行会社に依頼して導入します。コンビニと直接契約して導入するにはかなりの手間がかかり、現実的とはいえません。

    決済代行会社とは、コンビニやクレジット会社などの決済機関と自社の間に入り、契約や手続きを代行してくれる会社です。月額料金や手数料などの費用こそかかるものの、複数の決済機関を一元管理したり審査や手続きなどを代行してもらえたり、管理コストを削減できます。

    対応可能な決済手段やサポート内容、手数料などをチェックして自社に合った会社を選びましょう。決済代行会社の詳しい選び方は後述します。

    Step2.ヒアリングのうえで見積もりをもらう

    決済代行会社に問い合わせをすると、ヒアリングを受け見積もりをもらうことになるでしょう。固定費や手数料がどのくらいかかるか、どのように決済システムを導入するのかなどがここで決まります。

    より自社に合った会社を見つけるために、相見積もりを受けるのがおすすめです。

    Step3.審査を受ける

    見積もりの内容に納得したら、決済代行会社に契約の申し込みをします。この際、事業者は審査を受けることになります。

    審査にかかる期間は長くて1ヵ月を超えることもあり、早めの申し込みをすること、決済システムを導入するWebサイトをきちんと作り込むことが大切です。

    ECサイトの場合は取扱い商品やカートの有無、特定商取引法に基づく表記などが確認されます。

    Step4.システムの構築・接続をする

    決済代行会社の審査をクリアしたら、決済システムを構築し、自社サイトに接続することになります。構築・接続・テストにも数週間ほどの時間がかかります。

    コンビニ決済代行サービスの選び方

    コンビニ決済は決済代行会社(決済代行サービス)を通して導入することになるでしょう。決済代行サービスをどう選べばいいのか、5つのポイントを紹介します。

    主なコンビニに対応している

    決済代行サービスを選ぶ1つ目のポイントは、「主なコンビニに対応している」ことです。

    少なくともファミリーマート・ローソン・セブンイレブンの3大コンビニエンスストアに対応しているサービスを選びましょう。デイリーヤマザキやミニストップなどの中堅はもちろん、地方に普及しているコンビニにも対応しているのが好ましいです。

    ほかの決済方法が充実している

    決済代行サービスを選ぶ2つ目のポイントは、「ほかの決済方法が充実している」ことです。

    コンビニ決済はたしかに人気の決済方法ですが、日本のECサイトでもっとも使われているのはクレジット払いです。ほかにもキャリア決済やメールリンクなど、主要な決済方法に対応していることを確認しましょう。

    決済システムの組み込み方式

    決済代行サービスを選ぶ3つ目のポイントは、「決済システムの組み込み方式」です。

    自社サイトの構築システムと連携できるサービスを選べば、決済システムの構築や接続は簡単に終わるでしょう。そうでない場合はシステムの構築や接続に専門的な知識と技術が求められることになります。これらも代行してくれるサービスを選びましょう。

    セキュリティ対策とサポート体制

    決済代行サービスを選ぶ4つ目のポイントは、「セキュリティ対策とサポート体制」です。

    支払いの際、決済やサービス提供の方法によっては顧客情報の入力が必要になります。セキュリティが万全でなく、情報漏えいが起こってしまっては、損害賠償や信用失墜などにつながるでしょう。

    何かあったときに即座に対応してもらえること、いつでも相談できることが大切です。

    導入・運用にかかるコスト

    決済代行サービスを選ぶ5つ目のポイントは、「導入・運用にかかるコスト」です。

    決済代行サービスの導入では初期費用や月額料金がかかることもあります。決済のたびに手数料もかかり、これらの費用をいかに抑えるかで利益も変わってきます。

    ただし、コストだけで決済代行サービスを選んではいけません。対応可能な決済手段を増やすことはターゲット層の拡大につながります。セキュリティが脆弱なサービスを導入するのはリスキーです。

    対応可能な決済手段やセキュリティ、組み込み方式などをいちばんに考え、導入候補を選びましょう。導入・運用にかかるコストは、候補を比較・検討する際の一要因として捉えるのです。

    コンビニ決済の導入費用

    コンビニ決済の導入費用は利用する決済代行サービスや契約内容により異なりますが、かかるコストは「初期費用」「月額料金」「手数料」の3つです。

    初期費用は5万円以内、月額料金は無料もしくは1万円ほどのサービスが多いです。

    手数料は取引のたびにかかり、金額や手数料率は取引額により異なります。1取引あたり4%以内、または100~500円ほどと考えておくといいでしょう。

    コンビニ決済の導入には時間がかかる!早めの問い合わせで自社に合ったサービスを探そう

    コンビニ決済はインターネットでの支払いで、クレジット払いの次に使われている決済手段です。クレジットカードを持っていない人やカード払いに抵抗のある人でも利用しやすく、導入することでターゲット層の拡大や売上アップが期待できます。

    ただ、コンビニ決済の導入には時間がかかります。利用する決済代行サービスも自社に合ったものを選ばなくてはなりません。

    決済代行サービスの選び方や、おすすめサービスが知りたい方にはこちらの記事がおすすめです。サービスごとの料金や対応可能な決済手段も紹介しています。

    オンライン決済サービスおすすめ比較24選|導入費用・手数料・タイプ別の選び方・メリット

  • コンビニ決済とは?利用率2位の理由や導入メリット、手数料を解説

    コンビニ決済とは?利用率2位の理由や導入メリット、手数料を解説

    コンビニ決済とは、払込票やオンライン発行の支払い番号などを使い、コンビニから商品やサービスの料金を支払う方法です。コンビニ決済の仕組みや人気の理由、導入メリット・デメリットについてまとめて解説します。

    コンビニ決済とは?

    コンビニ決済とは、払込票やオンライン発行する支払い番号などを使い、全国のコンビニエンスストアで商品やサービスの料金を支払う方法です。

    いたるところにあるコンビニを使えること、24時間365日支払いを受け付けられることなど、ユーザーにとって利便性が高い支払い方法で、そのため事業者にとってはターゲット層拡大や売上アップなどのメリットがあります。

    コンビニ決済の仕組み

    先述の通り、コンビニ決済の支払い方法には「払込票」と「オンライン発番」の2つがあります。

    払込票は、顧客に商品やサービスの料金支払いのための払込票を送り、それを使ってコンビニ(ドラッグストアやスーパーなど、コンビニ以外で使えるものもあります)で支払いができます。

    電気やガスなど公共料金の支払いに使う、バーコードが入った用紙が払込票です。払込票はミシン目で区切られた3~4枚つづりになっており、支払い後に顧客は控えを受け取り、残りはコンビニから決済機関へと送付されます。

    オンライン発番では、顧客は商品の注文やサービスの申し込み後に発行される番号を控えてコンビニに行きます。コンビニ店頭の券売機やATMなどに番号を入力すると、バーコードつきのレシートが発行され、それをレジに持っていき支払いをします。

    払込票の送付が不要なため紛失や送り間違いも起こらず、入金状況もほぼリアルタイムで確認できるため便利です。

    コンビニ決済の利用率はクレジットカードに次いで2位

    出典:総務省|令和3年版 情報通信白書|インターネットの利用状況

    グラフはインターネットで購入する際の決済方法について、総務省が調べたものです。コンビニ決済はクレジットカード払いに次いで、2番目に使われています。

    詳しくは後述しますが、「コンビニ決済はクレジットカードを持っていなくても使える」「買い物や通勤のついでに支払いを済ませられる」など、消費者にとって利便性の高い決済方法です。代金引換と比べると、手数料も割安です。

    出典:総務省|平成26年版 情報通信白書|インターネットで購入する際の決済方法・購入最高金額

    このグラフは2014年のインターネットで購入する際の決済方法を調べたものです。代金引換が2位であり、この後コンビニ決済が逆転したことがわかります。

    コンビニ決済は人気が高まっている決済手段です。このような決済手段を支払い方法に取り入れることで、ターゲット層の拡大や機会損失の防止などが期待できます。

    コンビニ決済の支払いタイミング

    コンビニ決済の支払いタイミングには前払いと後払いの2種類があります。

    前払いタイプ

    前払いタイプは商品やサービスの料金支払いの確認が取れてから、商品の発送やサービスの提供開始をするタイプです。仕組み上未回収が発生することがなく、安心して利用できます。

    その反面、「今支払いに行くのが面倒」といった理由で購入や申し込みを見送られてしまうこともあるでしょう。

    後払いタイプ

    後払いタイプは商品やサービスの提供後、顧客に料金を支払ってもらう方法です。支払いは翌月初旬や月末などの決まったタイミングでまとめて行います。電気やガスなどの公共料金もこのタイプで、従量制の料金プランにも適した方法です。

    商品の到着後に料金を支払えることから、顧客にとって安心感があります。手元に現金がなくても注文でき、支払いを後回しにできることから、客単価アップも期待できるでしょう。

    商品の代金を決済代行会社に立て替えてもらえるサービスも多く、未回収リスクも低いです。

    支払い方法にコンビニ決済を導入するメリット

    支払い方法にコンビニ決済を導入することでユーザーにとっての利便性が高まり、それは「ターゲット層の拡大」「客単価アップ」などの事業者側のメリットにもつながります。コンビニ決済を導入する5つのメリットを紹介します。

    ターゲット層の拡大

    コンビニ決済を導入する1つ目のメリットは、「ターゲット層の拡大」です。

    コンビニ決済は誰でも利用できます。クレジットカードを持っていない人やカード払いに抵抗がある人でも利用しやすく、銀行や郵便局などで支払いをするよりも手軽です。

    コンビニ決済を導入することで、支払い方法がネックで購入や申し込みをためらっていた層を取り込めるでしょう。

    売上・客単価アップ

    コンビニ決済を導入する2つ目のメリットは、「売上・客単価アップ」です。

    コンビニ決済の導入でターゲット層の拡大が期待でできるのは先述のとおりです。ターゲット層の拡大は、そのまま売上アップにつながります。

    後払いタイプのコンビニ決済なら手元に現金がなくても利用でき、「来月なら買えるのに、今は手元にお金がなくて買えない」というユーザーからの注文が増えるでしょう。受注販売や期間限定販売などの商品には、特に適した支払い方法といえます。

    また、人間には未来の支出を小さく見積もる性質があり、これを行動経済学では「双曲割引」といいます。後払いタイプのコンビニ決済では双曲割引が働き、客単価が高くなることもあるでしょう。

    ほぼリアルタイムの入金確認

    コンビニ決済を導入する3つ目のメリットは、「ほぼリアルタイムの入金確認」です。

    コンビニ決済では支払い完了後、メールやシステムの通知画面などにより、決済完了が事業者に知らされます。この入金通知は数分から1時間ほどで届くため、ほぼリアルタイムで入金確認が取れるでしょう。

    銀行振込などに比べて入金を早く確認できる、通帳確認の必要がないなどのメリットがあります。入金確認がスピーディになれば商品発送も早くなり、顧客からの評価も高くなるでしょう。

    未回収リスクの軽減

    コンビニ決済を導入する4つ目のメリットは、「未回収リスクの軽減」です。

    前払いタイプのコンビニ決済では支払い確認後に商品発送やサービス提供を行うため、未回収が起こりません。後払いタイプでも決済代行会社が料金を立て替えてくれるサービスがあり、このようなものを活用すれば未回収リスクをゼロにできます。

    クレジットカードと異なり、不正利用や誤操作などによるチャージバック(ユーザーがクレジット決済に同意しない場合、その売上を取り消すこと)もあまり起こりません。

    顧客にとっての利便性向上

    コンビニ決済を導入する5つ目のメリットは、「顧客にとっての利便性向上」です。

    コンビニ決済はクレジットカードはもちろん、銀行口座がなくても利用できます。いわゆるブラックリスト状態の人や、まだ銀行口座を開設していない未成年などでも利用できること、銀行振込よりも手軽なことから顧客にとっての利便性が高いです。

    顧客からの評価向上はもちろん、これまで紹介してきた「ターゲット層拡大」「客単価アップ」などのメリットにもつながります。

    ほかの支払い方法と比べたコンビニ決済のデメリット

    コンビニ決済はたしかに便利な支払い方法ですが、クレジット決済やキャリア決済などと比べると不便な部分もあります。各支払い方法のデメリットを把握し、自社のターゲット層に合った支払い方法を導入することが大切です。

    そのためにも、コンビニ決済の3つのデメリットを把握しておきましょう。

    払込票タイプは郵送の手間がかかる

    ほかの支払い方法と比べたコンビニ決済の1つ目のデメリットは、「払込票タイプは郵送の手間がかかる」ことです。

    払込票の郵送には時間と費用がかかります。ターゲット層が若年層や機械に強い人なら、これらの事務コストを下げられるオンライン発番タイプの方がいいでしょう。

    ただし、「Webで支払いをするのは不安」「コンビニでの機械操作がうまくできない」など、オンライン発番に抵抗をもつ人もいます。ターゲット層を見極め、払込票とオンライン発番のどちらにするかを考えることが大切です。

    紛失や期限切れへの対応が必要

    ほかの支払い方法と比べたコンビニ決済の2つ目のデメリットは、「紛失や期限切れへの対応が必要」なことです。

    払込票にもオンライン発番した支払い番号にも期限があります。期限切れの際は払込票の再送や支払い番号の再発行など、対応が必要になります。

    紛失や期限切れが起きないよう申し込み確認ページで注意を促したり、リマインドのメッセージを送ったりするといいでしょう。

    支払い忘れが起こりやすい

    ほかの支払い方法と比べたコンビニ決済の3つ目のデメリットは、「支払い忘れが起こりやすい」ことです。

    口座振替のような自動で料金が引き落とされる方法と異なり、コンビニ決済は顧客自らコンビニに行き支払いを済ませなければなりません。手軽に支払いができることは便利ですが、「コンビニなんていつでもいけるから後でいいや」という気持ちもうまれやすくなります。

    支払い忘れや未回収が不安なら、前払いタイプを導入するといいでしょう。先述の「確認ページへの注意書き」「リマインドメッセージ」などの工夫をするのもおすすめです。

    コンビニ決済で発生する手数料

    コンビニ決済の導入には初期費用や月額料金、手数料などがかかります。初期費用は5万円以内、月額料金は無料もしくは1万円ほどのサービスが多いです。

    手数料は1回の取引金額により異なり、高額な取引ほど手数料率が低くなるのが普通です。手数料は決済代行会社や契約内容により異なりますが、1取引あたり4%以内または100~500円ほどが目安になります。

    コンビニ決済は人気上昇中!機会損失を防ぐためにも早めの導入を

    コンビニ決済は人気上昇中の支払い方法です。ターゲット層の拡大や機会損失の防止にはもちろん、特に後払いタイプは客単価アップも期待できます。

    支払い方法の充実は売上アップに有効です。コンビニ決済をはじめ、クレジット決済や口座振替、キャリア決済など、ターゲット層に合った支払い方法を増やしていきましょう。

    決済方法の充実には「オンライン決済サービス」が便利です。こちらの記事ではオンライン決済サービスのメリットや選び方、業種別のおすすめサービスを紹介しています。

    オンライン決済サービスおすすめ比較24選|導入費用・手数料・タイプ別の選び方・メリット